建物の耐用年数一覧と寿命の真実!構造別年数・減価償却の全知識
マイホームの購入や不動産投資、確定申告における経費計上を検討する際、必ず直面するのが「建物の耐用年数」という概念です。しかし、多くの人が「耐用年数=その建物に住める寿命」と混同し、築年数の経過した物件を過小評価したり、資産価値の目減りに過度な不安を抱いたりしています。
耐用年数とは本来、税法上で建物の取得費用を分割して経費(減価償却費)化するための公的な「基準年数」であり、建物の物理的な耐久限界を示すものではありません。構造ごとの正確な法定耐用年数や計算メカニズム、そして実際の建物寿命との決定的な違いを把握することは、余計な税負担を抑え、賢明な不動産戦略を組み立てるための基礎知識となります。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定耐用年数は税法上の減価償却期間であり、国税庁基準により木造22年・鉄骨造19〜34年・RC造47年と構造ごとに厳格に規定されている。
- 要点2:耐用年数は物理的寿命とは根本的に異なり、適切な維持管理を行えば木造で50〜80年以上、RC造であれば100年近く実用に耐えうる。
- 要点3:中古物件は「簡便法」を用いることで耐用年数の短縮と減価償却費の前倒し計上が可能となり、不動産投資の収支や確定申告における税金対策に直結する。
【構造別一覧】国税庁が定める建物の法定耐用年数と基準
国税庁の「耐用年数表(減価償却資産の耐用年数等に関する省令)」では、建物の構造や用途(住宅用、店舗用、事務所用、工場用など)に応じて細かく年数が定められています。一般的に流通している住宅用建物の法定耐用年数は、主に骨格材の材質と厚みによって区分されています。
以下は、住宅用建物における主要構造別の法定耐用年数と、付随する設備の基準をまとめた一覧データです。
| 構造・種別(住宅用) | 法定耐用年数 | 主な特徴・材質基準 | 資産価値・運用の特徴 |
|---|---|---|---|
| 木造・合成樹脂造 | 22年 | 一般的な一戸建て、木造アパート | 減価償却が早く進むため、短期の節税効果を得やすい。 |
| 軽量鉄骨造(骨格材3mm以下) | 19年 | プレハブ住宅、簡易アパート | 償却期間が最も短く、投資初期の経費計上額が大きい。 |
| 軽量鉄骨造(骨格材3mm超〜4mm以下) | 27年 | ハウスメーカー施工の規格型住宅・アパート | 耐用年数と建築コストのバランスが取れている。 |
| 重量鉄骨造(骨格材4mm超) | 34年 | 中規模マンション、商業ビル併用住宅 | 長期的な安定運用と融資期間の確保に適する。 |
| 鉄筋コンクリート造(RC造・SRC造) | 47年 | 分譲マンション、賃貸RCマンション | 法定耐用年数が最長。長期融資が引きやすい。 |
| 建物附属設備(電気・給排水等) | 15年(主たる設備) | 空調、給排水、衛生設備、エレベーター | 建物本体と区分して計上することで償却速度を加速可能。 |
構造によって年数に2倍以上の開きがあることが分かります。特に鉄筋コンクリート造(RC造)は47年と長期にわたるのに対し、木造住宅は22年と短く設定されています。この差が、確定申告における年間の減価償却費や、金融機関が設定する融資期間に直結します。

減価償却費の計算方法|定額法と確定申告で知るべき実務手順
事業用不動産(賃貸アパート・マンションなど)や自宅の一部を仕事場として利用している場合、確定申告で減価償却費を正しく計上する必要があります。現行税制において、1998年4月1日以降に取得した建物の減価償却は、原則として毎年均等に費用計上を行う「定額法」で計算します。
定額法による年間の減価償却費の計算式は以下の通りです。
年間の減価償却費 = 建物取得価額 × 定額法償却率
※償却率は法定耐用年数ごとに国税庁の償却率表で定められています(例:耐用年数22年の償却率は0.046、耐用年数47年の償却率は0.022)。
不動産投資の現場において極めて重要なのが「土地と建物の按分比率」です。土地は経年劣化しない資産であるため減価償却の対象外となります。そのため、購入総額のうち「建物価格」として割り振られた部分のみが減価償却の対象となります。売買契約書に消費税額の記載があれば逆算して建物価格を特定し、記載がない場合は固定資産税評価額の比率など客観的な基準を用いて按分するのが一般的な実務手順です。
中古物件の耐用年数はどう決まる?「簡便法」の計算式と投資戦略
中古物件を取得した場合、新築時の法定耐用年数をそのまま適用するのではなく、過去の経過年数を加味して残存耐用年数を再計算する「簡便法」を用いることが税法上認められています。簡便法を正しく使うことで、耐用年数を短縮し、年ごとの経費計上額を大きく引き上げることが可能です。
簡便法の計算式は、法定耐用年数を一部経過しているか、あるいはすべて経過しているかによって分かれます。
① 法定耐用年数の一部を経過した物件:
耐用年数 = (法定耐用年数 - 経過年数) + (経過年数 × 0.2)
② 法定耐用年数の全部を経過した物件(耐用年数オーバー):
耐用年数 = 法定耐用年数 × 0.2
※計算結果の1年未満の端数は切り捨て、算出された年数が2年未満の場合は「一律2年」とします。
たとえば、築25年の木造住宅(法定耐用年数22年)を購入した場合、計算式②に当てはめると「22年 × 0.2 = 4.4年」となり、端数を切り捨てて耐用年数は4年となります。建物価格が800万円であれば、わずか4年で毎年約200万円ずつの減価償却費を計上できる計算になります。このように中古物件の耐用年数短縮を活用することは、不動産投資におけるキャッシュフロー改善や納税資金コントロールの強力な武器となります。
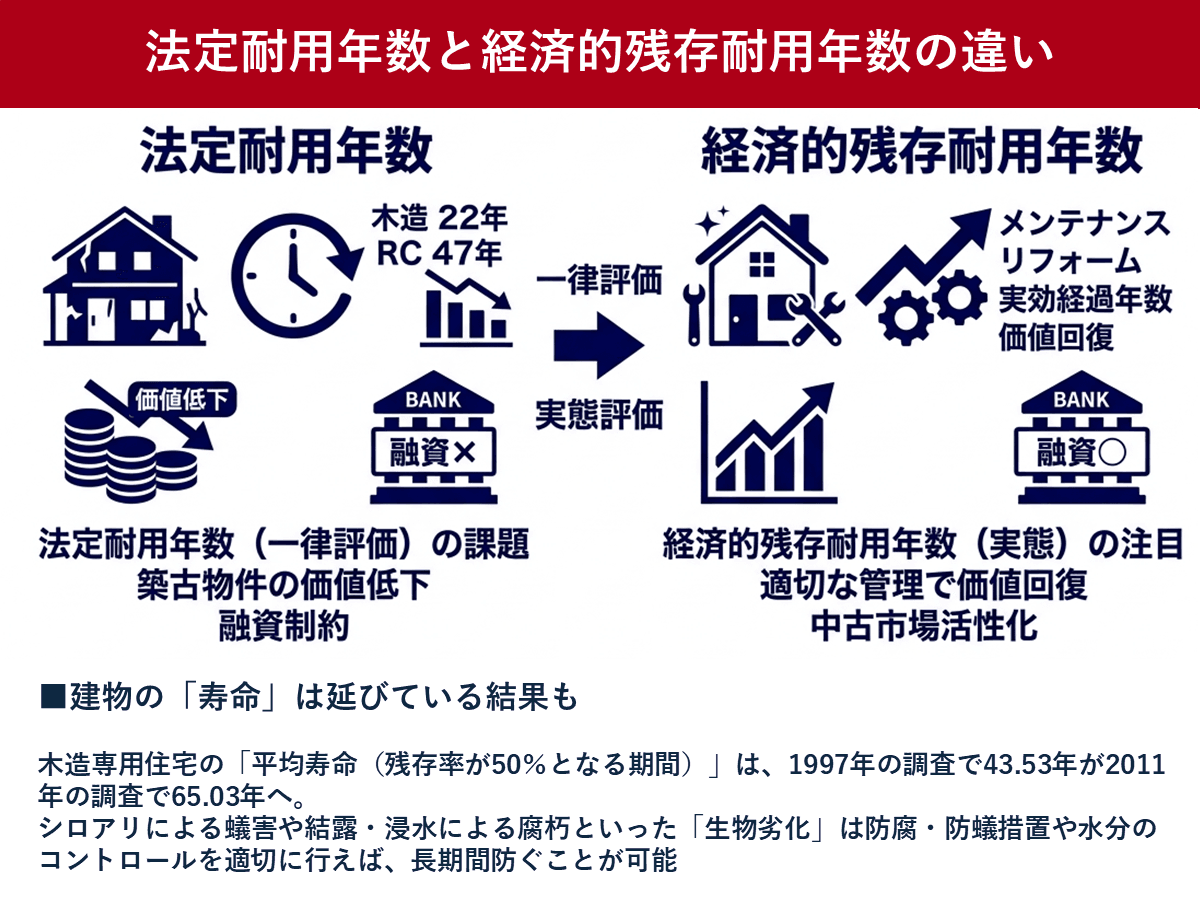
耐用年数と実際の寿命は別物|「耐用年数切れ=価値ゼロ」の誤解を暴く
「木造住宅は22年経つと資産価値がゼロになり、住めなくなるのか?」という疑問は、不動産市場における代表的な誤解の一つです。結論から言えば、税務上の耐用年数と物理的な建物の寿命には直接の相関関係はありません。
耐用年数とは、課税の公平性を保つために国が定めた画一的な「会計上のルール」に過ぎません。一方、建物の寿命には以下の3つの側面が存在します。
- 物理的寿命:柱や梁、コンクリートなどの構造躯体が劣化し、構造的限界を迎えるまでの期間。
- 経済的寿命:修繕維持費が賃料収入や利用価値を上回り、経済的合理性を失うまでの期間。
- 機能的・社会的寿命:間取りの陳腐化や設備の旧式化により、入居者ニーズに合致しなくなるまでの期間。
国土交通省の各種調査資料や建築学会の報告によると、適切な外壁塗装や屋根防水、防蟻処理を行っている木造住宅は50〜80年以上問題なく居住を継続できます。また、鉄筋コンクリート造(RC造)に至っては、コンクリートの中性化対策や大規模修繕を適切に実施することで、60年から100年以上の物理的耐久性を持つことが実証されています。
中古住宅市場でも「リノベーション」による再生が一般化しており、耐用年数を過ぎた物件であっても、立地条件や管理状態が良好であれば高値で取引され、安定した賃料を生み出し続けています。「耐用年数切れ=無価値」という古い常識に惑わされない客観的な視点が求められます。
【実態検証】投資家とマイホーム購入者が直面する「耐用年数の壁」と現場のリアル
税金面でメリットがある一方で、実際の不動産実務では「耐用年数の壁」と呼ばれるシビアな問題が立ちはだかります。現場の取材や投資家の実体験から浮き彫りになる2大リスクを検証します。
1. 金融機関の融資期間制約(法定耐用年数基準)
多くの都市銀行や地方銀行は、住宅ローンやアパートローンの融資期間を設定する際、「法定耐用年数 - 築年数」を上限とする内規を設けています。例えば、築15年の木造アパートを購入する場合、原則的な融資期間は残り7年(22年 - 15年)となり、月々の元本返済負担が重くなって資金繰りを圧迫します。近年は建物の管理状態や事業性を評価して耐用年数超の長期融資を行う金融機関も増えていますが、融資のハードルは依然として新築・築浅物件よりも高くなります。
2. 減価償却終了後の「デッドクロス」リスク
中古物件で短い耐用年数を適用し、短期間で多額の減価償却費を計上した場合、償却期間が終了した翌年から経費が一気に激減します。その結果、手元の現金収入は変わらないのに帳簿上の利益が増加し、多額の所得税・住民税が課される「デッドクロス」と呼ばれる現象が発生します。現場のオーナーからは「償却終了後の納税額が跳ね上がり、借入金返済と税金の支払いで手元資金がショートしそうになった」という切実な声も聞かれます。減価償却による節税は「税金の後払い」に過ぎない側面を理解し、償却終了前の売却や繰り上げ返済を見据えた中長期の出口戦略が不可欠です。

【プロの結論】資産を最大化する耐用年数の活用法と向き不向きの判断基準
建物の耐用年数の特性を理解した上で、どのような物件構造を選ぶべきかは、購入者の属性や資金状況、投資目的によって明確に分かれます。
中古木造・軽量鉄骨造(耐用年数が短い物件)が向いている人
- 本業の所得が高く、短期的な所得税・住民税の圧縮効果を重視したい給与所得者や法人。
- 自己資金比率が高く、融資期間が短くても手元資金で返済リスクをカバーできる人。
- 5〜10年程度でリノベーション後に売却(出口戦略)を想定している投資家。
新築・築浅の重量鉄骨造・RC造(耐用年数が長い物件)が向いている人
- 30年以上の長期ローンを活用し、自己資金を抑えながら毎月の安定したキャッシュフローを積み上げたい人。
- 建物の維持管理や大規模修繕の手間・突発的リスクを最小限に抑えたい初心者。
- 将来的に子供へ不動産資産として長期的に遺産相続・事業承継させたいオーナー。
また、建物本体だけでなく「建物附属設備」を按分して別個に計上する手法も実務上非常に効果的です。建物全体の価格のうち、電気設備や給排水設備などの附属設備部分を15年の耐用年数で償却することで、RC造のような長期物件であっても初期15年間の経費計上額を合法的に増額させ、投資効率を底上げすることが可能です。
【建物の耐用年数】に関するよくある質問(FAQ)
Q1:木造住宅の法定耐用年数22年を過ぎると、建物に住めなくなったり倒壊リスクが高まったりしますか?
A1:いいえ、まったくそのようなことはありません。法定耐用年数はあくまで税金計算上の基準であり、建物の構造的な耐久限界ではありません。屋根や外壁の再塗装、シロアリ防除、水回りの更新など定期的なメンテナンスを施していれば、築50年以上経過しても安全かつ快適に居住し続けることが可能です。
Q2:リフォームや大規模修繕を行うと、建物の法定耐用年数は自動的に延長されますか?
A2:一般的な修繕(原状回復費用としての修繕費)では法定耐用年数は変化しません。ただし、建物の価値を高めたり耐久性を著しく向上させたりする「資本的支出」(間取りの全面刷新や大規模な骨組み補強など)に該当する場合は、その支出分について新たな資産として取得時と同様の耐用年数を適用して減価償却を計算する必要があります。
Q3:土地にはなぜ耐用年数や減価償却の仕組みがないのですか?
A3:土地は建物や設備と異なり、年月が経過しても経年劣化や摩耗によって価値が物理的に消滅しない「非減価償却資産」と定義されているためです。そのため、土地の購入代金は全額が資産として計上され、売却するまで経費化することはできません。
Q4:マンションを購入した際、共有部分の耐用年数はどのように計算しますか?
A4:分譲マンションなどの区分所有建物の場合、専有部分だけでなくエントランスや廊下、エレベーターなどの共用部分の持分も含めて建物全体の構造(一般的には鉄筋コンクリート造の47年)に基づいて一体として減価償却を計算します。
まとめ:耐用年数の本質を理解し賢い資産形成と税金対策を実現する
建物の耐用年数は、単なる数字の羅列ではなく、不動産取引の価格形成、銀行融資の期間決定、確定申告における税務戦略に至るまで、不動産に関わるあらゆる意思決定の根幹を成す指標です。
「耐用年数=税法上の減価償却ルール」と「実際の寿命=維持管理に依存する物理的耐久性」を正しく切り分け、中古物件の簡便法や建物附属設備の分離計上などの知識を身につけることで、不必要な税負担を防ぎ、保有資産の収益性を最大化することができます。自身のライフプランや投資目的に合致した構造と築年数の物件を見極め、長期的な視点で資産形成を進めていきましょう。 (出典: 建物 耐用 年数(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
