早期優遇退職の罠と真実|割増金相場と損得の分かれ道を徹底解説
業績好調な大手企業であっても大規模な人員整理が発表されるなど、雇用市場の流動化が急速に進んでいます。提示される数千万円規模の特別加算金に心が揺れるビジネスパーソンが増加する一方で、安易な決断によって深刻な経済的・精神的リスクに直面するケースも少なくありません。
まとまった資金を得て理想のセカンドキャリアを築く人がいる反面、再就職難や生活防衛の失敗で深い後悔に苛まれる人が後を絶たないのはなぜでしょうか。本稿では、割増退職金の相場から最新の税制・失業給付の仕組み、そして「選ぶべき人・残るべき人」の境界線を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:割増退職金相場は月給の12〜36カ月分(数百万円〜3,000万円超)が目安だが、税制や手取り額の正確なシミュレーションが不可欠である。
- 要点2:募集形態によって「会社都合退職扱い」になるかどうかが分かれ、失業保険の給付制限や受給日数に数十万円〜百万円以上の格差が生じる。
- 要点3:黒字リストラが定着する中、明確な市場価値と生活防衛計画を持たない「逃げの応募」は50代再就職の現場で致命的な失敗を招くリスクが高い。
【2026年最新】なぜ優良企業でも急増?早期退職優遇制度募集理由と黒字リストラの真相
近年、東京証券取引所プライム上場企業を中心に、過去最高益を更新しながらも大規模な人員削減を実施する動きが定着しています。年間2万人を超える規模で早期退職の募集が行われる背景には、かつてのような「業績不振による緊急避難」とは全く異なる構造的要因が存在します。
企業が早期優遇退職に踏み切る最大の要因は、バブル期や就職氷河期世代の滞留による人員構成の歪みと、急速に進むデジタルシフトや事業ポートフォリオの転換です。過去にはルネサスエレクトロニクスが特別加算金や再就職支援等で約850億円の特別損失を計上して構造改革を断行した事例がありましたが、現在の黒字リストラの真相は、将来の成長領域へリソースを再配分するための「先制攻撃型の人員最適化」に他なりません。
また、早期退職優遇制度年齢制限の引き下げも顕著です。かつては50歳以上や55歳以上が主流だった対象年齢が、40代後半、さらには35歳以上のミドル層へと拡大しています。企業側にとっては高い人件費の圧縮と組織の若返りを同時に達成できる施策であり、この動きは今後も継続すると分析されています。
早期希望退職との違いは?会社都合退職扱いと失業保険給付制限のリアル
キャリアの選択肢を検討する上で最も混同しやすいのが、「早期優遇退職(常設型)」と「希望退職(時限型募集)」の制度的な差異です。これらは名称こそ似通っていますが、法的な位置づけや退職後の公的支援において極めて大きな違いを生み出します。
恒常的に就業規則へ組み込まれている定年延長・選択型の早期優遇退職制度を利用した場合、原則として自己都合退職として処理されるケースが一般的です。一方、企業が期間を区切って特別条件を提示する希望退職の多くは会社都合退職扱い(特定受給資格者)となります。
この区分の差は、ハローワークにおける早期退職失業保険給付制限の有無に直結します。自己都合退職の場合は一定の給付制限期間(2カ月程度)が発生するのに対し、会社都合扱いの特定受給資格者となれば、7日間の待期期間満了後すぐに基本手当が支給されます。さらに、50代以上で勤続20年以上の被保険者であれば所定給付日数が最大330日まで拡充されるため、受給総額で100万円以上の差が生じることも珍しくありません。
【徹底比較】割増退職金相場と早期優遇退職金手取り・税金計算のカラクリ
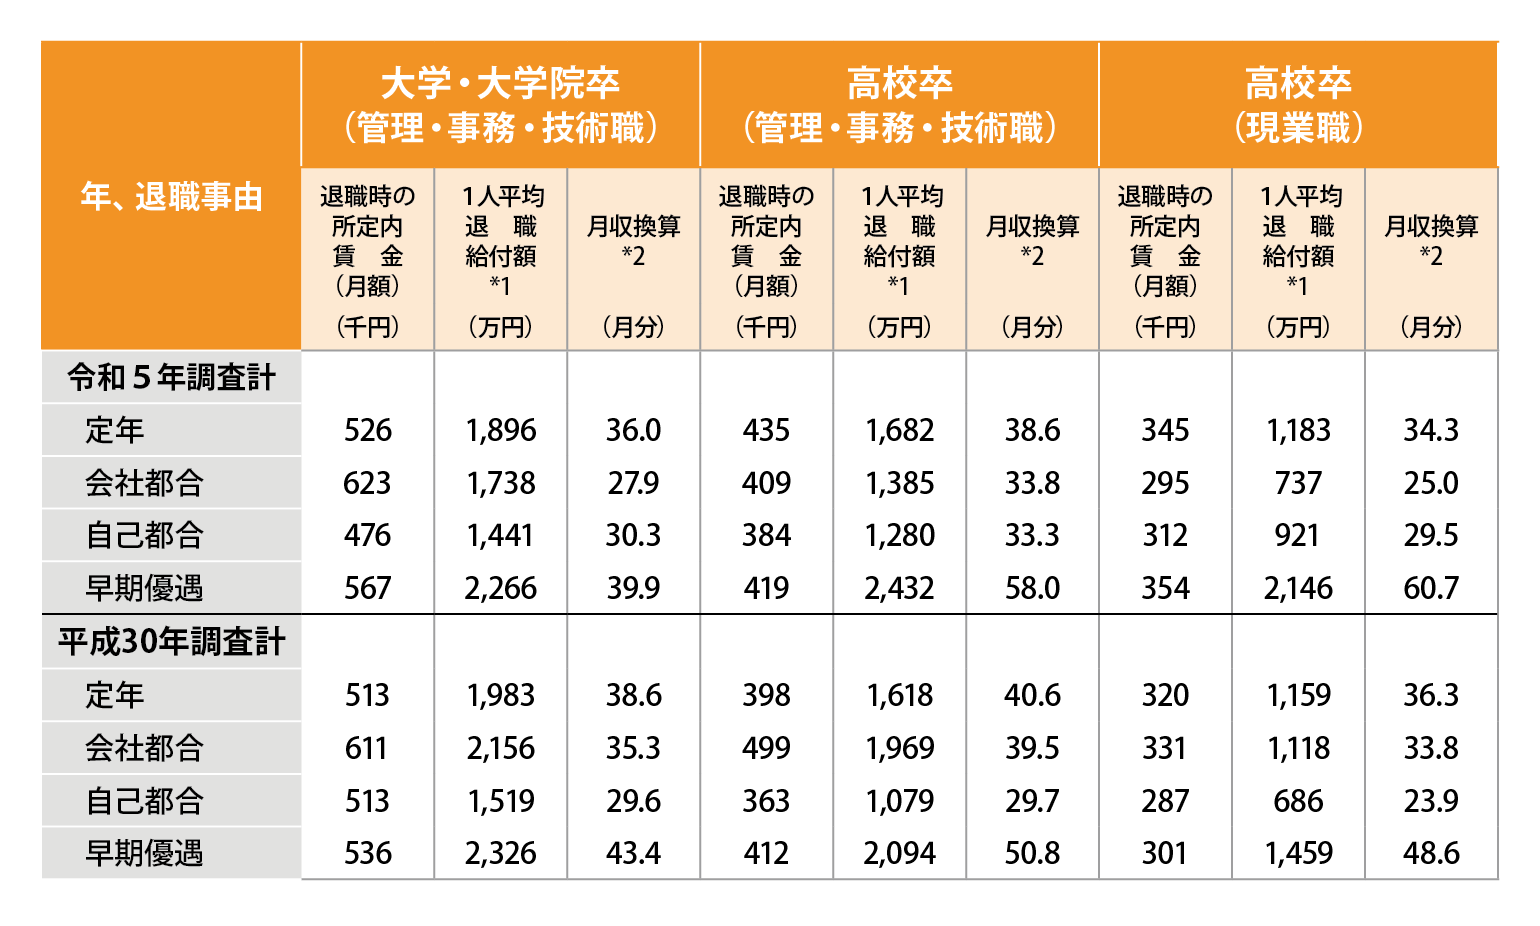
早期優遇退職に応募する最大のインセンティブとなるのが、通常の退職金に上乗せされる特別加算金です。割増退職金相場は年齢や勤続年数、役職によって変動しますが、一般的には基準内月給の12カ月〜36カ月分(約1,000万円〜3,000万円前後)が上乗せされる設計が主流となっています。
| 退職形態の区分 | 割増金の目安・総支給水準 | 失業保険(基本手当)の待遇 | 編集部の実態評価 |
|---|---|---|---|
| 早期優遇退職 (希望退職・特別加算) | 通常退職金 + 月給12〜36カ月分加算 | 特定受給資格者(会社都合)扱いが多く、給付制限なし・最長330日 | 一時的な手取り額は最大化するが、その後の無収入期間に対するリスク管理が必須。 |
| 通常自己都合退職 | 会社規定の自己都合支給率 (満額の60〜80%程度) | 一般離職者扱い。 給付制限期間あり(最長150日) | 退職金減額と待期期間の重複により、最もキャッシュフローが厳しくなる。 |
| 定年退職 | 規定満額支給 (加算金は原則なし) | 特定理由離職者等。 給付制限なし(最長150日) | 計画的なリタイアが可能だが、早期加算のような多額の上乗せは得られない。 |
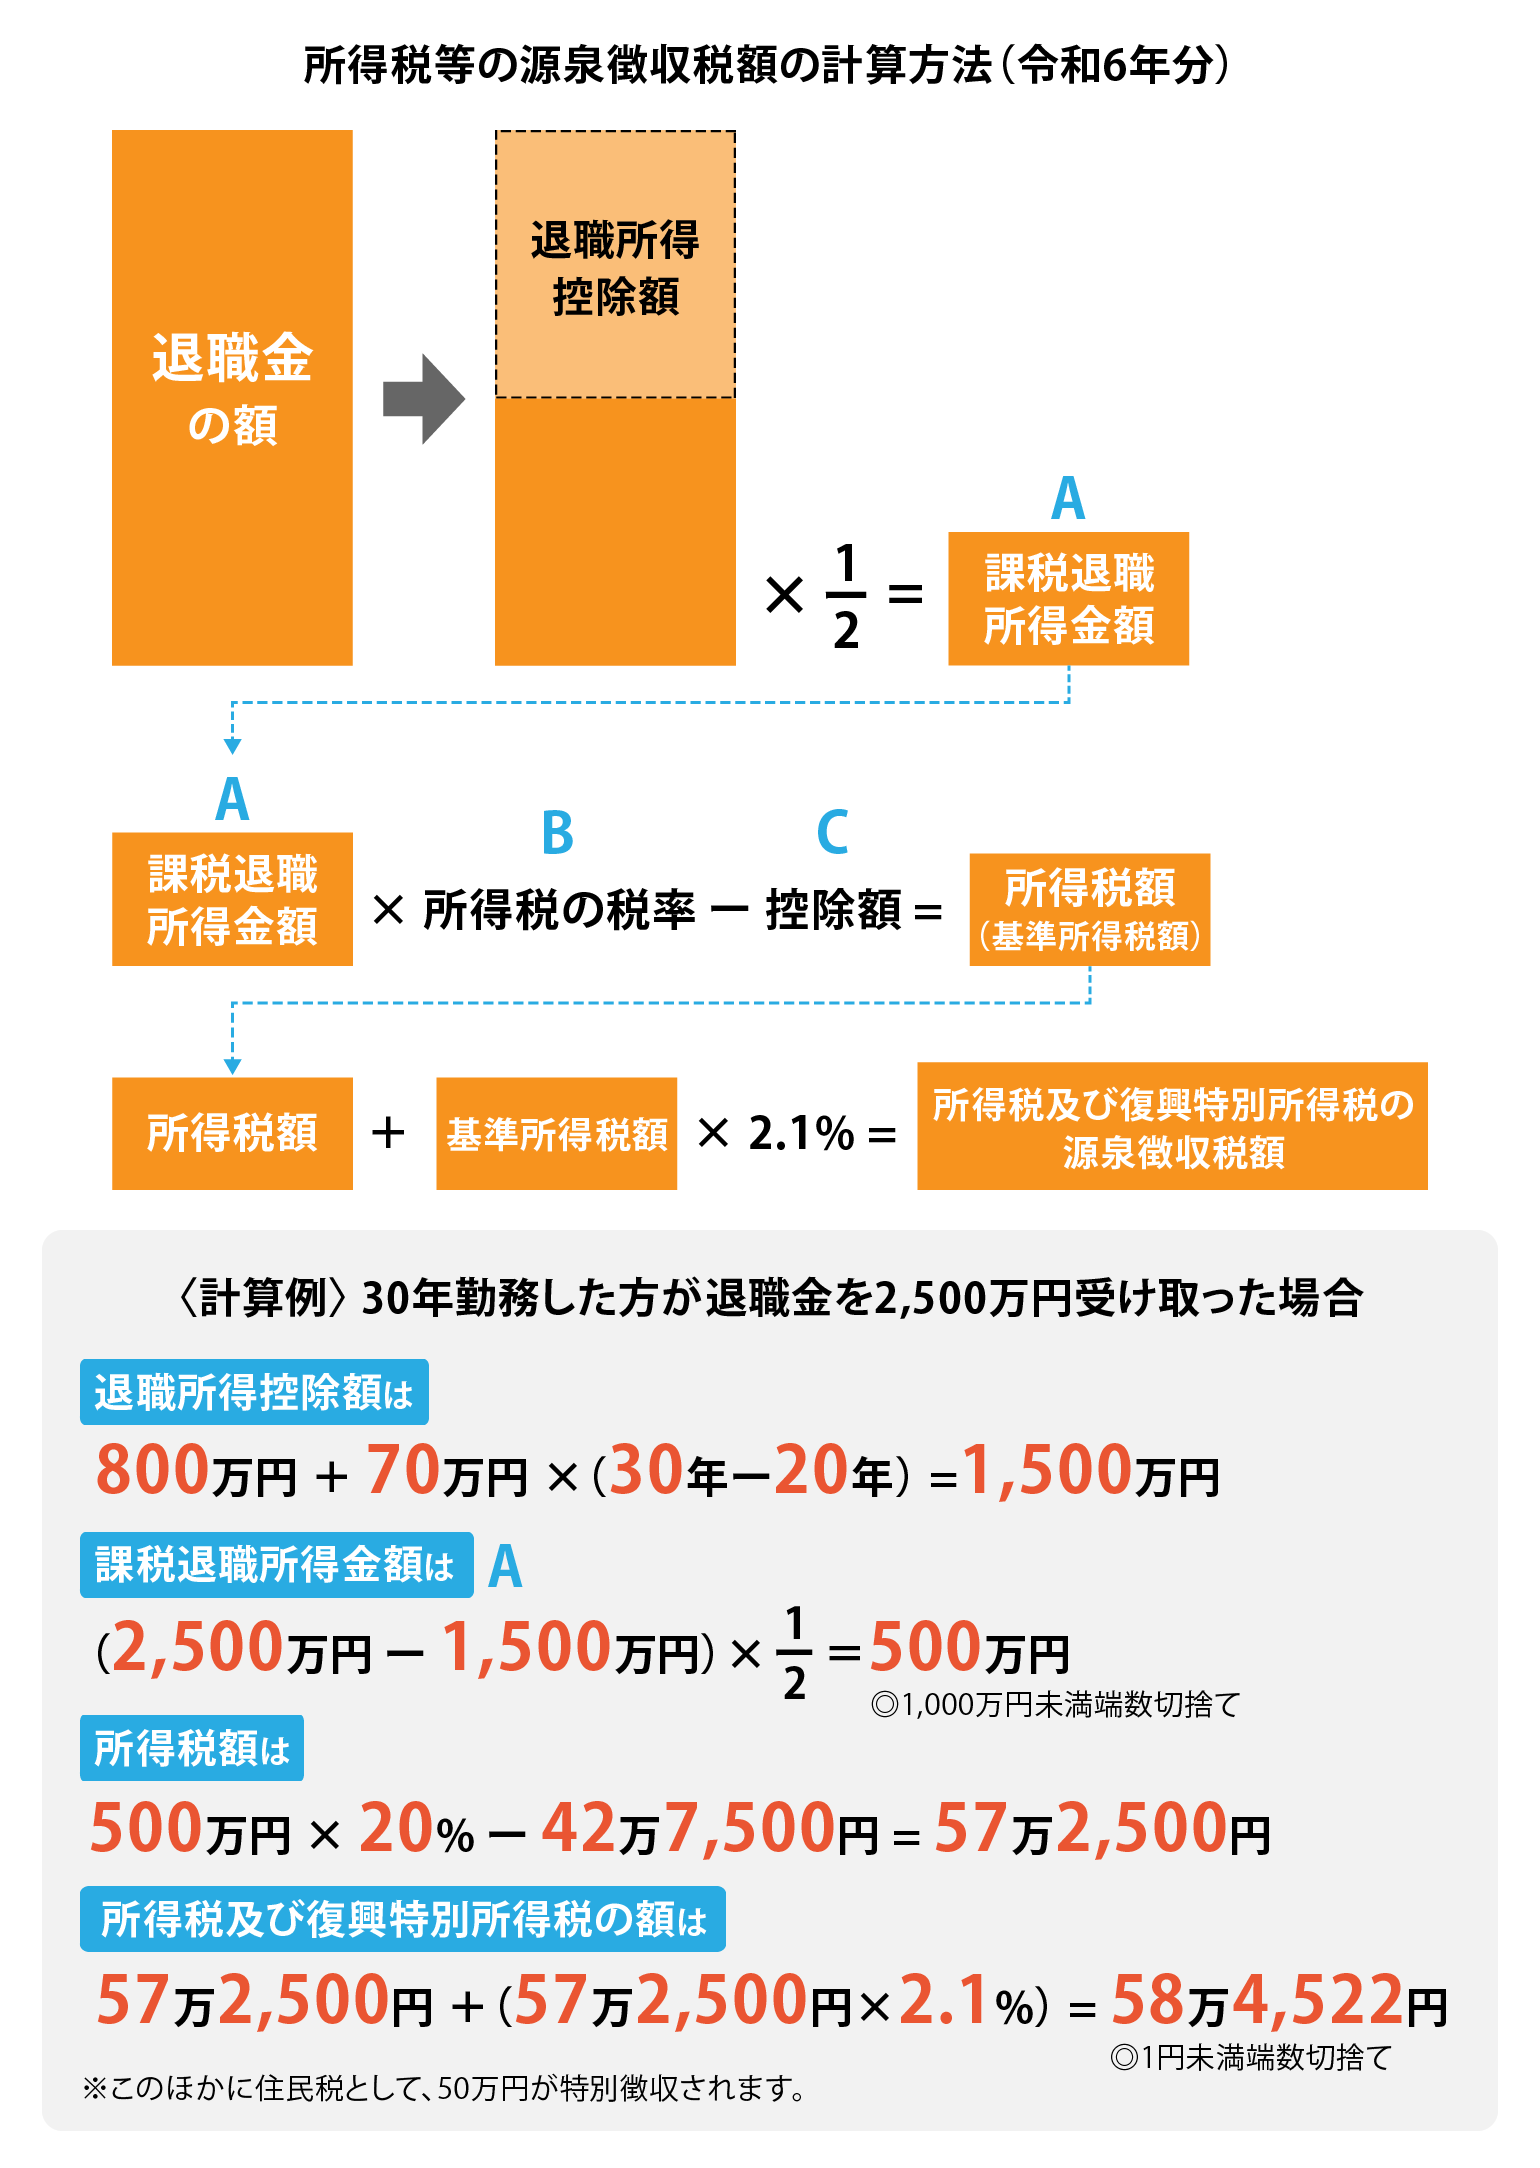
提示された金額を見る際に注意すべきは、退職金加算金税金計算と実際の手取り額です。特別加算金は税法上「退職手当等」に該当するため、極めて手厚い税制優遇である退職所得控除が適用されます。
勤続年数に応じた控除額(20年以下は40万円×年数、20年超は800万円+70万円×超えた年数)を差し引いた後の金額を「2分の1」にし、申告分離課税として他の所得と切り離して課税されるため、額面が3,000万円であっても早期優遇退職金手取りは2,700万円前後と、高い手元資金を残すことが可能です。ただし、退職翌年度の住民税や国民健康保険料の負担急増を見越した資金計画が欠かせません。

早期優遇退職メリットデメリットと50代再就職事情のシビアな現実
制度を利用するにあたっては、表面的な一時金の多さだけでなく、構造的な早期優遇退職メリットデメリットを冷静に天秤にかける必要があります。
メリットとしては、まとまった元手資金の確保、会社の費用負担による再就職支援会社(パソナ、リクルート等)のフル活用、そして会社都合扱いによる即時の失業給付受給が挙げられます。しかし、その裏にある最大のデメリットは「看板を失った後の再就職市場における評価の急落」です。
厚生労働省や人材紹介大手の実態調査によれば、50代早期退職再就職事情は極めて過酷です。同業他社への同等待遇での転職が成功する割合はごく一部であり、多くの転職者が年収30%〜50%減を余儀なくされています。特に、大企業の管理業務に特化してきたジェネラリストほど市場価値がつきにくく、応募社数が50社〜100社を超えても内定が出ないという「再就職氷河期」に直面する構造が浮き彫りになっています。
【実態検証】手記と現場取材で判明した「早期退職で後悔する人の特徴」
大手SNSや退職者コミュニティ、実際の当事者手記を分析すると、早期退職後に生活の破綻や精神的孤立に陥るケースには明確な共通パターンが存在します。現場取材から見えてきた早期退職で後悔する人の特徴は以下の3点に集約されます。
第一に、「現在の会社への不満や疲弊からの逃避」で応募した層です。業務のプレッシャーから逃れること自体が目的化し、退職後の明確な事業計画や転職活動の準備を怠った結果、退職後半年で貯蓄を切り崩す恐怖に襲われます。
第二に、「大企業の肩書きと自分の実力を混同していた人」です。社内政治や調整能力には長けていたものの、ポータブルスキル(他社でも通用する専門技能)を持たないため、面接で「何ができるのか」を具体的に言語化できずプライドを打ち砕かれます。
第三に、「社会的つながりと時間管理の喪失」です。自著や手記で語られる告白において頻出するのが、「平日の日中に誰からも連絡が来ない孤独感」です。家庭内での居場所を失い、生活リズムの乱れからメンタル不調に陥る事例が後を絶ちません。
【プロの結論】応募すべき人・絶対に踏みとどまるべき人の決定的な判断基準
社会心理学における「心理的バウンダリー(境界線)」の観点から見ると、早期退職の成否は「企業という巨大組織へのアイデンティティ依存」から健全に脱却できているかどうかに左右されます。提示条件に飛びつく前に、自身が以下のどちらに該当するかを厳格に照らし合わせてください。
【早期退職制度に応募すべき人の条件】
- すでに個人として稼ぐスキル、専門資格、または副業での実績基盤がある
- 住宅ローンの残債がなく、退職金と貯蓄を合わせれば最悪のケースでも年金受給まで生活が破綻しない
- 「年収が半分になってもやりたい仕事」や「起業・地方移住」という能動的な目的が定まっている
【会社に絶対に残るべき人の条件】
- 教育費のピークや多額の住宅ローン返済が今後5〜10年残っている
- 転職エージェントに事前相談しておらず、自身の市場価値を把握していない
- 「周りが辞めるから」「会社に居づらいから」という受動的な理由で決断しようとしている
【早期優遇退職】に関するよくある質問(FAQ)
Q1:割増退職金を受け取った場合、税金や手取り額はどのように計算されますか?
A1:割増退職金は通常の退職金と合算され、「退職所得」として扱われます。勤続年数に応じた退職所得控除を差し引いた後、残額の2分の1に対して課税されるため、通常の給与所得よりも大幅に税負担が軽くなります。額面3,000万円の場合、勤続年数や扶養状況にもよりますが、おおむね2,600万〜2,800万円程度が手取りの目安となります。
Q2:早期退職に応募した場合、失業保険は待期期間なしですぐに受給できますか?
A2:企業の募集要件が「希望退職」等の名目であり、離職票の離職理由が「会社都合(特定受給資格者)」に該当する場合は、7日間の待期期間終了後、2カ月の給付制限期間なしで受給可能です。ただし、常設の自己都合型早期退職制度の場合は給付制限がかかる場合があるため、人事部門への事前確認が不可欠です。
Q3:50代で早期退職に応募した場合、再就職先での年収水準はどうなりますか?
A3:特別な技術職や経営幹部クラスを除き、多くの場合は前職比で30%〜50%程度の年収ダウンとなるのが現実です。大企業での管理職経験のみでは評価されにくいため、再就職支援サービスをフル活用しつつ、中小企業でのプレイングマネージャー職や専門業務への適応が求められます。
まとめ:今後の動向と失敗しないための判断基準
企業の早期優遇退職は、人生の後半戦を主体的に再構築するための強力なテコになり得る一方で、準備を怠った者には厳しい現実を突きつける両刃の剣です。提示される数千万円の割増金は、決して「一生遊んで暮らせるボーナス」ではなく、次のキャリアを軌道に乗せるまでの「有限の運転資金」に過ぎません。
提示された条件の損得勘定だけに目を奪われることなく、失業給付や税金の実額、そして何よりご自身の「市場での実質的な価値」と「退職後の生活設計」を冷徹に見極めること。それこそが、制度の波に流されず後悔のない選択を勝ち取るための絶対原則です。 (出典: 早期 優遇 退職(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
