日本監査役協会の実務と活用法|研修・報告書から2026年最新動向まで
上場企業をはじめとする日本企業において、コーポレートガバナンスの中核を担う監査役、監査等委員、監査委員。不祥事防止や企業価値向上のプレッシャーが年々強まるなか、実務の羅針盤として全国の監査役等を強力に支え続けているのが「公益社団法人日本監査役協会」です。
取締役会の監督機能強化やサステナビリティ開示の信頼性確保など、ガバナンス改革が次なるステージへ突入した2026年現在、現場の監査役が果たすべき職責はかつてないほど高度化しています。本記事では、日本監査役協会の基本的な組織概要や年会費体系、実務に直結する「監査役監査基準」「監査報告書ひな形」、評判の高い研修プログラムの実態から、ガバナンス改革の最新潮流までを網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本監査役協会は、監査役監査基準の策定や監査報告書ひな形の提供を通じ、監査役の実務インフラを一手に担う公益法人である。
- 要点2:新任からベテランまでをカバーする階層別研修や実務指針の定期改訂により、監査等委員会設置会社への移行や内部統制システム監査の高度化を支援している。
- 要点3:2026年のガバナンス改革局面において、同協会は形式的な監査からの脱却と、サステナビリティ・AIリスクに対応する実効的な監査体制の構築を強力に後押ししている。
【役割と概要】公益社団法人日本監査役協会とは?設立背景と主要活動
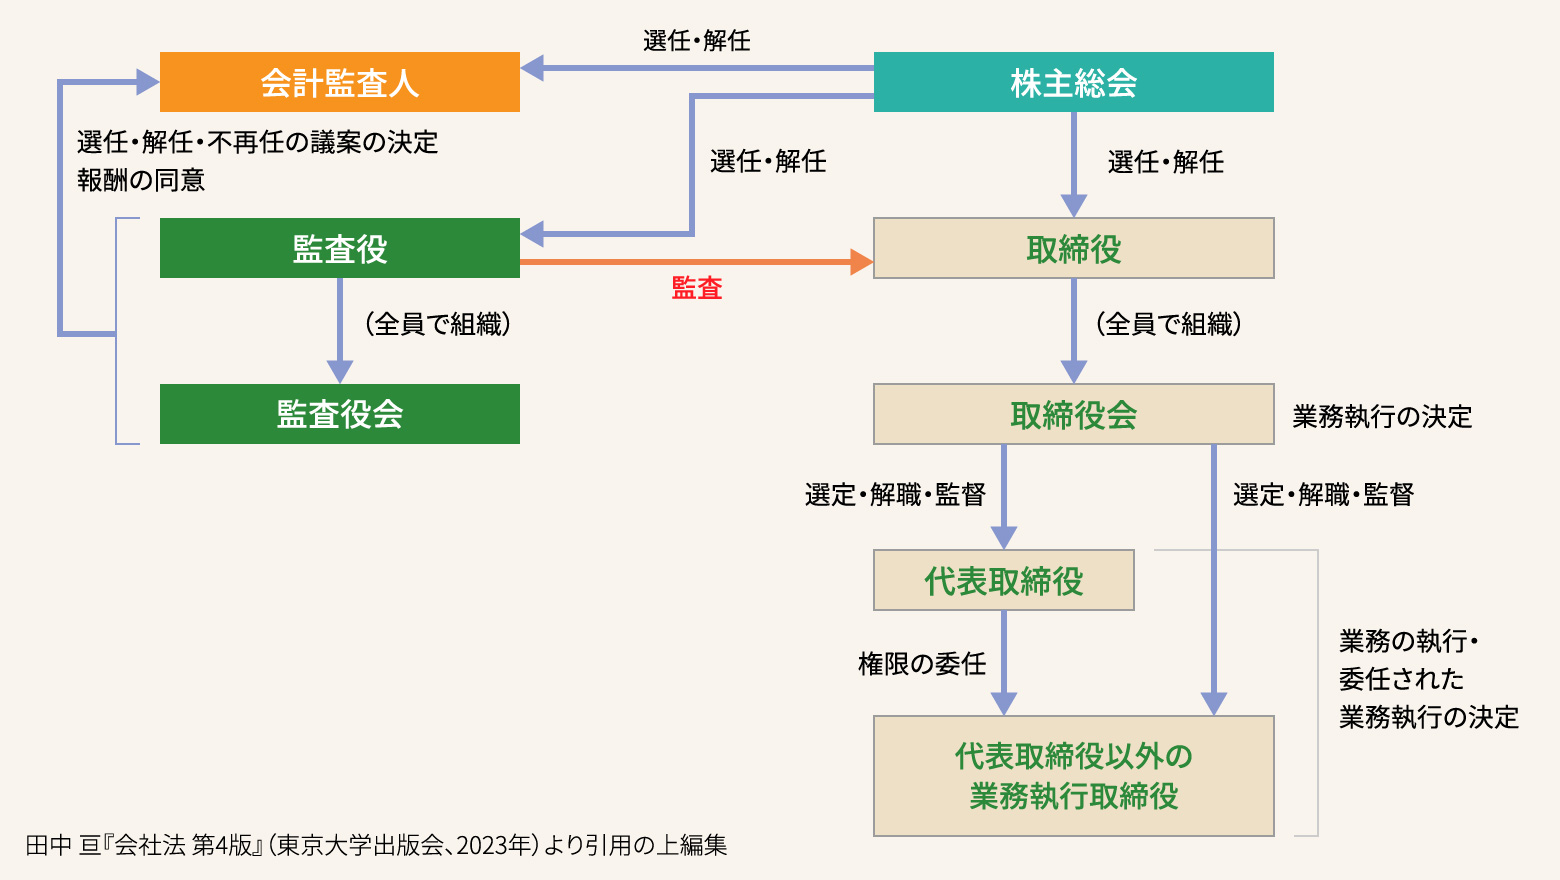
公益社団法人日本監査役協会は、1974年に社団法人として発足し、2012年に公益社団法人へ移行した全国組織です。日本全国の株式会社等における監査役、監査等委員、監査委員、および監査役会や監査等委員会が加盟しており、上場企業の大多数が会員として名を連ねています。
日本企業における監査役の役割と責任は、会社法および金融商品取引法に基づき、取締役の職務執行を監査し、違法行為の差し止めや計算書類の適正性を検証することにあります。しかし、法律の条文だけでは「具体的に現場で何をどこまで調査し、どのように監査報告書へ落とし込むべきか」という日々の実務判断を網羅できません。同協会は、こうした現場の法的・実務的ギャップを埋めるため、実践的な行動指針の策定、調査研究、行政・関連機関への意見表明(パブリックコメント提出等)を精力的に展開しています。
協会の本部(東京)をはじめ、関西、中部、九州などの各支部に専門委員会や部会が設置され、実務家同士の知見共有ネットワークが緊密に張り巡らされている点も大きな特色です。

【実務直結の支援】監査報告書ひな形と監査役監査基準・実務指針の活用法
監査役の実務において、日本監査役協会が発行する各種ドキュメントは事実上の「デファクトスタンダード(標準規範)」として機能しています。特に現場で日常的に活用されているのが、以下の三本柱です。
第一に挙げられるのが監査役監査基準です。会社法や関係法令の理念を踏まえ、監査役が保持すべき心構えや行動規範を体系化したもので、社会情勢や法改正に合わせて適時改訂されています。これと連動する監査役実務指針は、取締役会への出席、代表取締役との意思疎通、会計監査人との連携、子会社調査など、具体的業務の進め方をステップごとに詳述しています。
第二に、決算期の実務負荷を劇的に軽減するのが監査報告書ひな形です。事業報告、計算書類およびその附属明細書、さらには連結計算書類に係る監査報告書の記載例が、単体監査役・監査役会・監査等委員会などの組織形態別、および特記事項の有無別にあらゆるパターンで網羅されています。適時改訂される解説付きひな形を参照することで、記載不備や法的な手戻りリスクを未然に防ぐことが可能です。
第三に、内部統制システム監査に関する指針です。財務報告の信頼性のみならず、コンプライアンス体制、リスク管理体制、グループ企業管理の実効性をいかに検証するかについて、チェック項目やヒアリングの着眼点が極めて具体的に整理されています。
【比較データ】日本監査役協会の年会費体系と提供サービス一覧
企業のガバナンス体制や規模によって、協会の活用価値やコストパフォーマンスはどのように評価されるのか、公開情報および一般的な実務水準に基づき整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・他機関比較 | 編集部の見解・評価 |
|---|---|---|---|
| 日本監査役協会年会費 | 資本金規模や監査役等の人数に応じた等級制(年間数十万円規模〜) | 各種経済団体や役員向け研修機関と同水準 | 実務指針の閲覧、無制限の研修受講権、相談機能を含むため対費用効果は極めて高い |
| 日本監査役協会研修 | 年間数百回以上の講座、全国大会、オンデマンドeラーニング配信 | 民間のビジネススクールや監査法人主催セミナー | 新任役員に対する法的義務の周知と実務習得において必須級の網羅性を誇る |
| 提供ツール・ひな形 | 監査報告書ひな形、監査計画書例、監査調書モデル、監査役会規則例 | 法律事務所による個別作成(1案件数十万円〜) | 法改正に完全準拠した最新テンプレートを即座に入手でき、法的安全性が担保される |
| 情報ネットワーク | 全国規模の部会活動、業種別懇談会、他社監査役との意見交換会 | 個人的な人脈形成や同業他社との限定的な交流 | 社内で孤立しがちな監査役にとって、他社のリアルな運用の実態を知る貴重な場 |

【現場の実態】「日本監査役協会研修」のリアルな評判と受講者の生の声
就任直後の監査役が最初に直面するのは、「業務の抽象度の高さ」と「背負う法的責任の重さ」です。事業部門出身の常勤監査役や、外部から招聘された社外監査役にとって、日本監査役協会研修は実務の立ち上げにおける生命線として評価されています。
実務経験者の手記やインタビュー取材、法務コミュニティで語られるリアルな声からは、以下のような実態が浮かび上がります。
「就任当初は何から手をつければよいか皆目見当がつかなかったが、協会の『新任監査役等研修会』を受講したことで、会社法上の権限と監査調書の残し方がクリアになった」(東証プライム上場企業・新任常勤監査役の回顧手記より)
「他社の社外監査役と業種別部会で議論できたことが最も有益だった。自社で『執行側とどこまで踏み込んで対話すべきか』という距離感の悩みを共有し、客観的な目線を取り戻すことができた」(製造業・社外監査等委員)
一方で、SNSやビジネスパーソンの間では「講義内容が網羅的かつ緻密すぎて、法律・会計初学者には消化不良を起こしやすい」「自社のビジネスモデルに即した個別具体的な判断までは踏み込めないため、自社での咀嚼が不可欠」といった率直な指摘も存在します。基礎知識のインプットとして研修を活用しつつ、実務への適用には自社の監査スタッフや顧問弁護士・監査法人との連携が不可欠です。
【2026年最新動向】ガバナンス改革と監査等委員会設置会社の急増への対応
2026年現在の日本企業を取り巻く環境は、コーポレートガバナンスコードの浸透と東証市場再編に伴う要請の高度化により、劇的な構造変化の最中にあります。その最たるものが、監査役会設置会社から監査等委員会設置会社への移行トレンドの加速です。
監査等委員会設置会社では、取締役会における議決権を持つ監査等委員が過半数の社外取締役で構成されるため、経営監督の迅速化と強靭化が図られます。しかし現場では、「従来の監査役監査と何が変わり、監督権限をどのように行使すべきか」という運用の混乱が生じがちです。日本監査役協会は、監査役等委員会の実効性評価や「監査等委員会監査等基準」の策定を通じ、移行期特有の実務課題に対する明確な指針を相次いで提示しています。
さらにガバナンス改革2026年最新動向として注目されるのが、サステナビリティ情報・人的資本開示の信頼性担保と、生成AI等の急速な利活用に伴う内部統制リスクです。有価証券報告書における非財務情報の開示拡充を受け、監査役は財務諸表の監査にとどまらず、サステナビリティ開示プロセスの内部統制監査をどのように設計すべきかという新たな責務に直面しています。協会は最新の研究報告書を迅速に公開し、時代に即した監査手法の確立をリードしています。
【誤解と盲点】日本監査役協会にまつわるよくある誤解を徹底検証
実務の現場では、日本監査役協会に対していくつか根強い誤解が見受けられます。代表的な盲点と真相を整理します。
誤解1:協会への加入は法律で義務付けられている?
真相:加入は完全に任意です。ただし、上場企業の監査役会の大多数が加入しているため「業界の標準装備」と見なされることが多く、未加入のまま独自流で監査体制を組むと、法改正への追従遅れや監査水準の妥当性を説明しにくいという実質的なリスクを抱えます。
誤解2:監査報告書ひな形をそのまま穴埋めすれば監査役の責任は免れる?
真相:ひな形はあくまで形式的・網羅的な記載例に過ぎません。実際の監査手続を適切に踏んでいなければ、万一の会計不正や粉飾決算が発生した際、監査役としての「善管注意義務違反」に問われます。ひな形の背景にある監査役監査基準の趣旨を理解し、実体のある監査を実施することが大前提です。
誤解3:非上場企業やIPO準備企業にはハードルが高すぎる?
真相:非上場企業向けの実務指針やIPO準備企業に特化した研修カリキュラムも充実しています。むしろ、監査役スタッフが不在で1〜2名の監査役しか置けない未上場企業ほど、協会の相談窓口やひな形、専門研修を外部リソースとして活用するメリットが大きくなります。
【プロの結論】組織社会学から見る監査役の孤独と協会の真の価値
組織社会学や企業心理学の知見に照らすと、日本の伝統的組織には「同調圧力」や「空気を読む文化」が根強く存在します。監査役は、かつての同僚や上司である業務執行取締役に対して厳しい意見を述べ、時に違法行為を厳しく指弾しなければならない「構造的孤独」を抱える役職です。この心理的プレッシャーから、監査が形式化・形骸化してしまう「馴れ合いのリスク」が常に潜んでいます。
日本監査役協会の真の価値は、単なるドキュメントや研修の提供にとどまりません。協会という「社外の独立した客観的アンカー(参照点)」を持つことで、監査役は社内の力学から健全な心理的バウンダリー(境界線)を引き、「協会の基準に基づき適正に職責を果たしている」という客観的な正当性を得ることができます。
協会をフル活用すべき企業・人: 社内昇格で就任し客観的な監査基準を早急に確立したい常勤監査役、他社事例や法改正の最新動向を効率的にキャッチアップしたい社外役員、IPO準備企業およびガバナンス体制を刷新中の成長企業。
活用に注意すべきケース: 協会のひな形を形式的に当てはめるだけで満足し、自社固有のリスク(独自のサプライチェーン問題や新規IT事業のリスク等)への直接的な現場調査を怠ってしまうケース。ツールの形式準拠と実態監査のバランスを保つ姿勢が求められます。
【日本監査役協会】に関するよくある質問(FAQ)
Q1:日本監査役協会への入会手続きや年会費の支払いはどのように行われますか?
A1:法人の機関(監査役会や監査等委員会等)または法人単位で申し込みを行います。入会金および年会費は会社の資本金区分や役員数に応じて規定されており、通常は会社の経費(監査役等に関する業務費用)として処理されます。
Q2:監査等委員会設置会社や指名委員会等設置会社の委員でも入会・利用できますか?
A2:可能です。現在では監査役会設置会社の監査役だけでなく、監査等委員会設置会社の監査等委員、指名委員会等設置会社の監査委員も多数会員となっており、それぞれの機関設計に応じた専用部会や実務指針が用意されています。
Q3:監査報告書のひな形や実務指針は、非会員でも入手できますか?
A3:基本的な意見書や一部の要約資料は協会の公式ウェブサイト上で一般公開されていますが、実務で必須となる詳細な解説付きの「監査報告書ひな形」や最新の「実務指針・監査調書モデル」の完全版ファイルは、原則として会員専用ページ(マイページ)での限定公開となっています。
Q4:2026年以降のガバナンス改革において、監査役に最も求められる資質は何ですか?
A4:適法性監査(法令違反がないかのチェック)を前提としつつ、妥当性監査(事業リスクの識別や持続可能性の検証)に対する感度を高めることです。特にサステナビリティ開示やAIガバナンスなど、非財務情報とテクノロジーリスクに対する深い理解が重視されています。
まとめ:今後の動向と失敗しないための判断基準
公益社団法人日本監査役協会は、日本企業のコーポレートガバナンスを足元から支える不可欠な実務プラットフォームです。激変する法的環境と市場の要請のなかで、監査報告書ひな形や監査役監査基準、実践的な研修プログラムは、監査役がその重責を果たすための強力な武器となります。
形式的なチェックにとどまらず、企業の持続的な企業価値向上を促す「攻めと守りのガバナンス」を確立するために、日本監査役協会の蓄積された知見とネットワークを主体的に活用していくことが極めて肝要です。 (出典: 日本 監査 役 協会(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
