経常利益とは?営業利益との違いと計算方法・赤字の見極め方を徹底解説
決算書や経済ニュースで日常的に目にする「経常利益(けいつね)」は、企業が事業活動全体を通じてどれだけ効率的に利益を生み出したかを示す、日本独自の極めて重要な財務指標です。本業の調子が良くても、借入金の利息負担が重かったり為替変動の打撃を受けたりすれば、企業の収益力は大きく揺らぎます。その実態を正確に浮き彫りにするのが経常利益の役割です。
しかし、営業利益や当期純利益との違いが曖昧なまま財務諸表を眺めているビジネスパーソンや投資家は少なくありません。金利環境の変化や為替変動リスクが高まる現在、経常利益の構造を正しく把握することは、取引先の信用調査や投資判断において必須のリテラシーといえます。本稿では、経常利益の基礎から計算手法、マイナス時の見極め方まで、実務目線で明快に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:経常利益は「本業の儲け(営業利益)」に「財務活動などの損益(営業外収益・費用)」を加減した、企業の総合的な収益力を測る指標。
- 要点2:営業利益との最大の違いは本業以外の経常的な損益を含む点であり、当期純利益とは突発的な損益(特別損益)や税金を除外している点で区別される。
- 要点3:金利上昇や為替急変動の局面では「営業黒字でも経常赤字(経常損失)」に転落するリスクがあり、売上高経常利益率とキャッシュフローの併読が欠かせない。
【基本解説】経常利益とは?企業の「総合的な稼ぐ力」を示す重要指標
経常利益とは、企業が毎年繰り返して行う通常の事業活動(本業および財務・投資活動)から生み出される利益を指します。ビジネスの現場では通称「ケイツネ」と呼ばれ、企業の基礎体力を診断するバロメーターとして長年重視されてきました。
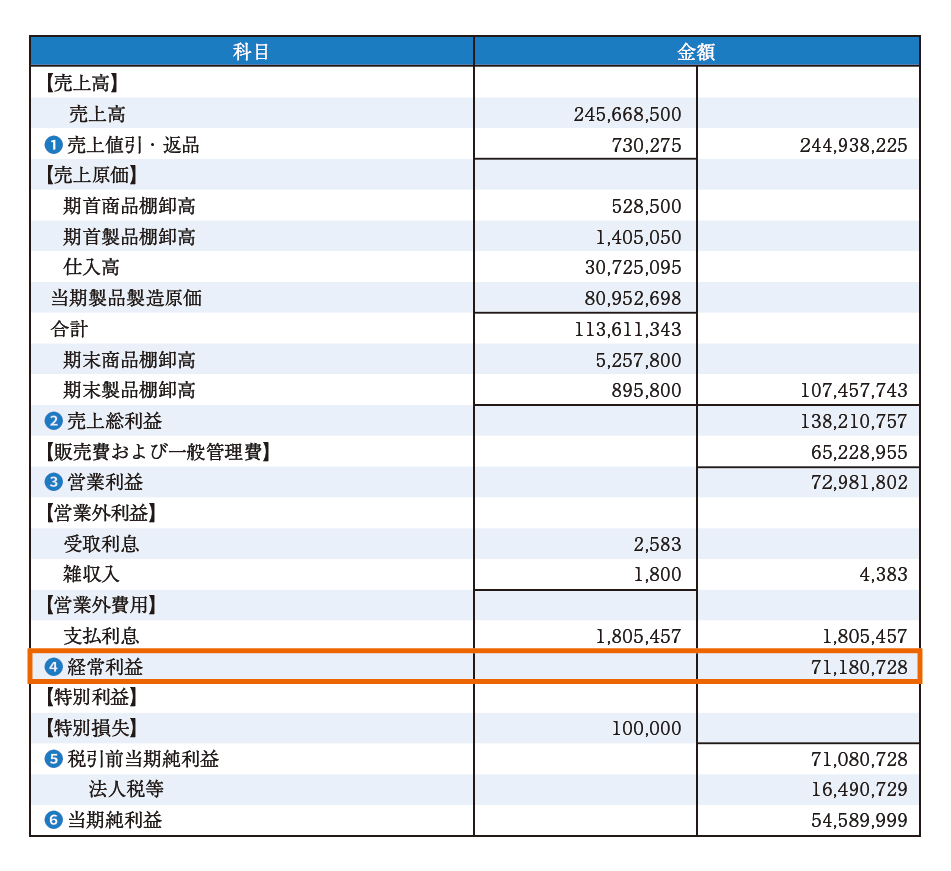
財務諸表の核となる損益計算書(P/L)には、上から順に5つの利益が記載されています。経常利益はその3番目に位置し、企業が日頃どのような経済活動を行い、最終的にどれだけの利益を手元に残せているのかを端的に示します。
損益計算書における5つの利益構造は次のとおりです。
- 売上総利益(粗利):売上高から売上原価を差し引いた、商品・サービスの基本的な収益力。
- 営業利益:売上総利益から販売費及び一般管理費(販管費)を差し引いた、本業の儲け。
- 経常利益:営業利益に本業以外の経常的な収益・費用(営業外収益・営業外費用)を合算した、企業の総合的な収益力。
- 税引前当期純利益:経常利益に突発的な損益(特別利益・特別損失)を加減した、税金控除前の利益。
- 当期純利益:法人税等を支払い、最終的に株主に帰属する純粋な最終利益。
経常利益の最大の強みは、「本業の力」と「財務マネジメントの巧拙」を合算して評価できる点にあります。いくら本業でヒット商品を出して営業利益を稼いでも、過度な借入による利息支払いが多額であれば、企業全体としての手残り利益は目減りします。経常利益を追うことで、企業の継続的な稼ぐ力の真実が見えてきます。

【違いを完全整理】営業利益・当期純利益・売上総利益と何が違うのか?
経常利益の理解を深めるには、他の利益指標との境界線を明確に引く必要があります。特に「営業利益」や「当期純利益」との混同は、企業の経営状態を見誤る主因となります。
営業利益との違いは、本業以外の継続的な収益やコストが含まれているかどうかです。営業利益は本業の競争力そのものを表しますが、経常利益は資金調達コスト(支払利息)や余剰資金の運用益(受取配当金・受取利息)までを反映します。
一方、当期純利益との比較では、一過性の要因(特別損益)が含まれるかどうかが分岐点です。例えば、保有不動産の売却益や自然災害による損失、事業拠点の閉鎖損などは「特別損益」として扱われ、経常利益には含まれません。つまり、経常利益は「平時における実力」、当期純利益は「その年度に起きたすべての事象を反映した最終結果」を表します。
| 利益の区分 | 詳細・計算式 | 一般的な基準・意味 | 編集部の見解・評価 |
|---|---|---|---|
| 売上総利益(粗利) | 売上高 − 売上原価 | 商品力・付加価値の源泉 | 原価高騰の影響を真っ先に受ける基礎体力指標。 |
| 営業利益 | 売上総利益 − 販管費 | 本業ビジネスの純粋な稼ぐ力 | 事業モデル自体の優劣を測る最重要項目。 |
| 経常利益 | 営業利益 + 営業外収益 − 営業外費用 | 財務活動を含む総合収益力 | 実力値を見る上で最もノイズが少なく信頼性が高い。 |
| 当期純利益 | 税引前当期純利益 − 法人税等 | 最終的な企業の取り分・配当原資 | 一時的な特損・特益に左右されやすいため精査が必要。 |
【計算方法と内訳】営業外収益・営業外費用の具体例と実務での注意点
経常利益の計算方法は非常にシンプルです。
【経常利益の計算式】経常利益 = 営業利益 + 営業外収益 − 営業外費用
計算自体は単純ですが、実務で重要となるのは「営業外収益」と「営業外費用」の内訳項目の把握です。
主な営業外収益の項目:
- 受取利息・受取配当金:預貯金や保有株式から得られる果実。
- 有価証券売却益(投資目的):日常的な余剰資金運用による利益。
- 為替差益:外貨建て取引や資産における為替相場の変動益。
- 不動産賃貸収入:本業とは別に保有する遊休不動産からの家賃収入。
- 持分法による投資損益:関連会社の業績に応じた取り込み利益。
主な営業外費用の項目:
- 支払利息・社債利息:金融機関からの借入金や発行社債に伴う利払いコスト。
- 為替差損:為替レートの変動による損失。
- 融資関連費用・手数料:コミットメントライン契約費用や保証料。
- 有価証券評価損:日常的に運用する有価証券の含み損。
国内外の金利情勢が転換点を迎えている環境下では、営業外費用の支払利息が企業業績に与えるインパクトが急増しています。財務体質が脆弱で有利子負債依存度が高い企業は、営業利益が前年並みであっても、営業外費用の増加によって経常利益が急減する構造的なリスクを抱えています。
【実態検証】「営業黒字なのに経常赤字」はなぜ起きる?マイナスの理由と現場のリアル
損益計算書を分析する際、最も警戒すべきパターンのひとつが「営業利益は黒字なのに、経常利益が赤字(経常損失)」という状態です。実務の現場や投資コミュニティで語られる具体例をもとに、その発生要因を検証します。
経常損失に陥る主な理由は大きく3つに集約されます。
- 過大な有利子負債と金利負担:本業の利益を上回る巨額の支払利息が発生しているケース。レバレッジを効かせすぎた過剰投資が裏目に出た典型例です。
- 急激な為替変動による為替差損:輸入企業が急激な円安に見舞われた場合や、外貨建て負債の評価替えで多額の差損が生じるケース。
- グループ会社・関連会社の不振:持分法適用会社の赤字を取り込むことで、営業外費用が膨らむケース。
大手企業の財務担当者は、現場の空気感を次のように証言しています。
「営業現場がどれだけ汗を流して販売費を削り、営業黒字を確保しても、過去の無理な借入利息や為替ヘッジの失敗で経常赤字に転落すると、社内の士気は一気に落ち込みます。銀行側の融資姿勢も、営業利益より経常利益の数値をシビアに見て金利条件を見直してきます」(東証プライム上場企業・財務部マネージャー)
逆に、「営業赤字なのに経常黒字」という企業も存在します。これは受取配当金や不動産賃貸収入などの営業外収益によって、本業の赤字を埋め合わせている状態です。一見すると黒字で安心に見えますが、本業の競争力が衰退している「ゾンビ企業」の兆候である可能性が高く、投資や取引には慎重な見極めが求められます。
【業界別データ】経常利益率の目安・平均値と財務分析における収益性指標
企業の収益性を客観的に評価する際、金額そのものだけでなく「売上高経常利益率」を算出して同業他社と比較することが不可欠です。
【売上高経常利益率の計算式】売上高経常利益率(%) = (経常利益 ÷ 売上高) × 100
財務省の「法人企業統計調査」や経済産業省の「企業活動基本調査」などの公的データをもとに算出された、全産業および主要業種の平均的な目安は下表のとおりです。
| 業種分類 | 経常利益率の目安・平均 | 収益構造の特徴 | 優良企業の判定ライン |
|---|---|---|---|
| 全産業平均 | 約 3.5% 〜 4.5% | 日本国内の中小〜大企業を含む標準値 | 5.0%以上で良好、10%以上で極めて優秀 |
| 情報通信・ITサービス業 | 約 8.0% 〜 12.0% | 原価率が低く無形資産が中心のため高利益率 | 15.0%以上 |
| 製造業 | 約 4.0% 〜 6.0% | 設備投資や原材料価格の変動に左右されやすい | 8.0%以上 |
| 卸売業・小売業 | 約 1.5% 〜 3.0% | 薄利多売モデルが多く、回転率で勝負する構造 | 4.0%以上 |
| 宿泊・飲食サービス業 | 約 1.0% 〜 3.5% | 人件費や店舗家賃など固定費比率が高い | 5.0%以上 |
一般的な評価基準として、売上高経常利益率が5%を超えていれば標準以上の優良企業、10%を超えていれば極めて高い競争力と健全な財務基盤を持つ企業とみなされます。一方、0〜1%台が続く企業は、わずかな売上減少や金利上昇で赤字転落する脆弱性を抱えています。

一般に知られていない盲点とネットの誤解|「ケイツネ信仰」の落とし穴
日本の企業社会では伝統的に経常利益が最も重視されてきましたが、現代の財務分析においてはいくつかの注意すべき落とし穴が存在します。
誤解1:経常利益が出ていれば会社は絶対に倒産しない
利益は会計上の計算結果であり、実際の現金の動きとはズレが生じます。売掛金の回収遅延や多額の在庫滞留が発生している場合、経常利益が黒字であっても手元資金が枯渇して「黒字倒産」に至るケースは少なくありません。必ず営業活動によるキャッシュ・フローとセットで確認する必要があります。
誤解2:グローバル企業の決算書でも経常利益を比較できる
実は、「経常利益」という区分は日本基準(J-GAAP)独自の概念です。国際財務報告基準(IFRS)や米国会計基準(US GAAP)には経常利益という項目が存在せず、営業利益(Operating Profit)の次には金融損益等を含めた税引前利益が記載されます。外資系企業やIFRS適用企業と日本基準企業を比較する際は、営業利益や税引前当期純利益で比較しなければミスリードにつながります。
【プロの結論】財務健全性を見抜くためのチェックリストと判断基準
取引先や投資対象企業の財務健全性を経常利益から見抜く際、プロが実践している判断基準を整理しました。
- 評価してよい企業(安全圏):
- 営業利益と経常利益が同水準、もしくは経常利益の方がやや上回っている(余剰資金から健全な配当・利息収入を得ている)。
- 売上高経常利益率が同業他社平均を上回り、過去3〜5年間安定して推移している。
- 営業キャッシュフローが潤沢で、経常利益の数字とキャッシュ創出力に大きな乖離がない。
- 慎重に見極めるべき企業(危険水域):
- 営業利益に対して経常利益が極端に低い、または経常損失に陥っている(過大な借入金利息や為替損の恒常化)。
- 営業赤字を経常外の資産運用益や賃貸収入で埋め合わせ、見かけの経常黒字を取り繕っている。
- 金利引き上げ局面において、有利子負債比率が自己資本に対して高すぎる。
【経常利益とは】に関するよくある質問(FAQ)
Q1:企業の収益力を見るとき、営業利益と経常利益のどちらを重視すべきですか?
A1:企業の「本業の事業競争力」を見たい場合は営業利益を重視し、「財務活動や借入コストを含めた会社全体の実力・持続性」を見たい場合は経常利益を重視します。株式投資や信用調査の実務では、両者のバランス(営業利益から経常利益への減耗度合い)をチェックするのが基本です。
Q2:経常利益が赤字(経常損失)になったら即座に危険な状態ですか?
A2:一時的な為替急変による評価損であれば、翌期に回復する可能性があるため即座に致命的とは言えません。しかし、本業の営業赤字が原因である場合や、恒常的な過剰債務による支払利息の膨張が原因である場合は、資金繰り破綻の引き金になりかねない極めて危険なシグナルです。
Q3:売上高経常利益率と売上高営業利益率はどちらが高いのが普通ですか?
A3:無借金経営で豊富な現預金を持ち、利息や配当金収入が多い企業は「経常利益 > 営業利益」となります。逆に、設備投資のために多額の借入を行い、支払利息が発生している企業は「営業利益 > 経常利益」となるのが一般的です。どちらが上回っているかで、その企業の資本構成と財務戦略が読み取れます。
まとめ:経常利益を正しく読み解き、本質的な企業価値を見抜く
経常利益は、本業の事業活動の成果と財務戦略の巧拙をひとつに統合した、企業の真の地力を映し出す鏡です。営業利益との乖離に注目することで、「本業は強いが財務リスクを抱えているのか」「本業は苦戦しているが資産管理で持ちこたえているのか」といった、表面的な売上高だけでは見えない企業の内情が鮮明になります。
損益計算書を読み解く際は、経常利益の絶対額だけでなく、売上高経常利益率の推移や営業外損益の具体的な中身、そしてキャッシュフローの裏付けまで多角的に精査することが、失敗しない意思決定への確かな道筋となります。 (出典: 経常 利益 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
