領収書の但し書き「お品代」はNG?税務調査で否認を防ぐ2026年最新ルール
会計実務や日々の経費精算において、誰もが一度は目にする領収書の「但し書き」。店舗のレジで「但し書きはお品代でよろしいですか?」と尋ねられ、何気なく頷いて受け取っている方も少なくありません。しかし、インボイス制度が完全に定着した2026年現在、この長年の商習慣が税務調査における重大な火種となっています。
国税庁の調査現場では、実態の不透明な経費計上に対する追及が年々厳格化しており、但し書きが曖昧な領収書は「事業関連性の証明が不十分」として経費否認(損金不算入)の対象に直結します。本稿では、領収書の但し書きを巡る法的な位置づけから、税務署に否認されないための勘定科目別・具体例文、さらにインボイス制度下での正しい訂正ルールまで、現場の取材データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「お品代」や「空白」の但し書きは、税務調査で事業関連性を立証できず経費否認や仕入税額控除の対象外となる最大のリスク要因。
- 要点2:インボイス制度の要件である「課税資産の譲渡等の内容」を満たすため、品名や目的は具体的(例:書籍代、取引先との会食代)に記載する必要がある。
- 要点3:手書き領収書の加筆・修正は私文書偽造に問われる恐れがあるため、明細付きレシートの同時保管または再発行依頼が鉄則。
【真相】「お品代」はなぜ危険視されるのか?税務調査で否認されるNG理由
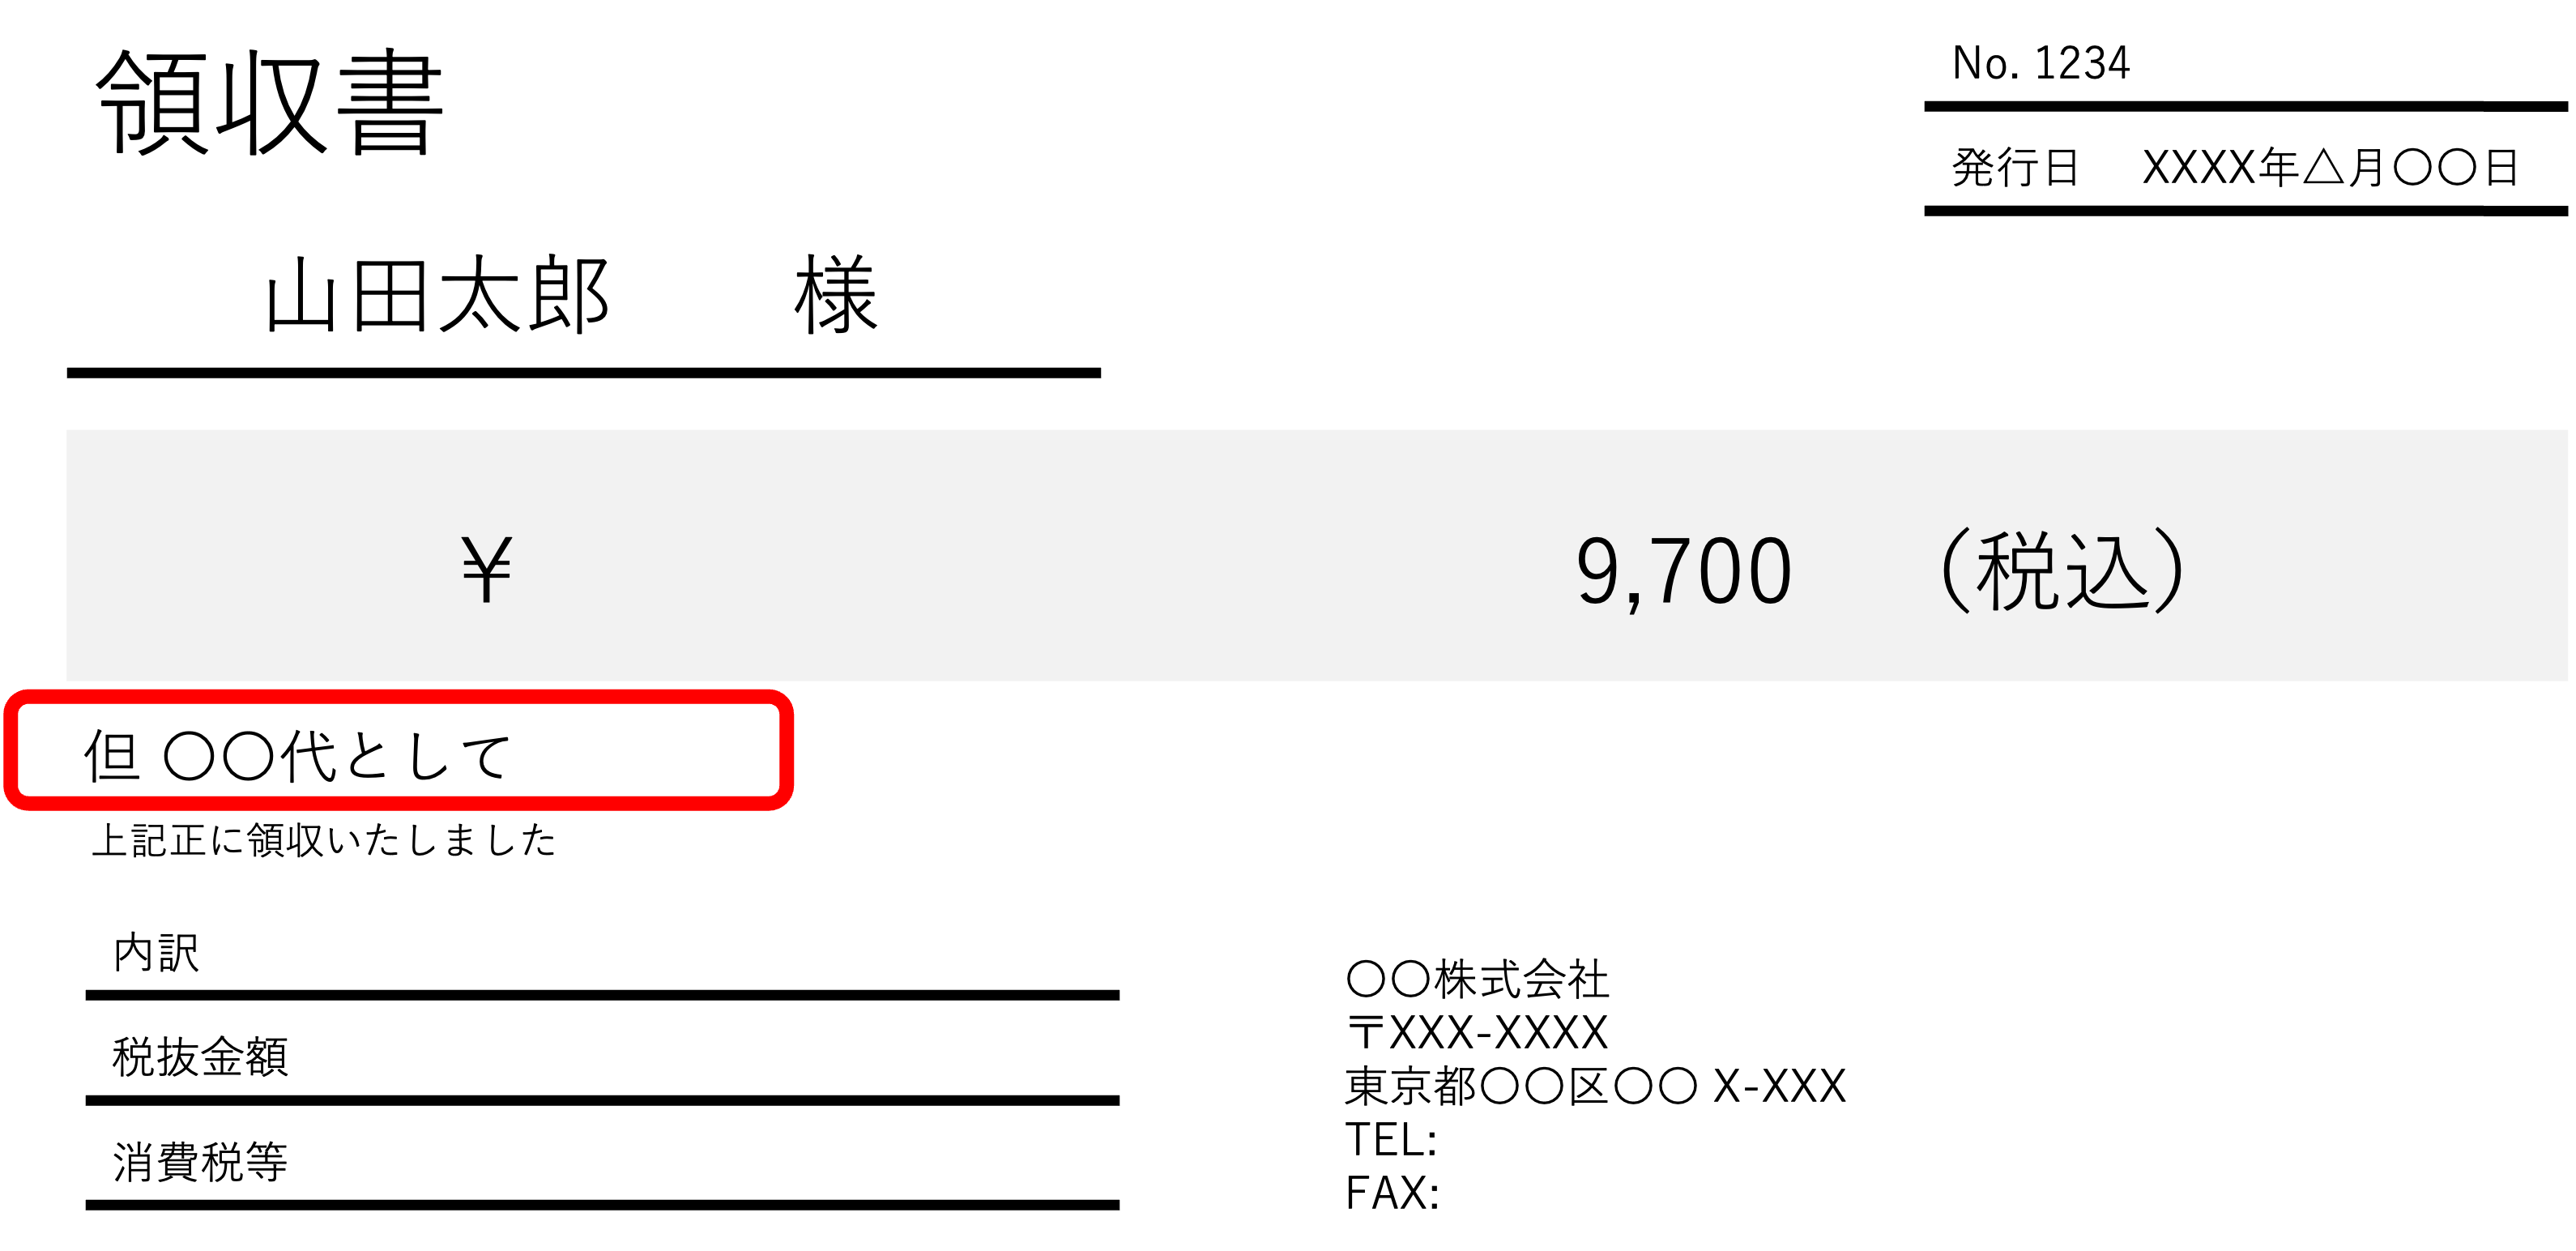
結論から言えば、領収書の但し書きに「お品代」と記載することは、税務リスクの観点から極めて危険です。法律上で「お品代」という表記そのものを直接禁止する文言はありませんが、税務調査において調査官が重視するのは「その支出が本当に事業活動に必要なものだったか」という実質課税の原則です。
都内の中堅税理士法人のベテラン税理士は、近年の税務調査の実態について次のように語ります。
「税務調査官が最初に見るのは領収書の日付、金額、そして但し書きです。『お品代』としか書かれていない10万円の領収書があった場合、それが事業用のパソコンなのか、私用のブランドバッグや高級家電なのか、書面からは一切判断できません。結果として、個人的な私的流用(家事関連費の混入)を疑われ、納品書や詳細な購入明細の提示を求められることになります。明細が出せなければ、経費から除外されるケースが日常茶飯事です」
「お品代」がNGとされる主な理由は以下の3点に集約されます。
第一に、使途の不透明性です。事業に必要な文房具や書籍を買ったのか、事業に関係のない嗜好品を買ったのかが判別できず、経費計上の根拠が揺らぎます。
第二に、インボイス制度(適格請求書等保存方式)における記載要件の不備です。消費税法上、適格請求書には「課税資産の譲渡等の内容」を明確に記載することが義務付けられており、抽象的すぎる表記は仕入税額控除が認められない原因になります。
第三に、税務調査官に対する心証の悪化です。「お品代」が多用されている帳簿は、経理処理が杜撰であるという印象を与え、他の経費項目まで徹底的に深掘り調査される引き金になりかねません。
インボイス制度における但し書きの必須要件|レシートとの優劣を比較検証
2023年10月のインボイス制度開始から月日が経過した2026年現在、仕入税額控除を適用するための領収書要件は完全に厳格化されています。特に注目すべきは、昔ながらの「手書き領収書」よりも、品名が1行ずつ印字される「POSレジのレシート」のほうが税務上の証拠能力がはるかに高いという事実です。
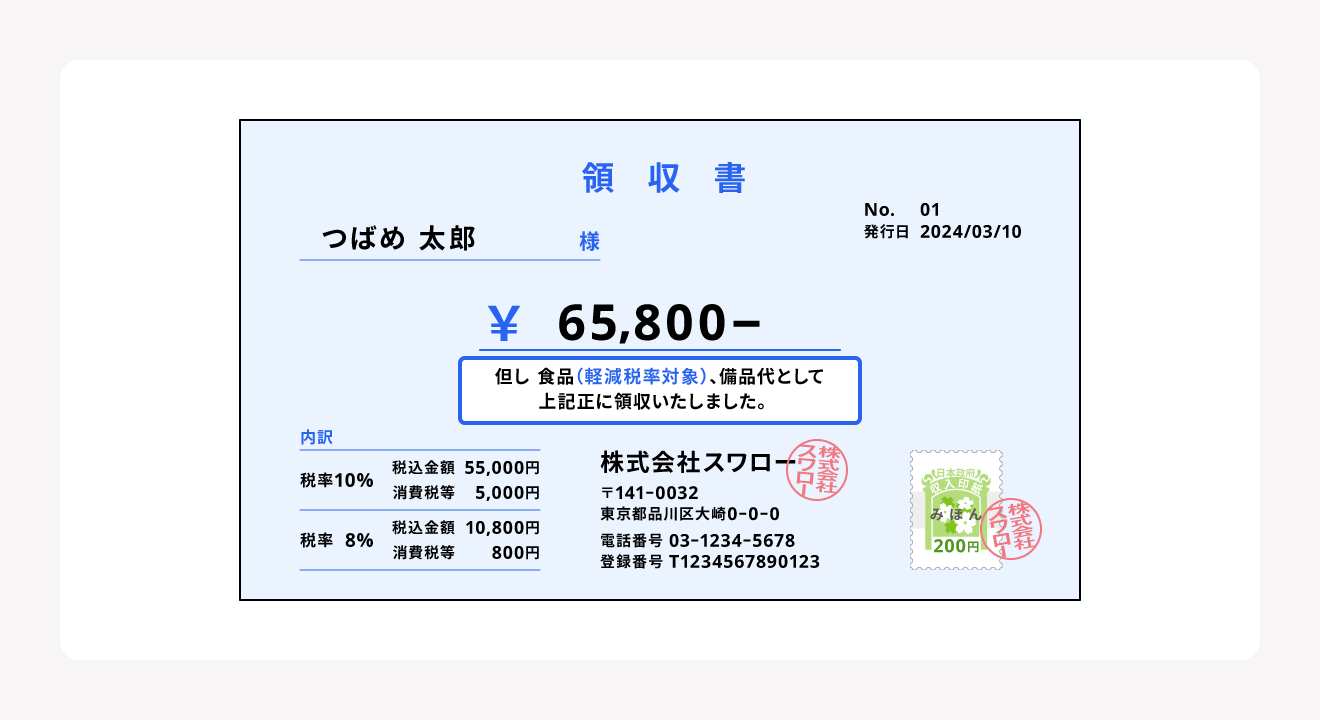
インボイス制度において、領収書(適格請求書)には以下の記載事項が必須と定められています。
適格請求書発行事業者の氏名または名称および登録番号(T+13桁)、取引年月日、取引内容(軽減税率の対象である旨を含む)、税率ごとに区分して合計した対価の額および適用税率、消費税額等、そして交付を受ける事業者の氏名または名称です。
ただし、小売業、飲食店業、タクシー業、写真業、旅行業などの不特定多数と取引する業種では、宛名が省略できる「適格簡易請求書(簡易インボイス)」の交付が認められています。ここでも但し書き(取引内容)の記載は必須であり、「お品代」では要件を満たさないリスクが残ります。
| 項目・比較要素 | 手書き領収書(但し書き:お品代) | 品名明記のPOSレシート | 税務・経理の実務評価 |
|---|---|---|---|
| 購入品目の明確さ | 極めて不透明(内訳不明) | 購入商品・サービス名が完全印字 | レシートが圧倒的に有利 |
| インボイス要件適合性 | 記載不備で否認されるリスクあり | 登録番号や税率区分が自動記載 | システム印字レシートが安全 |
| 税務調査時の信用度 | 私的流用を疑われやすい(低) | 客観的な改ざん不能データ(高) | 調査官の心証はレシートが最良 |
| 発行側の工数・ミス | 手書きによる書き損じ・脱漏が多い | レジ自動出力のためミスゼロ | レシート受け取りを推奨 |
【勘定科目別】経費で落とす但し書きの正しい書き方例文と実務テンプレート
領収書の但し書きは、自社の勘定科目と一目で紐付けられる具体性を持たせることが鉄則です。店員に指定する際は、業界用語や曖昧な略称を避け、一般的な商品・サービス名で依頼しましょう。
| 勘定科目 | 推奨される書き方例文(OK) | 避けるべき書き方(NG) | 実務上の防衛メモ・ポイント |
|---|---|---|---|
| 接待交際費 | 「取引先とのご飲食代として」 「お中元用菓子折り代として」 | 「お品代」 「飲食代」 | 裏面または余白に「相手先社名・氏名・人数」を自筆メモする |
| 会議費 | 「社内打ち合わせ時のお茶・軽食代として」 「貸会議室利用料として」 | 「お食事代」 「室料」 | 1人あたり1万円以下(交際費除外規定)の確認メモを残す |
| 消耗品費 | 「事務用文具(コピー用紙等)代として」 「業務管理用PC周辺機器代として」 | 「お品代」 「雑貨代」 | 量販店で購入した場合は商品明細レシートをホチキス留め |
| 新聞図書費 | 「業務研究用書籍代として」 「業界専門誌購入代として」 | 「本代」 「お品代」 | 漫画や雑誌と混同されないよう書名をメモしておくと確実 |
| 旅費交通費 | 「出張に伴うタクシー移動代として」 「業務出張宿泊費として」 | 「乗車代」 「代金」 | 移動区間(例:〇〇駅〜クライアント本社)を記録する |
飲食代における但し書きでは、単に「ご飲食代」とするだけでなく、どのような目的の会食だったのかを明確にしておくことが、交際費課税や否認を防ぐ強力な盾となります。
【実態検証】「但し書きなし・空白」の領収書が引き起こす最悪のシナリオ
「店員が忙しそうだったから」「後で自分で書けばいいと思ったから」という理由で、但し書きが空白(ブランク)の領収書を持ち帰ってしまうケースが見受けられます。しかし、これは税務上だけでなく法率的にも絶対に避けるべき行為です。
空白の領収書を受け取った側が、後から自分で但し書きや金額、宛名をペンで書き加える行為は、刑法第159条に規定される「有印私文書変造罪」または「有印私文書偽造罪」に該当する重大な犯罪行為となる恐れがあります。文書の発行権限を持たない者が無断で内容を加筆することは、発行元の名義を偽って文書を作成したとみなされるためです。
税務調査の現場でも、発行元の店員が書いた筆跡と、宛名・但し書きの筆跡が明らかに異なる領収書は即座に発見されます。筆跡の不一致が見つかった瞬間、調査官は「この会社は領収書を偽造・改ざんしているのではないか」という強い疑念を抱き、重加算税(35%〜40%)の賦課対象となる「隠蔽・仮装」と判定される危険性が跳ね上がります。
もし店舗側が但し書きの記載を忘れて空白のまま渡してきた場合は、その場ですぐに発行者に依頼して正しい品名を記入してもらいましょう。退店後に気づいた場合は、勝手に加筆せず、レシートを添付するか、社内の出金伝票に事実関係を詳細に記録して証憑として紐付けるのが正規の手順です。
但し書きを書き間違えた時の正しい手書き訂正方法と「上様」問題
店舗側の担当者が但し書きや宛名を書き間違えた場合、修正テープや修正液を使って消すことは厳禁です。修正具で消された領収書は改ざんを疑われ、証憑としての法的な効力を喪失します。
正しい手書き訂正のルールは以下の通りです。
誤字や記載ミスの部分に二重線(2本の平行線)を引き、その線に重なるように発行者の訂正印またはサイン(店舗の角印や担当者印)を押印します。その上で、余白に正しい文言を記載してもらいます。ただし、金額部分の訂正は改ざん防止の観点から基本的に認められないため、金額を間違えた場合は必ず「破棄のうえ新規再発行」を依頼してください。
また、但し書きとセットで問題視されるのが宛名の「上様(うえさま)」表記です。
消費税法上、簡易インボイスが認められる小売業・飲食業・タクシー等を除き、通常の適格請求書では「書類の交付を受ける事業者の氏名または名称」が必須要件です。宛名が「上様」で、さらに但し書きが「お品代」という二重の曖昧さを持つ領収書は、税務調査において「他人の領収書を拾って経費水増ししたのではないか」という架空経費計上の疑いを招く典型的なパターンです。宛名は必ず「株式会社〇〇」や「〇〇(個人事業主の屋号・本名)」と正式名称で記載してもらいましょう。

一般に知られていない盲点とネット上の誤解を是正する
領収書の但し書きに関して、インターネット上やSNSで囁かれている代表的な誤解を是正します。
誤解1:「領収書さえあればレシートは捨てて良い」は完全な間違い
「手書き領収書が最も格式が高く、レシートは簡易的なもの」という認識は過去の遺物です。現代の税務実務では、品目・数量・単価・税率が1点ずつ明記されたレジレシートのほうが、但し書きが「お品代」の手書き領収書よりも圧倒的に高い証拠能力を持ちます。両方発行された場合は、レシートを手書き領収書にクリップ留めして保管するのが実務上のベストプラクティスです。
誤解2:「クレジットカード明細があるから領収書は不要」の落とし穴
クレジットカードの利用明細書(Web明細含む)は、カード会社が発行した「請求明細」に過ぎず、商品を購入した店舗が直接発行した領収書ではありません。インボイス制度下では、原則として店舗側から発行された「適格請求書としての要件を満たす利用控」または「領収書」の保存が必須となります。
【プロの結論】手書き領収書を求めるべき人とレシートで完結すべき人の判断基準
現場の事務効率と税務コンプライアンスを両立させるための判断基準は明確です。
レシート保存で完結すべき人:日常的な文具購入、備品買い出し、少人数のカフェ打ち合わせ、タクシー移動など。品名が印字されるレシートの余白に目的をメモして保管するスタイルが最も安全かつ工数がかかりません。
正式な手書き領収書を求めるべき人・場面:取引先への高額な慶弔見舞金、冠婚葬祭関連の支出、レジシステムが未導入の小規模事業者からの仕入れ、または社内規程で宛名入り領収書の提出が義務付けられている役員クラスの接待会食など。この場合でも、但し書きには「〇〇社様との会食代」など具体的な用件を漏れなく記入してもらうことが絶対条件です。
【但し書き 領収 書】に関するよくある質問(FAQ)
Q1:店舗で但し書きを「お品代」と勝手に書かれてしまいました。後から自分で書き足しても大丈夫ですか?
A1:自分で書き足してはいけません。文書発行権限のない受取人が加筆すると私文書偽造・変造に該当する恐れがあります。購入時のレシートが手元にあれば、そのレシートを領収書と一緒に保管し、裏面等に具体的な購入目的をメモ書きして経理処理を行ってください。
Q2:ネットショッピング(Amazonや楽天など)の領収書における但し書きはどうなっていますか?
A2:主要なECサイトで自動発行される購入明細書兼領収書には、購入した商品の名称が自動的に印字されます。したがって但し書きを心配する必要はありません。PDFとして発行される適格請求書データをそのまま電子帳簿保存法の要件に従って保存するか、印刷して保管してください。
Q3:取引先との飲食代で、但し書きに同席した全員の名前を書く必要がありますか?
A3:但し書きの欄自体に全員の氏名を書く必要はありません。「取引先〇〇社様とのご飲食代として」と簡潔に記載してもらい、領収書の裏面や社内精算申請書の備考欄に「参加者:自社〇名、相手先〇社 役職・氏名〇名、計〇名」と詳細を記録しておくのが税務上の標準実務です。
Q4:レシートに品名が「部門01」や「雑貨」としか印字されない場合はどうすればいいですか?
A4:個人商店や一部の簡易レジでは大まかな部門名しか出ないことがあります。その場合は、レシートの余白に「何を購入したか(例:梱包用クラフトテープ3巻)」をボールペンで自筆メモとして残し、実際の納品書や現物写真を残しておくことで税務調査時の疎明資料(証拠)とすることができます。
まとめ:今後の動向と失敗しないための防衛策
領収書の但し書きは、単なる事務的な手続きの枠を超え、企業のコンプライアンス姿勢や経理体制の健全性を測る重要なバロメーターです。インボイス制度の定着と電子帳簿保存法の運用が進むこれからの時代、「お品代」や「空白」といった曖昧な商習慣に依存し続けることは、税務調査による追徴課税や企業の社会的信用失墜という大きな代償を伴います。
経費の正当性を証明する最大の武器は、「いつ・誰が・どこで・何のために・いくら支払ったか」という取引の具体性と透明性です。手書き領収書を安易に過信せず、品名が明記されたレシートの積極的な活用と、具体的な但し書きの徹底を日々のルーティンとして定着させましょう。 (出典: 但し書き 領収 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
