領収書の但し書き「お品代」は危険?税務調査で否認を防ぐ書き方と具体例
レジで会計を済ませる際、店員から「但し書きはお品代でよろしいですか?」と聞かれ、深く考えずに頷いてはいないでしょうか。インボイス制度(適格請求書等保存方式)が完全に定着した現在、曖昧な但し書きが書かれた領収書は、税務調査や社内経理の現場でかつてないほど厳しい目に晒されています。
事業の経費として正しく計上したつもりでも、記載内容の不備一つで「使途不明金」や「私的流用」と疑われ、追徴課税のリスクを背負うケースが後を絶ちません。税務署の調査官がどこに目を光らせているのか、そして確実に経費として認めさせるための正しい書き方とはどのようなものなのか。税務実務の現場データや最新の法規制をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「お品代」や品目の空白は商品内容が特定できず、税務調査で事業関連性を立証できずに経費否認される最大のリスク要因になる。
- 要点2:インボイス制度下では「課税資産の譲渡等の内容」の記載が義務付けられており、手書き領収書よりも明細付きレシートの方が証拠能力が高い。
- 要点3:飲食代の人数・相手先、消耗品代の具体的品目、手土産の用途など、受領側のメモ追記や具体的な但し書き運用が最大の防衛策となる。
「お品代」はなぜ危険なのか?税務調査で経費否認を招く決定的な理由
長年、商慣習として広く使われてきた「お品代」という表記ですが、税務調査においてこの言葉は事実上「中身が何であるか分からない」と同義に扱われます。税務署の調査官が領収書をチェックする際、最大の判断基準とするのは「その支出が本当に事業活動に直接必要なものであったか(事業関連性)」です。
国税庁関係者への取材や国税不服審判所の公開裁決事例を精査すると、経費性を否認された事案の多くに「品目が特定できない手書き領収書」が絡んでいます。例えば、文房具店で事務用ノートを買ったとしても、高級万年筆や私的なギフト券、家電製品を買ったとしても、但し書きが「お品代」であれば外見上の区別がつきません。調査官から「この日、この店舗で具体的に何を購入したのか証明してください」と質問された際、数年前の領収書を見せられて即座に購入物を証明できる人は極めて稀です。
立証責任は常に納税者側にあります。購入品が特定できない場合、調査官は「私生活費の付け替え(私的流用)」や「架空経費」を疑います。最悪の場合、経費として否認されて所得税や法人税が再計算されるだけでなく、過少申告加算税や重加算税といった重いペナルティが課される事態に発展します。

【一覧表】OK・NGな但し書きの違いとインボイス制度下の必須要件
インボイス制度(適格請求書等保存方式)では、消費税の仕入税額控除を受けるための記載事項として「課税資産の譲渡等の内容」が厳格に定められています。手書き領収書における但し書きの妥当性について、実務上の基準を整理しました。
| 項目・記載例 | 詳細・記載レベル | 税務リスク・インボイス適格性 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| お品代 / 品代 | 品目の記載が一切ない包括的表現 | 極めて高い(インボイス要件不備の可能性大) | 店舗側に具体名を指定して書き直してもらうか、明細レシートを必ず添付する。 |
| 消耗品代(具体性なし) | 勘定科目名のみを転記した状態 | 中程度(金額や購入店舗によっては疑義) | 10万円未満の少額品であれば通ることもあるが、「事務用文具代」など一段階細分化すべき。 |
| 事務用PC周辺機器代(モニター等) | 具体的な購入品目が特定されている | 極めて低い(インボイス要件を完全充足) | 固定資産か一括償却資産かの判定もしやすいため、経理・税務ともに最も推奨される。 |
| ご飲食代(取引先名・人数を裏面記載) | 会議費・交際費の区分が明確 | 極めて低い(税法上の交際費要件を満たす) | 1人あたり1万円以下の飲食費特例を適用するためにも、相手方と人数の付記が必須。 |
| 但し書きが空白(空欄) | 記載なし | 税務上無効(証憑としての価値を喪失) | 受領後に自分で追記すると改ざんを疑われる。発行元に再発行を依頼するしかない。 |
【シーン別・業種別】税務調査をパスする但し書きの正しい例文と書き方
領収書の但し書きは、経理担当者や税務署員が「何の目的で、何にお金を使ったのか」を3秒で理解できる粒度で書かれているのが理想です。日常のビジネスで頻出するシーン別の実践的な例文を紹介します。
1. 飲食代・打ち合わせ費用(会議費・交際費)
飲食代の領収書では、単に「ご飲食代」と書くだけでは不十分です。税法上、1人あたり1万円以下の社外飲食費を経費(交際費の損金不算入から除外)とする特例を受けるためには、参加者と人数の記録が法律上の要件とされています。
- 推奨例文:「〇〇プロジェクト打ち合わせご飲食代として」
- 推奨例文:「クライアント(株式会社〇〇様)との会食代として」
領収書の但し書きスペースに書ききれない場合は、但し書きには「ご飲食代」と記入してもらい、領収書の余白や裏面に「相手先企業名、氏名、参加人数(合計4名など)」をボールペンで即座に自書メモしておく運用が税務実務の鉄則です。
2. 消耗品費・オフィス備品代
「消耗品代」という包括的な単語は避け、購入したカテゴリを記載します。
- 推奨例文:「事務用文具・コピー用紙代として」
- 推奨例文:「オフィス用Wi-Fiルーター代として」
- 推奨例文:「店舗用清掃用具および除菌スプレー代として」
3. 手土産代・贈答品(取引先への進物)
デパートや菓子店で支払う手土産代は、私的なおやつや家庭用の贈答品と混同されやすい費目です。私的流用ではないことを示すため、配布先や目的を明確にします。
- 推奨例文:「お中元用菓子折り代(取引先向け)として」
- 推奨例文:「訪問先(〇〇株式会社様)への手土産代として」
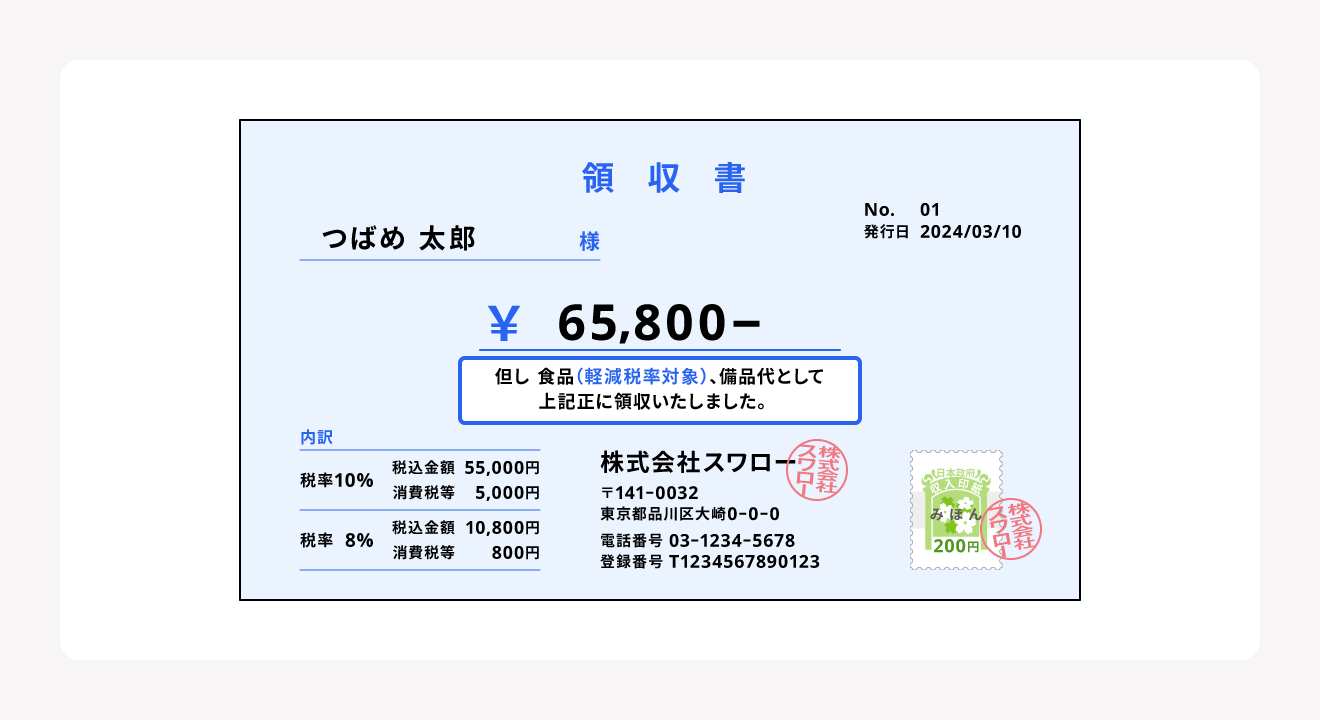
「宛名:上様」「但し書き:空白」の落とし穴|後から追記は許されるのか?
宛名に「上様」、但し書きが「空白」の手書き領収書を「何にでも使える万能チケット」のように考えているとしたら、それは完全に過去の遺物です。
「上様」宛て領収書の法的限界
インボイス制度において、小売業、飲食店業、タクシー業、写真業、旅行業などの限られた業種では、宛名のない「適格簡易請求書(簡易インボイス)」の発行が認められています。しかし、それ以外のBtoB取引(卸売業、コンサルティング、デザイン委託など)では、原則として買い手の正式名称(会社名や屋号、フルネーム)が記載されていないインボイスは無効となります。社内規定でも「上様」領収書の精算を一切認めない企業が急増しています。
但し書きの「後から自分で追記」は厳禁
「店舗で但し書きを空欄にしてもらい、会社に戻ってから自分で都合のいい品目を書き足す」という行為は絶対に避けてください。領収書は発行者(店舗側)が作成する「私文書」です。受領側が勝手に文字を書き足すと、筆跡やインクの違いから私文書偽造・変造や領収書の改ざんとみなされ、税務調査で最も重い処分対象になります。
もし店舗側が但し書きを書き忘れたり「お品代」と書いてしまった場合は、その場で書き直しを依頼するか、発行されたレシート(全品目が印字されたレジ明細)をホッチキスで領収書に留めて一緒に保存してください。税務実務において、改ざん不能なレジの明細レシートは手書き領収書よりもはるかに強力な証拠力を持ちます。
【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上の税務相談コミュニティや企業の経理担当者の間では、手書き領収書と但し書きを巡るトラブルの報告が日常的に飛び交っています。
大手メーカーの経理責任者は次のように現場の実態を語っています。
「毎月の経費精算で一番困るのが、役員や営業マンが出張先で受け取ってくる『お品代』の手書き領収書です。品目が分からないため、税理士から『このままでは税務調査で否認される可能性がある』と突き返されます。いまやレジの明細レシートにインボイス登録番号も購入品名もすべて印字されているのに、わざわざ手書きの不完全な領収書をもらってくること自体が、社内統制上の大きなリスクになっています」
また、個人事業主が集まるSNSやQ&Aサイトでも、「確定申告の税務調査で、ホームセンターの『お品代』領収書数十万円分をすべて生活費だと疑われ、一つひとつの使途を証明するのに膨大な時間を取られた」という悲痛な体験談が寄せられています。店舗側の「お品代でいいですか?」という言葉は、店舗側の手間の省略に過ぎず、納税者の利益を守る言葉ではないという現実を強く認識する必要があります。
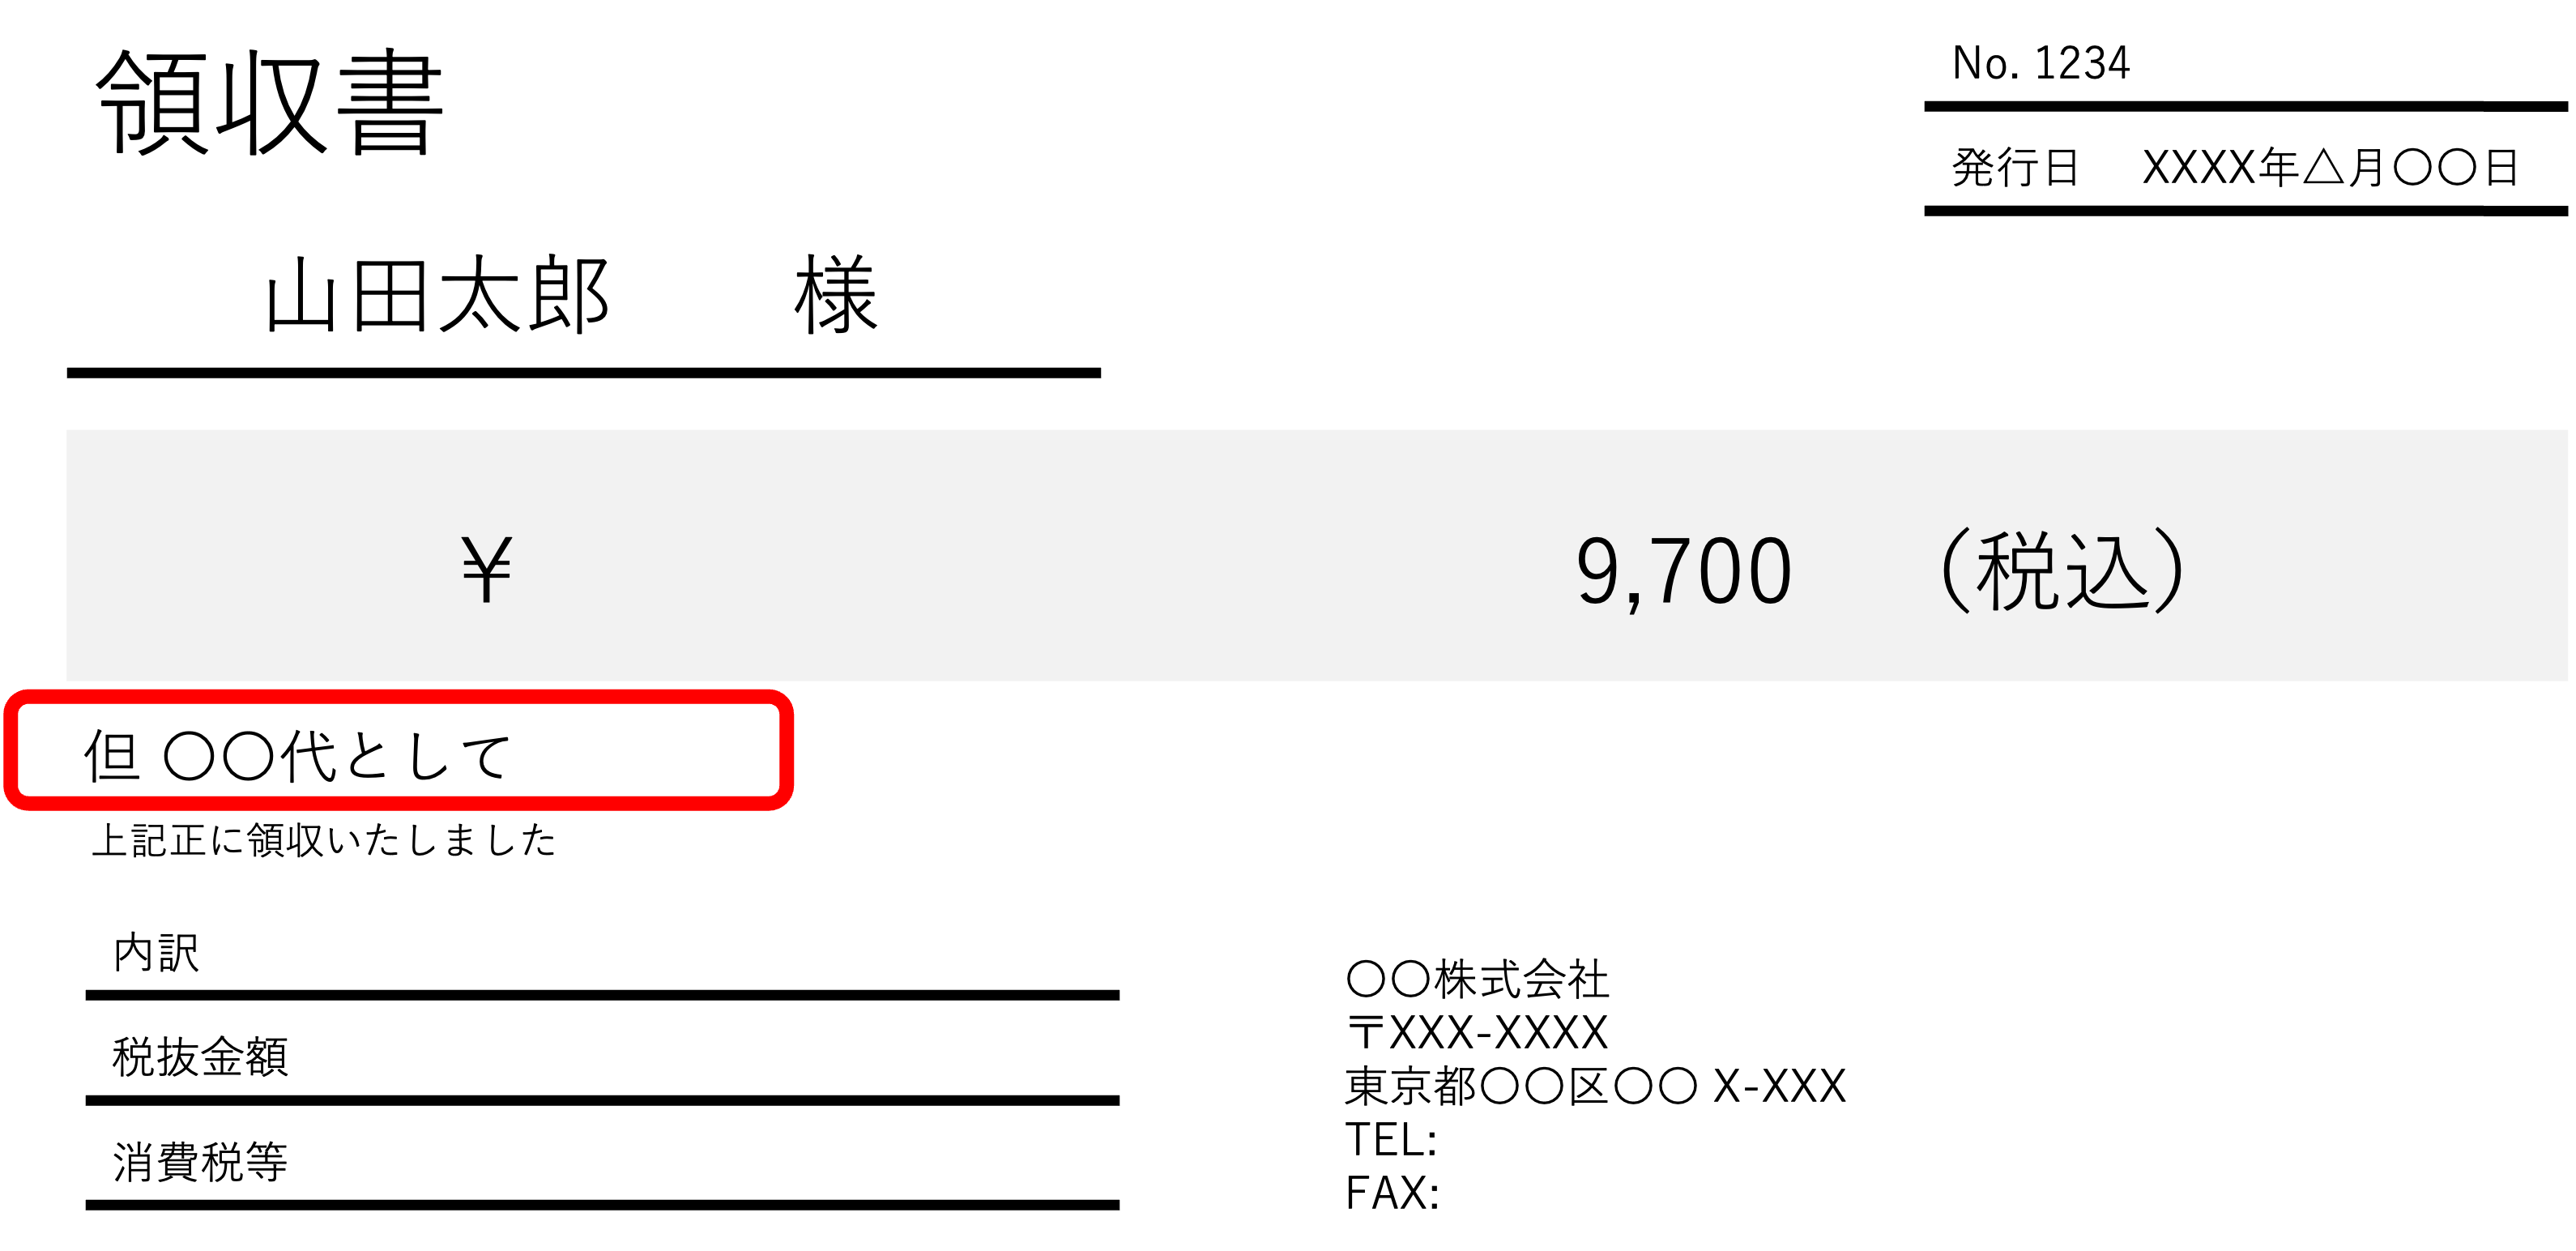
一般に知られていない盲点とネットの誤解
領収書の但し書きに関して、ネット上では多くの都市伝説や誤った情報が出回っています。代表的な2つの誤解を正します。
誤解1:「レシートより手書き領収書のほうが格上である」
これは昭和・平成初期の商習慣が引き起こした最大の誤解です。税務署や裁判所の判断基準は「形式」ではなく「取引の実態をどれだけ客観的に証明できるか」です。品名が「お品代」としか書かれていない手書き領収書よりも、商品名・数量・単価・消費税率・店舗情報が自動印字されたレシートの方が、税務上の証拠能力は圧倒的に上です。実際、国税庁のガイドラインでもレシートは正式な証憑として認められています。
誤解2:「Amazonやネット通販の領収書は但し書きを自由に変えられる」
ネット通販で領収書を自動発行する際、システム上で但し書きを自由入力できるプラットフォームは激減しました。電子帳簿保存法の厳格化に伴い、購入履歴の明細データと領収書データが完全に突合できる仕組みへと移行しています。画面上で都合のいい但し書きを入力してPDF化しても、裏データの購入履歴(明細)と食い違っていれば、電子データの隠蔽・仮装行為と判断されるため注意が必要です。
【プロの結論】健全な経費処理を徹底するための判断基準
領収書の管理とは、単なる事務作業ではなく「事業の正当性を証明する防衛ラインの構築」です。公私の境界線(バウンダリー)を曖昧にすることは、事業の健全性を損なう最初の一歩となります。
確実な経費処理を実践できる人の行動規範
- 手書き領収書をわざわざ頼まず、品目が印字された「レシート」をそのまま保管している。
- どうしても手書き領収書が必要な場合は、「お品代」を断り「〇〇用文具代」と具体名を指定する。
- 会食や交際費の領収書を受け取ったその日のうちに、裏面へ「同席者の社名・氏名・人数」をメモする習慣がついている。
今すぐ運用を改めるべき人の危険な兆候
- 店員に言われるがまま「お品代」「上様」で領収書を発行させている。
- 空白の領収書をもらい、後から社内で勝手に金額や但し書きを書き込んでいる。
- 品名明細のない領収書を何年も溜め込み、購入した中身をすでに覚えていない。
【領収書の但し書き】に関するよくある質問(FAQ)
Q1:飲食店でレシートが出ず、手書き領収書に「お品代」と書かれてしまった場合はどうすればいいですか?
A1:その場で店員に「ご飲食代」など具体的な内容への書き直しを依頼してください。店舗を出てしまった後は、領収書の裏面や余白に「同席した取引先名、氏名、参加人数、打ち合わせ内容」をボールペンで自筆メモとして残し、事業関連性を客観的に説明できるように補強してください。
Q2:クレジットカード決済の「利用明細書」は領収書の代わりになりますか?
A2:クレジットカードの利用明細書(引き落とし明細)単体では、購入品目や消費税の内訳が分からないため、インボイス制度上の適格請求書としては認められません。店舗から発行される「品目明細付きレシート」を必ずセットで保管してください。
Q3:少額の文房具などを複数種類まとめ買いした場合、但し書きはどう書けばいいですか?
A3:購入した代表的な品目を使い、「事務用文具・消耗品代として」や「筆記具・ファイル等代として」と記載してもらえば十分です。すべてを網羅して書く必要はありませんが、少なくとも「事務用品であること」が客観的に伝わる表現にしてください。
まとめ:曖昧な記載を捨てて強固な税務防衛を
領収書の但し書きは、一見すると小さな事務手続きに過ぎません。しかし、税務調査において調査官が最初に見るのは、そうした細かい部分に潜む「管理の甘さ」や「公私の混同」です。
「お品代」や「空白」といった曖昧な記載を完全に排除し、具体的な品目名や詳細メモを残すこと。そして何より、明細が克明に印字されたレシートを正しく保管することこそが、追徴課税を防ぎ、あなたの事業と利益を守る最大の盾となります。今日から受け取る領収書の但し書きを、いま一度見直してみてください。 (出典: 領収 書 但し書き(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
