医療費控除は領収書なしで申告可能?紛失時の対処法と税務署対策
確定申告の時期を迎え、医療費控除の計算を始めようとした矢先に「病院や薬局の領収書を紛失してしまった」「一部のレシートが見当たらない」と青ざめる納税者は後を絶ちません。年間10万円(総所得金額等が200万円未満の場合は総所得金額等の5%)を超える高額な自己負担を支払ったにもかかわらず、手元に紙の証明がないという理由だけで数万円単位の還付金を諦めてしまうのは大きな損失です。
国税庁の申告手続きがデジタルへ移行した現在、領収書そのものを税務署へ提出する運用は廃止されており、書類を紛失した場合でも合法的に医療費控除を適用できる救済ルートが整備されています。本稿では、領収書を紛失した際の具体的なリカバリー手順、健康保険組合から届く通知書やマイナポータルの活用法、再発行不可の壁を突破する病院へのアプローチ、さらには税務調査で否認されないための防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:平成29年(2017年)分の確定申告以降、紙の領収書の提出は不要となり、医療費控除の明細書の作成・提出で申告可能。
- 要点2:領収書紛失時もマイナポータル連携や医療費通知(医療費のお知らせ)、病院が発行する支払証明書の活用で正規にリカバリーできる。
- 要点3:申告後も5年間保存義務が課されるため、クレジットカード明細や家計簿、通院交通費メモなどの客観的記録を厳格に残すことが税務調査対策となる。
【2026年最新確定申告】領収書を紛失しても医療費控除を諦める必要がない理由
「領収書を捨ててしまったから、今年の医療費控除はもう無理だ」と思い込んでいる方が多いですが、その認識は制度の改定前の古い常識に基づいています。2026年最新確定申告の実務において、紙の領収書を申告書に添付して税務署の窓口に提出する、あるいは郵送する義務はすでに撤廃されています。
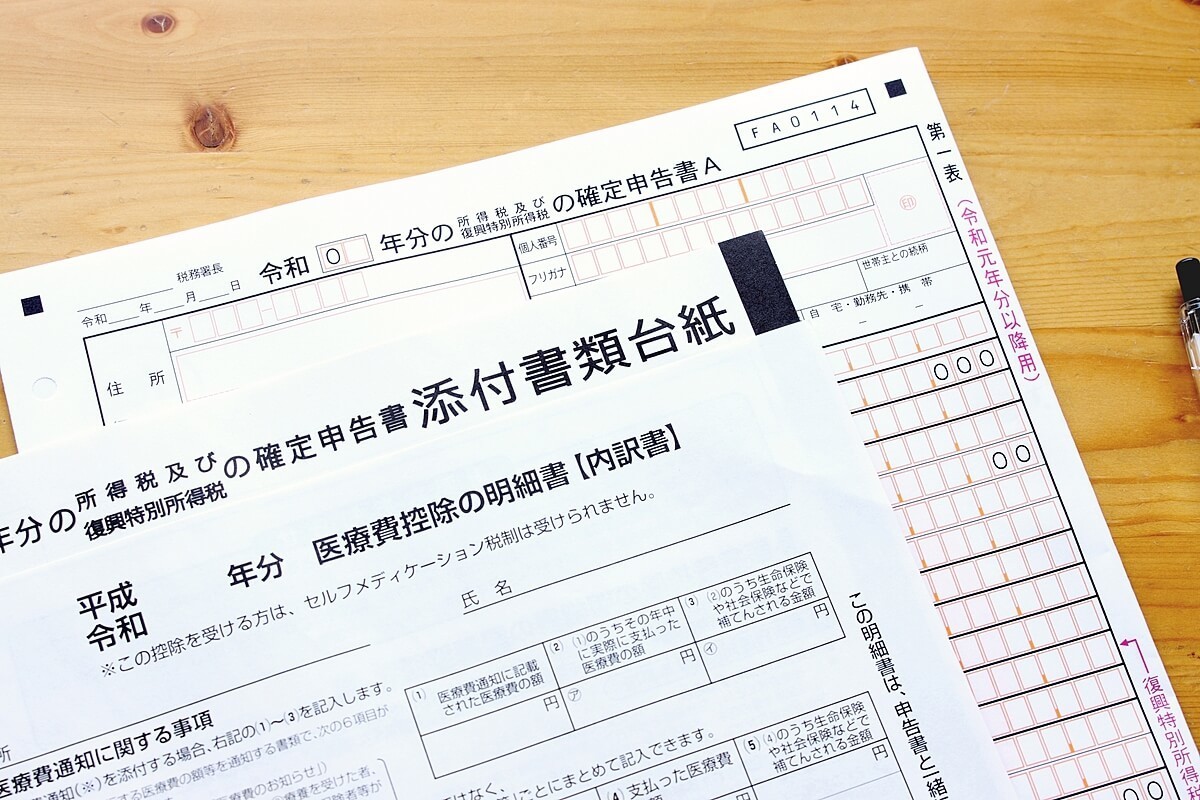
現在採用されているシステムは、納税者自身が1年間の医療費を集計して作成する「医療費控除の明細書」を税務署に提出する形式です。申告時点で領収書の現物を税務署員が1枚ずつ突き合わせてチェックするわけではないため、領収書紛失が発覚した瞬間に申告資格そのものを失うわけではありません。
ただし、ここで注意しなければならないのは「提出不要」と「保存不要」は全くの別物であるという点です。税制上、明細書の根拠となった領収書は自宅等で原則5年間保存する義務が課せられています。したがって、単に「書類がないけれど適当な金額を書いて提出する」といった行為は脱税行為(過少申告加算税や重加算税の対象)とみなされます。領収書がない場合は、法的に認められた代替データや補完証拠を速やかに揃える必要があります。
領収書がない時の4大救済ルート|医療費通知とマイナポータル連携の威力
領収書を紛失した際、税務署から否認されずに正当な医療費として計上するための現実的な救済策は主に4つ存在します。自身の状況に合わせて最適なルートを選択してください。
1. マイナポータル連携による医療費自動取得(最も推奨される方法)
マイナンバーカードを活用したe-Taxのマイナポータル連携を利用すると、公的医療保険が適用された診療・投薬データが自動で取得され、申告書へ直接反映されます。このルートの最大のメリットは、国税庁公認の電子データであるため、個別の紙の領収書を5年間保存する義務自体が免除される点にあります。領収書を完全に破棄・紛失してしまった場合でも、マイナポータル上に記録が残っていれば一切問題なく申告が完了します。
2. 健康保険組合から届く「医療費通知(医療費のお知らせ)」の添付
各健康保険組合や全国健康保険協会(協会けんぽ)、共済組合などから年1〜2回送付される「医療費通知」を活用する方法です。この通知書に記載されている診療分については、医療費控除の明細書に添付(電子申告の場合はデータ送信)することで、領収書の保存義務が免除されます。ただし、通知書には「11月〜12月受診分」がタイムラグによって記載されていないケースが多いため、未記載分については別の方法で補う必要があります。
3. 医療機関窓口での「領収書再発行」または「病院の支払証明書」取得
原則として、多くの病院や調剤薬局では不正防止の観点から領収書再発行を断る傾向にあります。しかし、代替書類として「支払証明書」「受診証明書」「年間領収証明書」といった名称の公的書類を申請ベースで発行してくれる医療機関が大半です。有料となるケースが多いものの、これを取り寄せることで税務上の完全な証明力を得られます。
4. クレジットカード明細・銀行振込履歴と家計簿メモの突合
医療費をキャッシュレス決済した場合は、クレジットカード明細や通帳の引き落とし履歴が強力な間接証拠になります。「〇月〇日 〇〇総合病院 〇〇円」という決済履歴に、当時の診察券、予約票、お薬手帳、家計簿の記録を照合させることで、架空請求ではない実態を証明する資料として構築します。
【徹底比較】手元に領収書がない場合の代替手段と証拠能力一覧
紛失した領収書の代替となる各種手段について、証拠能力、取得コスト、発行にかかる時間、そして税務上の保存義務の有無を比較表にまとめました。
| 代替手段・証拠書類 | 証拠能力・税務信頼性 | 発行費用・取得の手間 | 5年間の原本保存義務 |
|---|---|---|---|
| マイナポータル連携データ | 極めて高い(公的完全データ) | 無料 / 数分で即時取得可能 | 完全免除 |
| 医療費通知(原本添付) | 極めて高い(法定書類) | 無料 / 年1〜2回の郵送待ち | 免除(通知書を提出) |
| 病院の支払証明書 | 高い(施設発行の公式書類) | 1通あたり1,100〜3,300円前後 | 要保存(自宅で5年間) |
| クレジットカード明細+診察券 | 中程度(間接的な補強証拠) | 無料 / WEB明細から抽出 | 要保存(関連資料一式) |
| 家計簿・通院交通費メモ単体 | 低〜中(交通費等は有効) | 無料 / 自己管理の手間のみ | 要保存(作成ノート原本) |

噂の真偽を徹底検証|税務署調査の真相と「5年間保存義務」の壁
ネット上の掲示板やSNSでは「領収書は提出しないのだから、どうせバレない」「適当に多めの金額を書いても還付された」といった悪質な書き込みが散見されます。しかし、元国税調査官や現場の税理士への取材によって浮かび上がる税務署調査の真相は、そうした甘い憶測を完全に打ち砕くものです。
税務署は申告書を受理した直後に全員の領収書をチェックしているわけではありません。彼らが持つ「国税総合管理(KSK)システム」によって、過去の申告履歴、世帯構成、所得水準、近隣地域の平均医療費データと機械的にスクリーニングを行っています。その中で「前年に比べて医療費控除額が異常に跳ね上がっている」「所得に対して不自然な控除比率である」と判定された対象者に対し、申告から1〜3年が経過した頃に「お尋ね(お伺い書)」や「領収書の提示・提出を求める通知」が突然届きます。
税務署から書類提示を求められた際、5年間保存義務を守れずに「紛失して何もありません」と回答した場合、その医療費控除は全額否認されます。還付された税金の追徴(返還)はもちろん、最大で15〜20%の無申告加算税や過少申告加算税、さらに法定納期限からの延滞税(年利換算で最高14.6%程度)が上乗せされるリスクを背負うことになります。
病院の領収書再発行は可能?支払証明書の発行手数料と現場のリアル
領収書を紛失した際、まず最初に思いつくのが「受診した病院の窓口でもう一度領収書を出してもらえないか」という相談です。しかし、医療機関の事務現場には厳格なルールが存在します。
日本医師会や病院団体のガイドラインにおいて、領収書の再発行は「二重請求」や「税金の不正還付」などの犯罪に悪用されるリスクがあるため、原則として一律禁止と定められています。実際に総合病院の医事課窓口で交渉しても、「領収書の再発行はシステム上できません」と断られるのが通例です。
その代わりに用意されている救済措置が「病院の支払証明書(または領収証明書)」です。これは、患者から申請があった場合、過去の電子カルテや会計データを照合し、「〇年〇月〇日から〇月〇日までの間に、治療費として金〇〇円を受領した」という事実を院長名義で証明する公的文書です。
注意点として、支払証明書の発行には1通あたり1,100円から3,300円前後の発行手数料(自費診療扱い)がかかります。また、即日交付ではなく申請から1〜2週間の期間を要する医療機関が多いため、確定申告の期限(例年3月15日)の間際になって慌てて駆け込んでも間に合わない危険があります。還付される見込みの税額と、証明書の発行手数料を天秤にかけ、費用対効果を見極めた上で速やかに発行依頼を出すことが肝要です。
通院交通費や市販薬はどうする?通院交通費メモとセルフメディケーション税制の盲点
医療費控除の対象となる支出は、医師に支払った診療費や薬局の調剤代だけではありません。見落とされがちですが、治療に必要な通院にかかった交通費や、ドラッグストアで購入した特定一般用医薬品も対象となります。
電車・バス代は「通院交通費メモ」で100%認められる
通院のために利用した電車や路線バスなどの公共交通機関は、そもそも日常的に領収書が発行されません。国税庁の規定上、領収書がないことが前提となっているため、自身で作成した「通院交通費メモ」が完全な正式証拠として認められます。
メモに記載すべき必須項目は以下の5点です:
- 通院日時:(例:2025年5月12日)
- 受診した家族の氏名:(例:本人 〇〇太郎)
- 利用した交通機関・経路:(例:〇〇駅〜〇〇駅 JR山手線往復)
- 受診した医療機関名:(例:〇〇大学病院)
- 支払った実費運賃:(例:440円)
自家用車のガソリン代や駐車場代は控除対象外ですが、緊急時や公共交通機関が利用できないやむを得ない事情(骨折、深夜の急病、陣痛等)で利用したタクシー代は控除対象になります。タクシーの場合は領収書が必要となりますので、必ず保管しておきましょう。
市販薬のレシート紛失と「セルフメディケーション税制」の選択基準
健康診断や予防接種を受けている人が、年間1万2,000円を超える対象医薬品(スイッチOTC医薬品)を購入した際に使えるのが「セルフメディケーション税制(医療費控除の特例)」です。しかし、ドラッグストアのレシートを紛失した場合、店舗側で「何を購入したか」の証明書を再発行してもらうことは極めて困難です。市販薬のレシートがない場合は、セルフメディケーション税制の利用は諦め、マイナポータル連携で確実に追跡できる通常の医療費控除に一本化するのが現実的な選択となります。
【実態検証とプロの結論】税務調査で否認されないための判断基準と行動指針
税務調査や後日の問い合わせに対して堂々と対応し、追徴課税のリスクをゼロにするための実践的な行動指針を提示します。
【プロの結論】おすすめできる対応・避けるべき危険な対応の判断基準
✅ 自信を持って申告を進めて良い条件:
- マイナポータル連携で医療費データを一括取得できている。
- 健康保険組合の「医療費通知」原本が手元に保管されている。
- 領収書はないが、高額治療(入院・手術・歯科矯正等)の病院発行「支払証明書」を取得済みである。
- 通院交通費について、日時・経路・運賃が整然と記録されたメモが存在する。
⚠️ そのまま申告すると税務否認のリスクが高い危険な条件:
- 「大体これくらい使ったはず」と記憶や推測だけで金額を水増しして記入している。
- クレジットカードの明細はあるが、美容目的や健康診断など「控除対象外の支出」が含まれているか判別できない。
- 医療費通知にも載っていない年末の自費診療について、裏付け資料が一切存在しない。
税務調査において調査官が最も厳しく追及するのは「実態の有無」と「悪質性」です。万が一領収書を紛失していたとしても、「紛失したためクレジットカードの引き落とし明細、病院の診察券、お薬手帳、家計簿の記録を照合して金額を算定した」という整合性のある記録群をファイリングしておけば、悪質な所得隠し(仮装・隠蔽)と判断されることはまずありません。誠実な証拠保全の姿勢こそが最大の防御策となります。
【医療費控除で領収書がない場合】に関するよくある質問(FAQ)
Q1:12月に病院へ行った分の領収書をなくしました。医療費通知にも載っていませんがどうすればいいですか?
A1:健康保険組合の「医療費通知」は発行サイクルの都合上、11月〜12月受診分が反映されないケースが一般的です。この未記載分については、医療機関の窓口で「支払証明書」を有料で発行してもらうか、クレジットカード明細や診察券・予約票を保存した上で、正確な金額を「医療費控除の明細書」に手入力して申告してください。
Q2:医療費控除の明細書を出せば、領収書は捨てても大丈夫ですか?
A2:絶対に捨ててはいけません。申告時の提出は不要になりましたが、税務署から提示を求められた際に確認できるよう、確定申告期限の翌日から5年間の原本保存義務が法律で定められています。マイナポータル連携や医療費通知を利用した分を除き、手元にある領収書は封筒等にまとめて大切に保管してください。
Q3:ドラッグストアで風邪薬を買ったレシートを紛失しました。カード明細だけで申告できますか?
A3:クレジットカード明細だけでは「医療用医薬品を購入したのか、日用品や食品を購入したのか」の内訳が税務署側で判別できないため、否認される可能性が極めて高いです。店舗で品名入りの領収書が再発行できない限り、レシートを紛失した市販薬代の計上は見送るのが賢明です。
Q4:家族の分の領収書を紛失した場合もマイナポータルで合算できますか?
A4:可能です。マイナポータル上で「代理人設定」を行うことで、生計を一にする配偶者や子どもの医療費通知データを親アカウントに統合し、確定申告書へ一括連携させることができます。この方法を使えば、家族全員分の紙の領収書がなくてもスムーズに申告が可能です。
まとめ:領収書紛失に焦らず2026年の最新デジタルツールで確実な還付を
確定申告における医療費控除は、紙の領収書をファイリングして提出する時代から、マイナポータル連携を中心としたデジタル完結の時代へと完全に舵を切りました。領収書を紛失してしまった場合でも、公的な医療費通知の活用、病院の支払証明書の発行、あるいは電子決済履歴の保全など、法に基づいた適切なリカバリー手段を講じれば正当な税金の還付を受けることができます。
最も避けるべきは、「書類がないから」と申告そのものを諦めてしまうこと、あるいは「バレないだろう」と虚偽の数字を書き込んで税務調査のリスクを抱え込むことです。自身の手元にある証拠の強度を冷静に見極め、正しい手順で2026年の確定申告を確実に完了させましょう。 (出典: 医療 費 控除 領収 書 ない(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
