適格請求書発行事業者とは?未登録の売上影響と手続きを徹底解説
インボイス制度の本格始動から月日が経過した2026年現在も、現場の個人事業主やフリーランスの間では「適格請求書発行事業者に登録すべきか、免税事業者のままで踏みとどまるべきか」という議論が絶えません。特に2026年秋には、仕入税額控除の経過措置が大きな転換点を迎え、未登録のままでいる事業者が受ける実質的な影響は新たな局面に入っています。
取引先から登録番号の提出を求められて困惑した経験を持つフリーランスは少なくありません。「登録しないと取引を打ち切られるのか」「消費税の納税で手取りがいくら減るのか」といった切実な不安に対し、感情論ではなく制度の仕組みと実務データに基づいた客観的な判断軸が求められています。本稿では、適格請求書発行事業者の基礎知識から、未登録時のリアルなリスク、メリット・デメリットの比較、そして最新の申請手順まで、現場の最新事情を踏まえて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:適格請求書発行事業者は、取引先が「仕入税額控除」を適用するために必要なインボイスを交付できる国税庁登録済みの課税事業者を指す。
- 要点2:未登録の免税事業者は取引先での税負担増を理由に値下げ交渉や取引見直しの対象になりやすいが、2026年秋の経過措置ステップ変更(80%控除から50%控除へ)でその圧力はさらに強まる。
- 要点3:取引相手が一般消費者(BtoC)であれば登録不要なケースも多く、自身の取引構造と2割特例などの時限措置を正しく見極めた選択が不可欠である。
【基本解説】適格請求書発行事業者とは?インボイス制度の核心を整理
適格請求書発行事業者とは、所管の税務署長に登録申請書を提出し、税法上の要件を満たす適格請求書(通称:インボイス)を正式に発行できる事業者として認められた存在を指します。2023年10月に導入されたインボイス制度において、取引の買い手側が支払った消費税を自社の納税額から差し引く「仕入税額控除」を受けるためには、この適格請求書発行事業者が発行した適格請求書の保存が必須となりました。
最大の特徴は、この事業者として登録を受けた時点で、従来の売上高に関わらず自動的に消費税課税事業者となる点です。かつて年間売上高が1,000万円以下の小規模事業者やフリーランスは、消費税の納税義務が免除される「免税事業者」として活動できましたが、適格請求書発行事業者を選択した瞬間から、預かった消費税を国へ申告・納税する義務が発生します。
登録が完了すると、事業者ごとに固有の登録番号が付与されます。法人は「T+法人番号(13桁)」、個人事業主は「T+固有の13桁の数字」という構成です。取引先が受け取った請求書が正規のものであるかどうかは、国税庁が運営する「国税庁公表サイト」を通じて誰でも登録番号検索を行い、事業者名や登録日などの真正性を即座に確認できる情報インフラが整えられています。
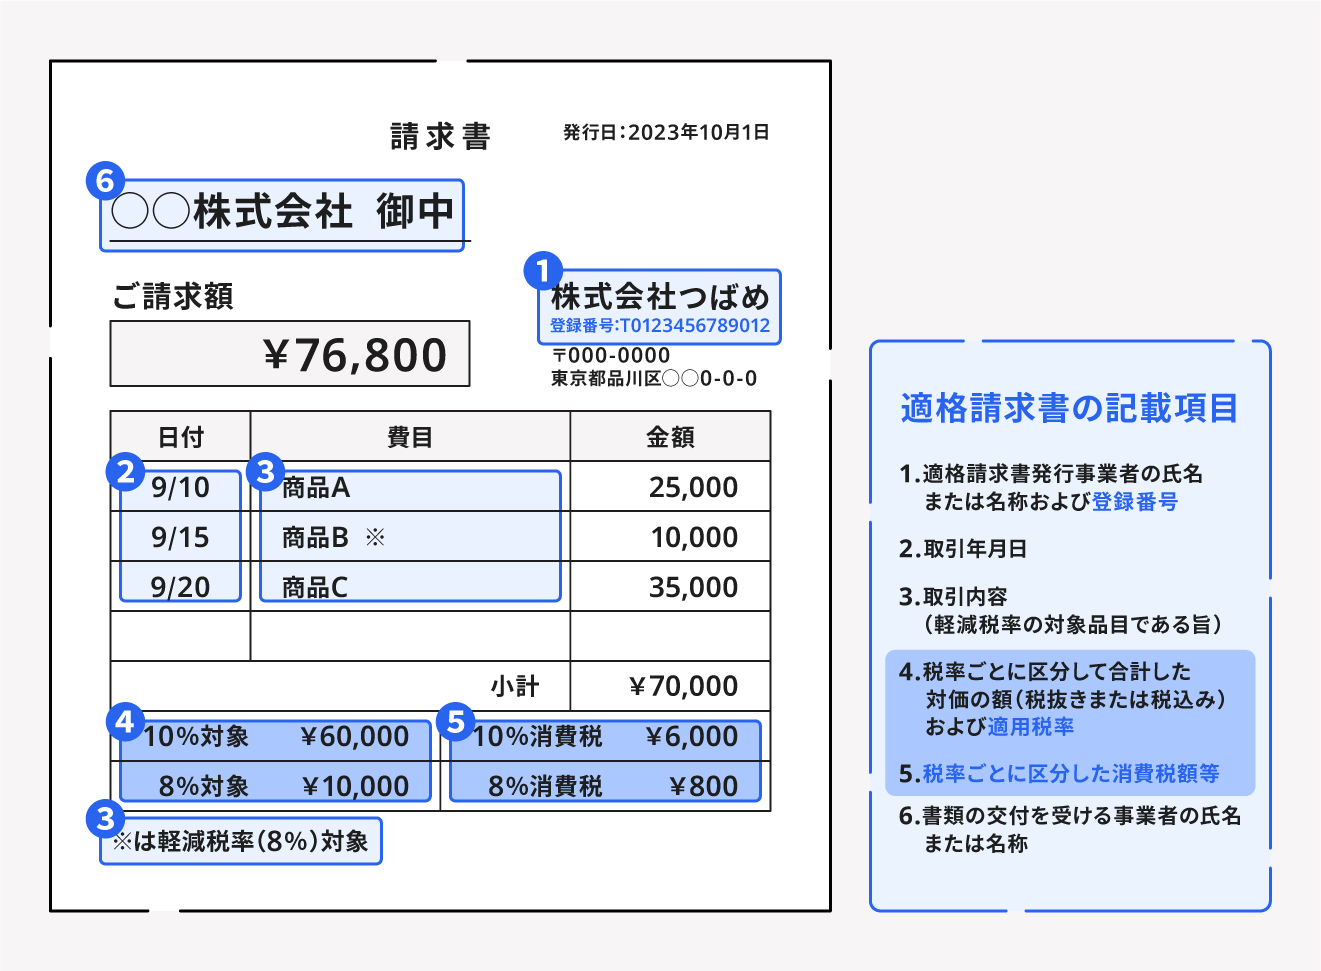
また、発行する請求書にも厳格な請求書記載要件が定められています。従来の区分記載請求書で求められていた取引年月日や取引内容、受取人の氏名・名称に加え、「適格請求書発行事業者の氏名または名称および登録番号」「税率ごとに区分して合計した対価の額および適用税率」「税率ごとに区分した消費税額等」を正確に記載しなければ、税法上の適格請求書として認められません。

登録しないとどうなる?個人事業主・フリーランスの売上と取引先への影響
多くの個人事業主やフリーランスが直面している最も深刻な疑問は、「適格請求書発行事業者に登録しないと、現場で具体的に何が起きるのか」という点です。法律上、すべての事業者に登録義務があるわけではなく、免税事業者のままで事業を継続すること自体は完全に合法です。しかし、ビジネスの現場では強烈な経済的力学が働きます。
登録を行わない免税事業者と取引を続ける場合、買い手である取引先(課税事業者)は、支払った報酬に含まれる消費税分について仕入税額控除を全額適用することができなくなります。つまり、取引先から見れば「同じ10万円(税込11万円)の報酬を支払っても、相手が未登録事業者であるために自社の消費税納税額が増えてしまい、実質的な仕入コストが跳ね上がる」という現象が起きるのです。
急激な取引減少や経営悪化を防ぐため、制度開始から一定期間は仕入税額相当額の一部を控除できる経過措置期間が設けられています。制度開始からの3年間(2023年10月〜2026年9月)は支払った消費税の「80%」が控除可能でしたが、2026年10月からは控除割合が「50%」へと引き下げられるスケジュールが確定しています。この経過措置の段階的縮小に伴い、発注企業側が被る税負担はさらに拡大するため、未登録のフリーランスに対する価格引き下げ要請や、登録済み事業者への発注シフトの動きがより一段と先鋭化しています。
公正取引委員会や中小企業庁が公表した調査データによると、制度開始以降、「インボイス未登録を理由にした一方的な報酬引き下げ」や「取引の打ち切り」を示唆された個人事業主の相談は後を絶ちません。下請法や独占禁止法上、発注側が優越的地位を濫用して一方的な値下げを強制することは違法行為として厳しく取り締まられているものの、現実の民間取引では「次回契約更新時の条件見直し」や「相見積もり時の優先度低下」といった、法に触れにくい形での実質的な選別が進んでいるのが冷徹な実態です。
【徹底比較】登録するメリットとデメリット|免税事業者影響の全貌
適格請求書発行事業者に登録すべきか否かは、税負担の増加と取引維持の天秤によって決まります。登録した場合と免税事業者を維持した場合で、どのような損得が発生するのかを整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 消費税の納税義務 | 登録時は納税義務発生(原則課税/簡易課税/2割特例) | 未登録なら売上1,000万円以下は免税(納税額0円) | 登録による直接的なキャッシュ流出は避けられない |
| 2割特例の適用 | 売上税額の20%のみを納税(飲食・卸売等の簡易課税より有利な場合多数) | 2026年9月30日を含む課税期間まで適用可能な激変緩和措置 | 期間終了後の税負担急増リスクに事前の準備が必要 |
| BtoB取引への影響 | 取引先は全額仕入税額控除が可能。新規開拓や契約維持で圧倒的有利 | 未登録時は2026年10月以降、発注側の控除割合が50%へ低下 | 法人相手のビジネスでは登録がないと淘汰圧力が極めて強い |
| 経理・事務処理負担 | 税率ごとの端数処理、インボイス保管、年1回の消費税確定申告 | 年間数万〜十数万円の会計ソフト費用や税理士報酬の増加 | 単なる税金だけでなくバックオフィス負担の増大が現場の重荷 |
メリットの核となるのは、「既存取引先との信頼関係維持」と「新規法人案件の獲得ハードル低下」です。適格請求書を発行できる状態にしておくことで、発注側の経理担当者に余計な税務負担や確認作業を強いることがなくなり、取引関係を安定的につなぎ止めることができます。
一方のデメリットは、明確な手取り収入の減少と事務作業の肥大化です。免税事業者から適格請求書発行事業者に転換した事業者を支援するため、納税額を預かり消費税の2割に抑える2割特例が設けられていますが、これも2026年9月末までの時限措置です。特例が終了した後は、一般の簡易課税制度(みなし仕入れ率の適用)や本則課税への移行を余儀なくされ、手元に残る利益が大きく削られる構造になっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場で活動するフリーランスや一人親方の実情を調査すると、制度の受け止め方は業種や顧客層によって真っ二つに分かれています。
都内で活動する40代のフリーランスWebエンジニアは、次のように語ります。「大手制作会社からの発注がメインであるため、制度開始前の段階で『登録番号の取得が今後の継続契約の前提になる』と通達されました。登録後は2割特例を利用しているため現行の税負担はなんとか許容範囲内に収まっていますが、帳簿付けの煩雑さは従来の確定申告とは比べものになりません。2026年秋以降に特例の猶予期間が切れた際、どれだけ手取りが減るのかが最大の懸念です」
一方で、SNSや知恵袋、各種コミュニティを分析すると、登録を見送った事業者の生々しい体験談も散見されます。あるイラストレーターは「出版・ゲーム関連のクライアント数社から消費税分の値引きを打診されたが、丁寧な対話の末に本体価格を微増させてもらい、未登録のまま維持できている」と報告するケースがあります。しかしこれは極めて稀な例であり、「相見積もりで登録事業者に案件を奪われた」「発注書から消費税の項目が消え、実質的な手取りダウンを呑まざるを得なかった」という切実な声が圧倒的多数を占めています。
経済行動学や取引関係の力学から見れば、代替が効きやすい汎用的なスキルを提供する事業者ほど、登録をしないことによる「取引排除リスク」に晒されやすい構造が浮き彫りになっています。個人の心理としては「これまで納めなくてよかった税金を払いたくない」という強い忌避感が働く一方で、市場原理は容赦なく「インボイスを発行できない相手からの調達コスト増」を忌避するため、小規模事業者は板挟みの苦境に立たされています。
一般に知られていない盲点とネットの誤解|3つのフェイクを暴く
インボイス制度を巡っては、ネット上やコミュニティ内で誤った情報が独り歩きし、事業者の適切な判断を狂わせるケースが目立ちます。特に注意すべき3つの誤解を正しく解き明かします。
誤解1:「個人事業主は全員、適格請求書発行事業者にならないと違法である」
これは完全な誤解です。適格請求書発行事業者への登録はあくまで事業者の任意であり、登録しないことに対する行政処分や法的罰則は一切存在しません。自身の顧客が一般個人(BtoC)のみであるピアノ教室、パーソナルトレーナー、美容院、飲食業などの場合、利用客が仕入税額控除を求めることは基本的にないため、登録する必要性は極めて薄いのが実態です。
誤解2:「登録すると自宅住所や本名がネット上で誰にでも特定されてしまう」
登録番号公表サイトにおいて、法人の場合は本店所在地などが公開されますが、個人事業主の場合は氏名と登録番号のみが原則公表であり、自宅住所や電話番号が自動的に一般公開されることはありません。屋号を併記登録することも可能であり、プライバシー保護の観点から厳格に配慮された仕様になっています。
誤解3:「一度登録したら、二度と免税事業者に戻ることはできない」
「一度登録したら一生課税事業者のまま」という言説も事実ではありません。「適格請求書発行事業者登録取消届出書」を提出することで、翌課税期間から登録を取り消し、再び免税事業者へと戻る手続きが法的に認められています。事業内容をBtoCへ完全にシフトさせた場合や、登録してみたものの売上規模に見合わないと判断した場合は、柔軟に撤退するルートが確保されています。
【2026年最新】適格請求書発行事業者の申請方法手順とスムーズな導入フロー
取引状況を精査した結果、適格請求書発行事業者に登録することを決断した場合の申請方法手順を整理します。国税庁のシステム整備が進み、現在ではオンラインによる即時的な申請が主流となっています。
ステップ1:申請手段の選定(e-Taxの利用推奨)
申請方法は「e-Tax(国税電子申告・納税システム)」を利用したオンライン申請と、郵送による書面提出の2通りがあります。書面提出の場合、登録通知書が手元に届くまで1〜2か月以上の時間を要することがあるため、マイナンバーカードを用いたe-Tax申請が最もスムーズです。e-Taxであれば約2〜3週間で電子通知が届きます。
ステップ2:登録申請書の作成・送信
e-Taxソフト(WEB版)または確定申告書作成コーナーにアクセスし、「適格請求書発行事業者の登録申請手続」を選択します。基本情報(氏名、住所、生年月日、屋号等)を入力し、免税事業者の場合は「課税事業者となることを選択する」旨のチェック項目を確認して電子署名を付与・送信します。
ステップ3:登録番号の受領と国税庁公表サイトでの確認
税務署の審査が完了すると、e-Taxのメッセージボックスに登録通知書が届きます。記載された「T+13桁」の番号を確認し、国税庁公表サイト上で正常に自身の情報が反映されているか検索チェックを行います。
ステップ4:請求書フォーマットの更新と取引先への通知
既存の請求書テンプレートに登録番号を追記し、税率ごとに区分した消費税額が表示されるよう計算ロジックを改修します。完了後、主要な取引先の経理部門に対して「適格請求書発行事業者の登録番号取得完了のご案内」を電子メールや書面で送付し、社内マスタへの登録を依頼します。
【プロの結論】登録すべき人・慎重になるべき人の決定的な判断基準
適格請求書発行事業者の登録を巡る意思決定において、感情的な判断は事業の致命傷になりかねません。事業者を取り巻く取引構造と顧客の属性に基づき、客観的に導き出される判断基準は明確です。
登録を即座に進めるべき人の条件
- 売上の大部分が「課税事業者である一般法人」から構成されている事業者(ITエンジニア、BtoBコンサルタント、企業向けデザイナー、下請け製造業など)
- 競合相手が多く、インボイス未発行を理由に取引先を切り替えられるリスクが高い職種
- 売上高がすでに1,000万円に迫っており、近い将来いずれにせよ課税事業者になる見込みの事業者
登録に慎重であるべき(見送りが妥当な)人の条件
- 顧客が「一般消費者」や「他の免税事業者」に限定されている事業者(個人向け学習指導、整体院、BtoCハンドメイド作家、個人向けネイリストなど)
- 取引先が「簡易課税制度」を選択している中小企業である場合(買い手側が簡易課税を採用している場合、仕入相手が免税事業者であっても取引先の消費税額控除に一切悪影響が出ないため)
- 粗利益率が極めて低く、消費税の納税によって事業自体の存続が危うくなる零細事業者
自己のビジネスにおける顧客が「誰であるか」を冷静に棚卸しし、取引先が実際にインボイスを必要としているのかを個別にヒアリングすることが、無駄な税負担と手続きを回避するための最良の防衛策となります。
【適格請求書発行事業者とは】に関するよくある質問(FAQ)
Q1:取引先から「インボイス未登録なら消費税分を全額値引きしてほしい」と要求されましたが、従わなければいけませんか?
A1:一方的な全額値引きの強要は、下請法や独占禁止法(優越的地位の濫用)に抵触する可能性が極めて高い違法な行為です。制度上の経過措置(2026年9月までは80%、それ以降は50%の控除が可能)があるため、発注側の税負担増は消費税全額ではありません。公正取引委員会のガイドラインを根拠に、双方が納得できる合理的な価格設定(端数調整や折衷案)を粘り強く協議することが法的に推奨されています。
Q2:免税事業者が2割特例を使って登録した場合、申告や納税はどのくらい簡単ですか?
A2:2割特例を適用する場合、売上にかかる消費税額の20%を納税すればよいため、領収書ごとの煩雑な仕入税額計算を行う必要がありません。事前の届出書提出も不要で、確定申告書に「2割特例の適用を受ける」旨を追記するだけで完結します。ただし、この特例は2026年9月30日を含む課税期間までの激変緩和措置であるため、その後の申告方法(簡易課税の選択など)について前もってシミュレーションしておく必要があります。
Q3:受け取った請求書に書かれている登録番号が本物かどうかを確かめるにはどうすればよいですか?
A3:国税庁が運営する「適格請求書発行事業者公表サイト」にアクセスし、請求書に記載されたTから始まる13桁の番号を入力して検索してください。実在する事業者であれば、事業者名(法人の場合は本店所在地も含む)と登録年月日が表示されます。該当データが存在しない場合、誤入力か虚偽記載の可能性があるため、発注元として仕入税額控除を適用することはできません。
まとめ:今後の動向と失敗しないための判断基準
適格請求書発行事業者制度の本質は、消費税の「益税」と指摘されてきた構造を解消し、税の透明性を担保するための社会的な大改革です。2026年秋の経過措置の見直しをはじめ、税務環境は刻一刻と変化を続けています。
目先の税負担を回避するために闇雲に未登録を貫くことも、周囲に流されて安易に登録して経理の泥沼に陥ることも、等しくビジネスリスクを孕んでいます。自社の顧客層、年間の利益構造、そして取引先が求める要件を冷静に天秤にかけ、自身の事業にとって最も持続可能な選択肢を能動的に勝ち取ることが極めて重要です。 (出典: 適格 請求 書 発行 事業 者 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
