住宅借入金等特別控除申告書の書き方|2年目年末調整の記入例と計算
1年目の確定申告という大きな関門を終え、念願のマイホームで新生活をスタートさせた給与所得者の前に立ちはだかるのが、「年末調整における住宅ローン控除(2年目以降)」の手続きです。毎年秋から初冬にかけて勤務先から配布される「年末調整のための(特定増改築等)住宅借入金等特別控除申告書」は、専門用語と細かな計算枠がびっしりと並び、多くの人を悩ませてきました。
金融機関から圧着ハガキ等で郵送される「住宅取得資金に係る借入金の年末残高等証明書」をどこへ転記すればよいのか、夫婦で組んだ「ペアローン」や「連帯債務」の按分計算はどう処理するのかなど、疑問は尽きません。本記事では、税制改正の最新要件や現場で多発するミス事例を交え、実際の申告書に沿った確実な記入手順と計算方法をわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン控除の2年目以降は確定申告が不要となり、会社の年末調整に申告書と残高証明書を提出するだけで減税措置が完結する。
- 要点2:単独債務・ペアローン・連帯債務で転記枠や計算プロセスが根本から異なり、特に連帯債務における負担割合の掛け忘れが不備の最多要因となっている。
- 要点3:申告書を紛失した場合は税務署で再発行手続きが必要だが、マイナポータル連携による電子申告を活用すれば書面レスでの自動計算も可能になっている。
【基本構造】住宅ローン控除における確定申告と年末調整の違い|2年目の手続き
住宅ローン控除(住宅借入金等特別控除)を受ける際、入居1年目と2年目以降では手続きの窓口と提出書類が根本から変化します。1年目は自ら税務署へ向かうかe-Taxを利用して「確定申告」を行う義務がありましたが、給与所得者の場合、2年目以降は勤務先の「年末調整」で完結させることが可能です。
住宅ローン控除と確定申告の違いを整理すると、1年目は「登記事項証明書」や「売買契約書」「建築証明書」など膨大な住宅関連エビデンスを揃えて控除資格そのものを公的に審査・認定してもらうプロセスでした。対して2年目以降は、すでに審査を通過した控除限度枠に基づき、当年分の残高を反映して源泉徴収税額を還付する「精算作業」へとシフトします。
この2年目の年末調整で必要となる提出書類は、主に以下の2種類のみです。
- 年末調整のための(特定増改築等)住宅借入金等特別控除申告書 兼 証明書(税務署から送付される帳票、または電子データ)
- 住宅取得資金に係る借入金の年末残高等証明書(住宅ローンを融資している銀行等の金融機関から毎年10月頃に届く証明書)
税務署から届く「住宅借入金等特別控除申告書」は、1年目の確定申告を行った年の10月頃に、適用期間分(原則13年、既存住宅等は10年分)がまとめて印字・一括交付されているケースが大半です。毎年1枚ずつ切り離して使用するシステムであるため、手元に大切に保管されているかを確認することが第一歩となります。
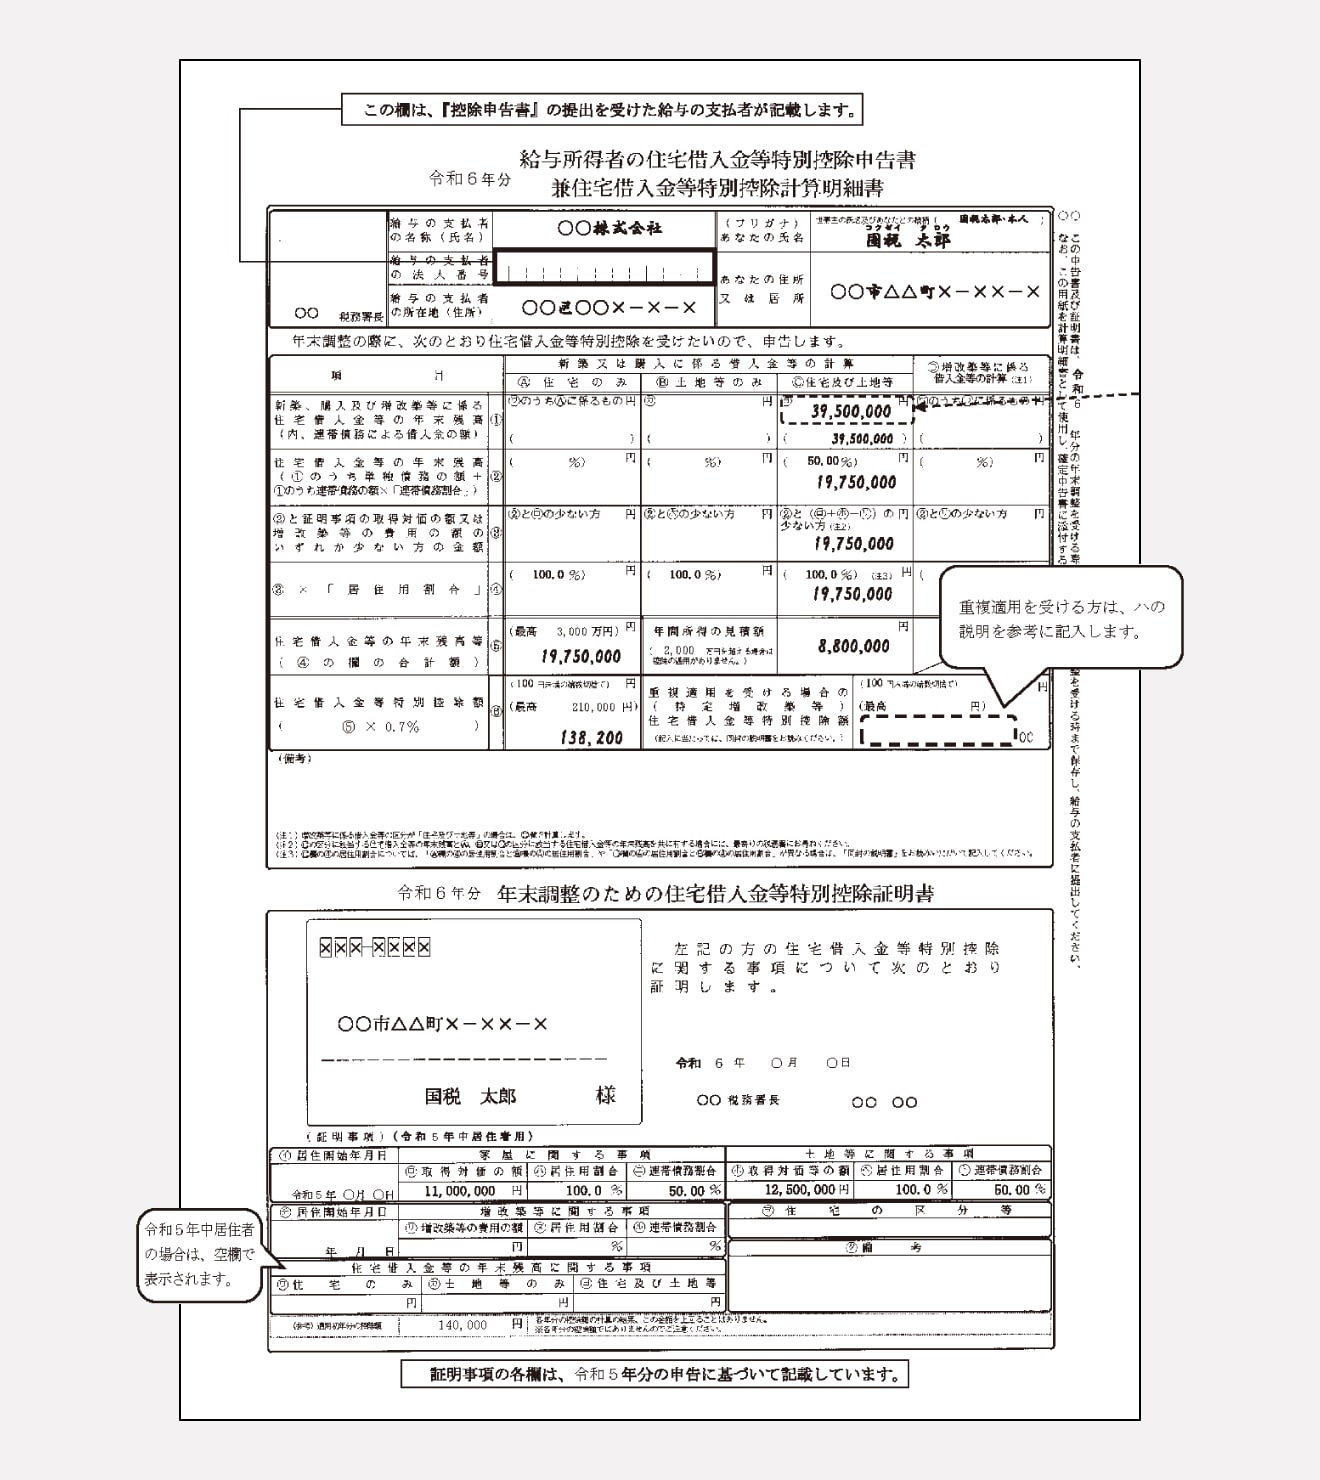
【記入例で図解】住宅借入金等特別控除申告書の書き方と残高証明書の見方
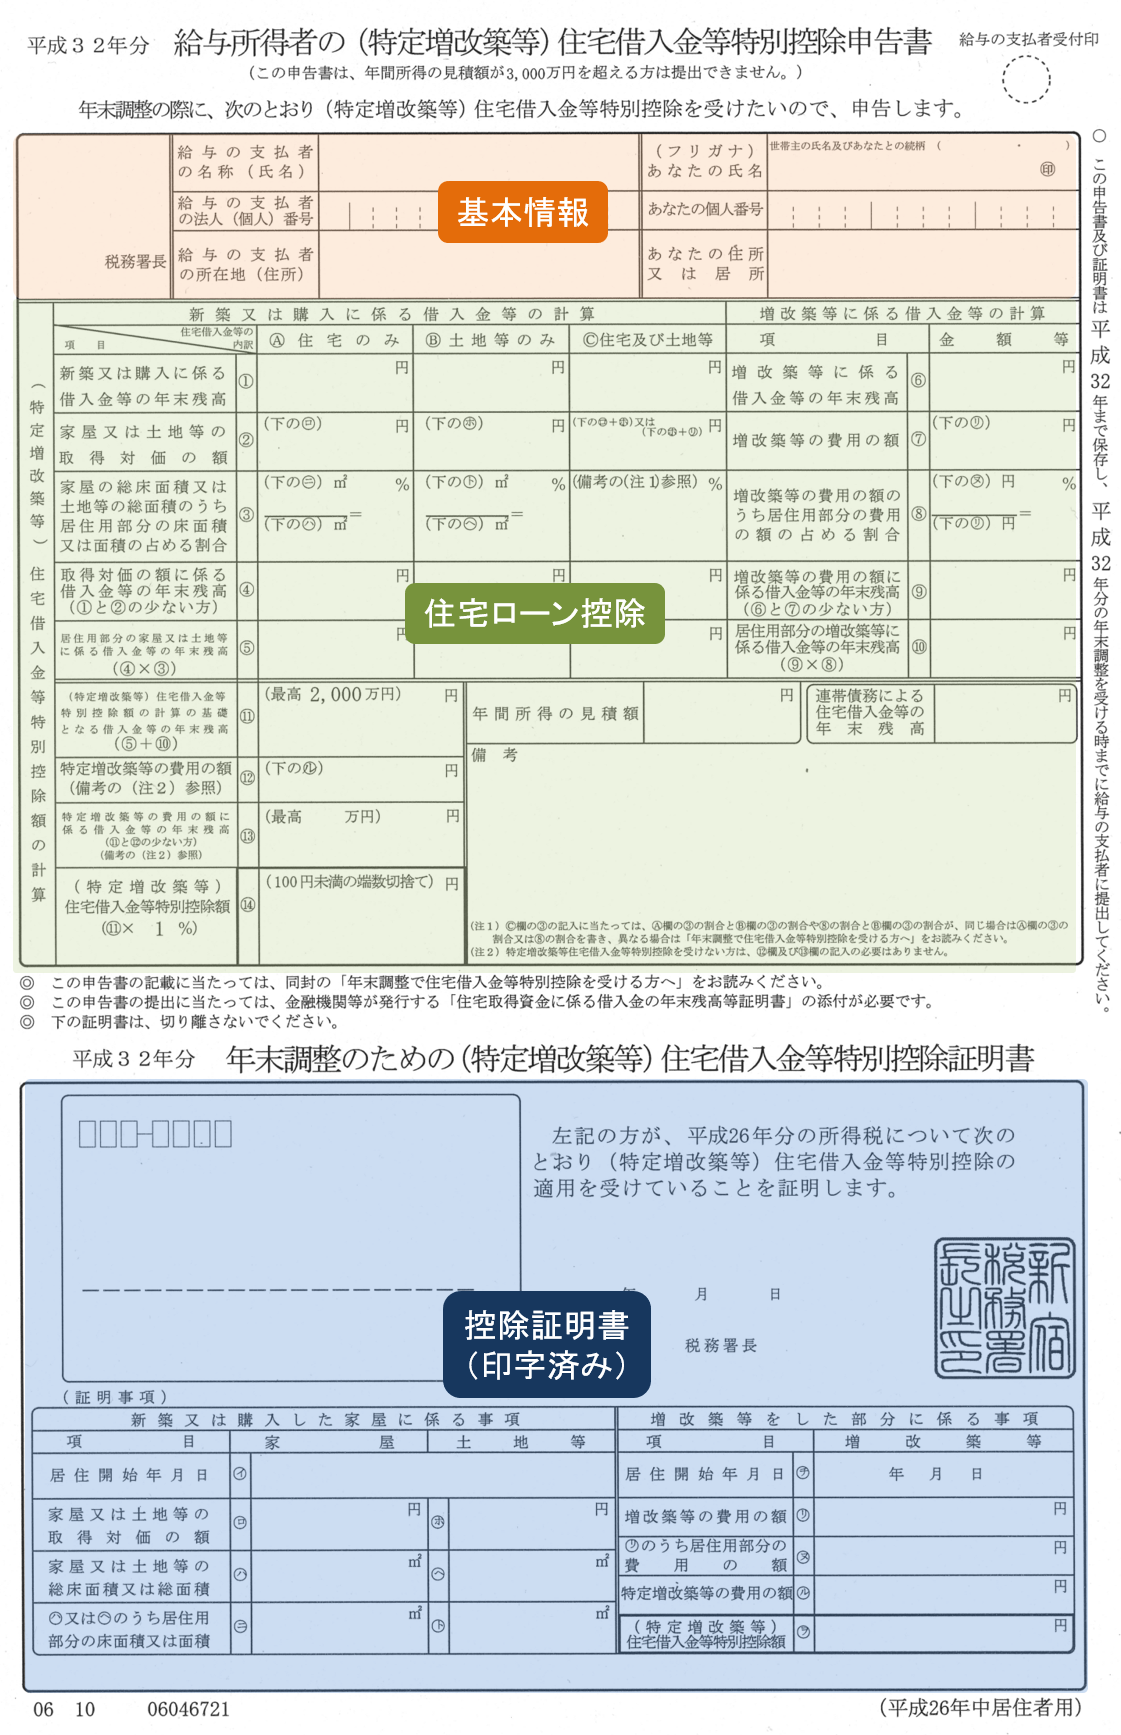
書類の様式を見た瞬間に圧倒されがちですが、記入エリアは大きく「上部の基本情報」「左側の計算枠(新築・購入等の借入金)」「右下の控除額計算枠」の3ブロックに分かれています。単独名義で一般的な1本の住宅ローンを組んでいる単独債務 住宅借入金等特別控除 記入方法であれば、転記作業そのものは数分で完了します。
具体的な記入手順をステップ順に追っていきましょう。
ステップ1:基本情報(氏名・マイナンバー・住所)の記載
申告書の上段にある「給与の支払者の名称」には勤務先の正式名称を、その右隣の「あなたの氏名」「あなたの個人番号(マイナンバー)」「あなたの住所」を記載します。勤務先によってはマイナンバーの記入を専用社内システムで管理し、紙面への記入を不要としている場合もあるため、社内アナウンスに沿って対応してください。
ステップ2:残高証明書の記載内容を「申告書(1)〜(3)」へ転記
金融機関から届いた住宅取得資金に係る借入金の年末残高等証明書の見方を確認します。ハガキ面には通常、「住宅のみ」「土地のみ」あるいは「住宅及び土地」といった区分とともに、「令和〇年12月31日現在の予定残高」が記載されています。
申告書の左側ブロックにある「新築又は購入に係る借入金等の年末残高」の各欄へ、ハガキに記載された金額を正確に転記します。
- (1)住宅のみの借入金残高:マンションなど土地と建物が一体でない場合、または建物のみ融資対象の場合に記入
- (2)土地等のみの借入金残高:土地先行融資などの残高を記入
- (3)住宅及び土地等の借入金残高:一戸建てなどで土地と建物を合わせた1本のローンを組んでいる場合に記入
※大半の戸建て購入者は(3)欄に証明書の残高を一括記載する形式となります。
ステップ3:家屋や敷地の取得対価との比較・転記
申告書の中央下段には、すでに税務署側で印字されている「家屋の取得対価の額」「土地等の取得対価の額」などの数値が存在します。単独債務で特段の増改築を行っていない場合、ステップ2で算出した残高をそのまま「(4)住宅借入金等の年末残高」へスライドさせて記入します。
ステップ4:控除額の算出と最終転記
申告書右下の「控除額の計算」枠へ進みます。 算出した年末残高(または法令上の借入限度額)に、適用される控除率(現行制度では0.7%、旧制度適用の場合は1.0%)を乗じます。算出された数値の100円未満を切り捨てた金額を「申告書(14)住宅借入金等特別控除額」に記載すれば完成です。
【ペアローン・連帯債務の罠】複雑な按分計算と間違えやすい落とし穴
住宅ローン控除の現場で最も不備・差し戻しが集中するのが、共働き世帯で主流となった「ペアローン」および「連帯債務」の申告です。この2つは似ているようで、申告書の書き方と計算ロジックが大きく異なります。
ペアローンの場合の書き方:申告書は「2枚別々」に作成
ペアローンは、夫婦それぞれが独立したローン契約を結び、お互いに連帯保証人となる形態です。この場合、金融機関から届く残高証明書も夫婦それぞれに別名義で1通ずつ発行されます。 申告書の書き方は極めて明快であり、夫は夫自身の申告書に夫名義の残高証明書を転記し、妻は妻自身の申告書に妻名義の残高を転記します。基本的には「単独債務の申告書を2人分個別に作る」作業となるため、次に挙げる連帯債務のような按分計算は申告書上では発生しません。
連帯債務の場合の書き方:按分比率の乗算が必須
一方で、夫婦のどちらか1人が主債務者となり、もう1人が「連帯債務者」として1本のローンを共同で返済していく形態の場合、最大の落とし穴が生じます。 金融機関から届く残高証明書には、ローン全体の総残高しか印字されていません。そのため、申告書上で夫婦の「負担割合」を自ら掛け算して計算する必要があります。
連帯債務 住宅借入金等特別控除 計算の実例:
- ローン全体の年末残高:4,000万円
- 夫婦の負担割合:夫 60%(0.6)、妻 40%(0.4)
この場合、夫の申告書では次のような計算手順を踏みます。
- 申告書(3)欄に、残高証明書の満額である「40,000,000円」を記入。
- 申告書下部にある「連帯債務に係る借入金等の年末残高」の計算枠へ進む。
- 備考欄または専用計算枠に「連帯債務者全員の負担割合」および「妻の氏名・勤務先」を明記。
- 40,000,000円 × 夫の負担割合 60% = 24,000,000円 を算出。
- この「2,400万円」を基にして、控除率(0.7%等)を掛けた金額を最終控除額として記入する。
妻側も同様に、妻の申告書で「4,000万円 × 40% = 1,600万円」を算出して自社の年末調整に提出します。この「総残高をそのまま書いてしまい、夫婦で二重に全額控除を申請してしまうミス」が税務署の照会で発覚するケースが後を絶ちません。負担割合の乗算を絶対に怠らないよう留意が必要です。
【2026年最新比較表】借入パターン別の申告書記入ルールと控除額の算出法
自身の借入形態がどれに該当し、どの証明書を用いてどのように計算すべきかを整理した比較データを以下にまとめました。
| 借入パターン | 残高証明書の発行数 | 申告書内の按分計算 | 編集部の見解・注意点 |
|---|---|---|---|
| 単独債務 (本人のみ契約) | 1通(本人名義) | 不要 (証明書残高を等倍転記) | 転記ミスが最も生じにくい標準型。限度額超過にのみ注意。 |
| ペアローン (2本の独立ローン) | 2通(夫・妻それぞれ) | 不要 (自身の証明書額を転記) | 申告書を取り違えて配偶者の残高を記入する初歩的ミスに留意。 |
| 連帯債務 (1本を共同返済) | 1通(または同額の連名) | 必要 (負担割合を自ら乗算) | 記入不備の温床。連帯債務者欄の記入と割合乗算が不可欠。 |
| 連帯保証 (保証人のみ追加) | 1通(主債務者のみ) | 不要 (主債務者のみが控除対象) | 連帯保証人は控除対象外。主債務者が単独債務として申告する。 |
※2026年現在の税制枠組みにおいて、住宅ローン控除の控除率は一律0.7%、控除期間は新築等で13年間(既存住宅は10年間)となっています。また、対象者の合計所得要件は2,000万円以下(一定要件下の床面積40㎡台特例は1,000万円以下)と定められている点も再確認してください。
【現場検証】利用者の生の声と「書類紛失・不着トラブル」の実態
年末調整のシーズンになると、経理・労務担当部署や税務署の相談窓口には同一のトラブル相談が殺到します。大手SNSやQ&Aサイトでも毎年11月中旬に「申告書が見当たらない」「残高証明書が届かない」という悲鳴にも似た投稿が急増します。
大手企業の労務担当者に取材したところ、次のような証言が得られました。
「2年目の社員から最も多い問い合わせは、『去年確定申告したきり、税務署から何も届いていない』というものです。しかし詳しく聞き取り調査を行うと、1年目の秋に税務署から10年分以上の申告書が緑色の封筒等で一括送付されており、それを重要書類入れの奥底にしまい込んで忘れていたケースが8割を超えます。」
もし本当に探しても見つからない場合、あるいは破損・汚損してしまった場合は、管轄の税務署に対して「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」を提出することで再発行が可能です。国税庁のウェブサイトから申請書PDFをダウンロードし、本人確認書類とともに窓口へ持参するか郵送で申請します。ただし、税務署側の発行処理には1週間から10日程度を要するため、勤務先の社内締切に間に合わなくなるリスクがあります。
一方、銀行側の「住宅取得資金に係る借入金の年末残高等証明書」を紛失した場合、現在では主要メガバンクやネット銀行(住信SBIネット銀行、auじぶん銀行など)の多くがインターネットバンキング上での即時電子発行・PDFダウンロードに対応しています。紙の再発行郵送を待つよりも遥かに迅速にリカバリーできるため、まずは契約先金融機関のWebポータルを確認するのが賢明です。
【一般に知られていない盲点】繰上返済と制度改正による計算ズレの真相
申告書の数字を正しく埋める上で、見落とされがちな「制度上のトラップ」が2点存在します。現場の知見がないまま機械的に転記すると、後日税務署からの是正通知を受ける原因になります。
1. 年内に行った「繰上返済」と残高証明書のズレ
金融機関が「住宅取得資金に係る借入金の年末残高等証明書」を作成・発送する基準日は、多くの金融機関で9月下旬〜10月初旬時点の融資残高をベースにしています。 そのため、10月以降に繰上返済を実施した場合、手元の残高証明書に印字されている「12月31日現在の予定額」と「実際の年末残高」に数万〜数百万円の乖離が生じます。
住宅ローン控除で申告すべき数値は、あくまで「当年12月31日時点の真実の残高」です。繰上返済を行った場合は、金融機関へ連絡して残高証明書の再発行(修正発行)を依頼するか、修正後の年末残高が反映されたWeb明細を添付して申告書側も実残高に書き直す必要があります。
2. 借入限度額の「切り下げ」による頭打ち
住宅ローン控除には、建物の環境性能(長期優良住宅、低炭素住宅、ZEH水準、省エネ基準適合等)に応じた借入限度額(上限枠)が厳格に設定されています。 例えば、残高証明書の金額が「4,800万円」と記載されていても、自身が購入した住宅区分の借入限度額が「4,000万円」に指定されている場合、申告書の計算ベースとなる金額は4,000万円で打ち切られます。申告書の印字内容や1年目の確定申告書控を確認し、満額控除の対象外となっていないかを照合する視点が不可欠です。
【プロの結論】デジタル化時代の申告書管理と今後の判断基準
住宅ローン控除は、年間で十数万〜数十万円単位の現金還付をもたらす給与所得者にとって最大級の減税手段です。申告書の作成にあたっては、以下の明確な基準を持って手続きに臨むことを推奨します。
紙の申告書を毎年維持管理するのに向いている人
- 住宅ローンの返済形態が「単独債務」で極めてシンプルな人
- 年金手帳や保険証券など、重要書類のファイリング環境が自宅で完全に整理されている人
- 勤務先の年末調整手続きが現在も紙ベースの現物回収を基本としている人
速やかに「マイナポータル連携・電子化」へ移行すべき人
- 夫婦で「連帯債務」を組んでおり、毎年の按分計算や取り違えに不安がある人
- 税務署から届いた複数年分の申告書を紛失・再発行した経験がすでにある人
- 勤務先が電子申請システム(労務系SaaS等)を導入しており、XMLデータの取り込みに対応している人
現在、国税庁はマイナポータルを活用した「年末調整手続きの電子化」を急速に推し進めています。金融機関の残高証明書と税務署の控除証明書をマイナポータル経由で一括電子取得すれば、複雑な按分計算や申告書への手書き転記は自動化され、人為的な計算ミスは完全に排除されます。「毎年この時期に手書きで頭を悩ませるストレス」を解消するためにも、電子化への移行を積極的に検討すべき局面に入っています。
【住宅借入金等特別控除申告書の書き方】に関するよくある質問(FAQ)
Q1:税務署から届く「申告書兼証明書」を紛失してしまいました。今年の年末調整にはもう間に合いませんか?
A1:諦める必要はありません。最寄りの管轄税務署へ行き窓口で再発行申請を行えば、即日または数日で再発行を受けられます。もし会社の提出期限に間に合わない場合は、一度年末調整を住宅ローン控除「抜き」で処理してもらい、年明け1月〜3月に自ら確定申告を行うことで還付を受ける方法もあります。
Q2:連帯債務で妻が育児休業に入り、当年分の給与収入(所得)がありません。この場合の書き方はどうなりますか?
A2:妻側に所得税・住民税の課税が発生しない場合、妻の負担割合分について控除を適用しても還付される税金がありません。しかし、だからといって夫が妻の負担分を勝手に合算して100%夫の控除として申告することは税法上認められません(贈与税の認定リスクが生じます)。妻の当年分控除枠は使い切れずに消滅することになります。
Q3:10月以降に繰上返済をしたため、残高証明書の金額と実際の残高がズレています。手書きで修正しても大丈夫ですか?
A3:金融機関が発行した残高証明書の券面を勝手に手書きで修正してはいけません。金融機関のオンライン窓口等で繰上返済後の「修正残高証明書」を再発行依頼し、その正式な証明額に基づいて申告書へ記入してください。
Q4:申告書にある「最高40万円」などの印字と、実際の控除率(0.7%)の計算が合いません。どちらに従えばいいですか?
A4:税務署から配布される申告書の下部には、入居年次に応じた「控除限度額」が印字されています。計算式には必ず申告書用紙に記載された指示(0.7%または1.0%)を適用してください。ご自身の入居時期によって適用法令が確定しているため、申告書記載のパーセンテージに従って計算すれば間違いありません。
まとめ:正確な計算と早期準備で確実な税金還付を
住宅借入金等特別控除申告書は、一見すると難解な数式と専門用語が並ぶ公的文書ですが、その本質は「銀行の残高証明書を正しい枠へ写し、自身の債務形態に応じた割合を掛ける」という単純な算術に集約されます。
最も重要なのは、11月の年末調整提出直前になって慌てるのではなく、10月中に届く「残高証明書」と保管してある「控除申告書」を照合し、自身の借入形態(単独・ペア・連帯債務)に応じた記入手順をあらかじめ把握しておくことです。ミスの起きやすいポイントを正しくクリアし、大切な税金還付を確実に享受しましょう。 (出典: 住宅 借入金 等 特別 控除 申告 書 の 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
