PER・PBRの目安とは?15倍・1倍の罠と割安株の真実を見極める
株式投資を始めると、必ず目にする代表的な指標が「PER(株価収益率)」と「PBR(株価純資産倍率)」です。一般的には「PERは15倍以下、PBRは1倍割れが割安」と教えられることが多く、スクリーニングツールでその数値をそのまま条件設定して銘柄を探している方も少なくありません。
しかし、市場の現場でこの基準を額面通りに受け取ると、思わぬ損失を被る「バリュートラップ(割安の罠)」に足を取られるケースが後を絶ちません。東証による資本効率改善要請が進んだ現在の日本市場において、単なる表面的な数字の比較は通用しなくなっています。本稿では、PER・PBRの構造的な意味から業種別の適正水準、そして企業の「稼ぐ力」を掛け合わせた実践的な投資判断の手法までを体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:PER15倍・PBR1倍は歴史的・理論的な平均値に過ぎず、業種や成長ステージによって適正値は大きく異なる
- 要点2:低PER・低PBRの銘柄には「安さの正当な理由」が存在する場合が多く、安易な購入はバリュートラップに陥る危険がある
- 要点3:ROE(自己資本利益率)との連動性や企業の資本政策(自社株買い・増配)を複合的に検証することが勝率向上の鍵となる
【基礎から整理】PERとPBRの違いをわかりやすく解説
銘柄選定の第一歩として、まずはPERとPBRが何を示している指標なのか、その本質的な違いを明確にしておく必要があります。どちらも「株価の割安性」を測る道具ですが、着目している財務データが異なります。
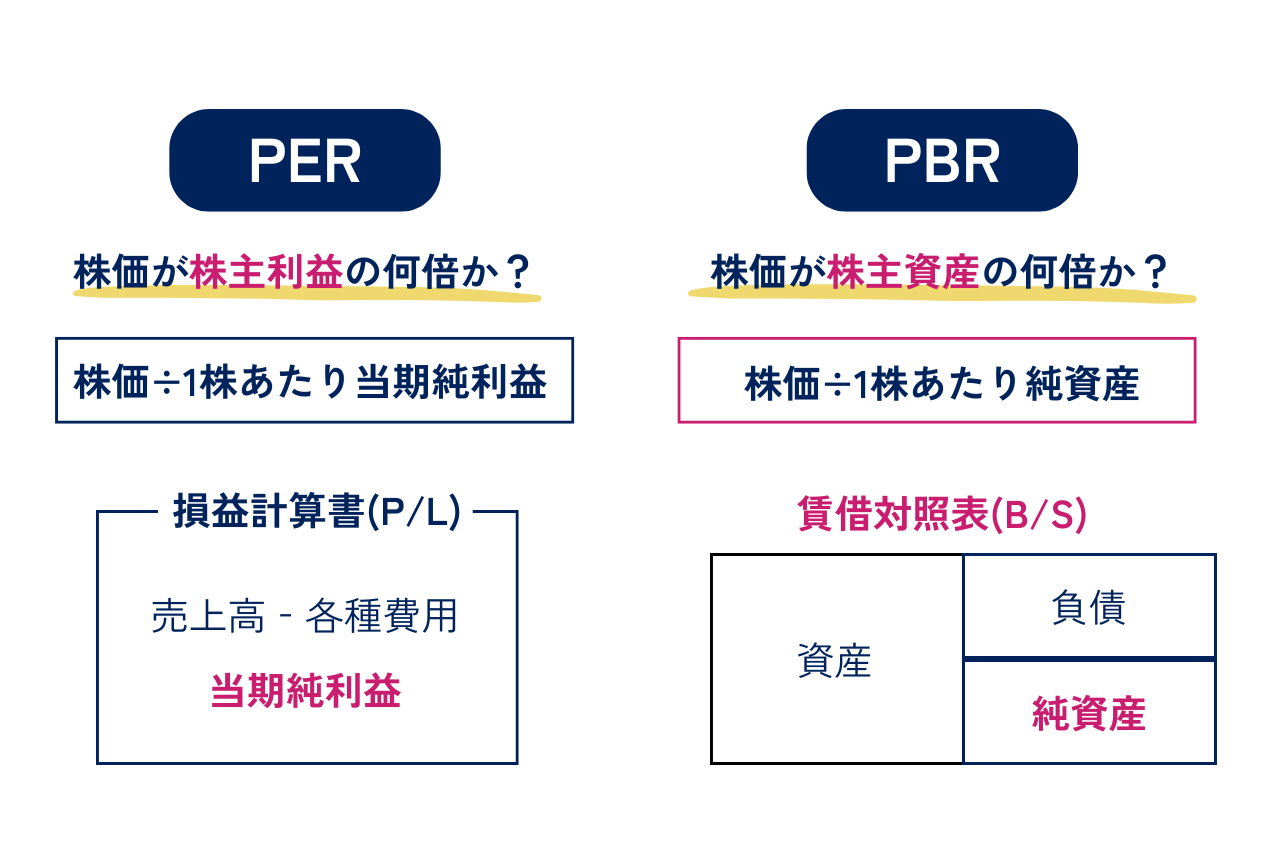
PER(Price Earnings Ratio:株価収益率)は、株価を1株あたり当期純利益(EPS)で割って算出します。これは「会社が1年間に生み出す純利益に対して、株価が何年分の評価を受けているか」を示す数値です。例えばPERが15倍であれば、現在の利益水準が続いた場合、投資額を回収するのに15年かかる計算になります。つまり、PERは「企業の収益力・フロー」に対する割安度を測る物差しです。
一方、PBR(Price Book-value Ratio:株価純資産倍率)は、株価を1株あたり純資産(BPS)で割って算出します。純資産とは、企業が解散した際に株主に残る資産(解散価値)を意味します。PBRが1倍であれば「株価と解散価値が同水準」、1倍を下回っていれば「会社を今すぐ解散して資産を分配した方が手元に残るお金が多い」という理論上の状態を示します。すなわち、PBRは「企業の資産価値・ストック」に対する割安度を測る指標です。

一般的な目安「PER15倍・PBR1倍」の根拠と鵜呑みにできない理由
投資の入門書などで「PER15倍」「PBR1倍」が定石とされる背景には、確かな金融理論と歴史的な背景が存在します。
PER15倍という水準は、株式の益利回り(1÷PER)に換算すると約6.67%となります。これは長期的な株式市場の期待リターンや資本コストと整合的であり、日経平均株価の長期的なPER推移においても14倍〜16倍のレンジが中心線として機能してきた歴史があるためです。また、PBR1倍は企業の解散価値を示す境界線であるため、これを下回る水準は理論的な底値とみなされてきました。
しかし、この目安を現代の市場で無批判に適用すると、大きな投資判断ミスを引き起こします。その決定的な理由は以下の3点に集約されます。
第1に、利益の「質」と「成長期待」が無視されている点です。急速に売上と利益を拡大している成長企業(グロース株)は、将来の利益拡大を織り込んでPERが30倍〜50倍以上に跳ね上がることが一般的です。これを「15倍を超えているから割高」と切り捨ててしまうと、最も株価が伸びる成長機会を逃すことになります。
第2に、純資産の「換金性」の乖離です。PBRの計算元となる純資産(帳簿上の資産)には、老朽化した工場や売却困難な在庫、回収不能リスクのある売掛金などが含まれている場合があります。帳簿上で1株あたり純資産が1,000円あっても、実際に事業を清算した際に1,000円の価値が残る保証はありません。市場はそうした資産の毀損リスクを察知し、株価を1倍割れのまま放置しているケースが多いのです。
第3に、マクロ経済環境と金利の影響です。低金利下では株式の相対的な魅力が高まり市場全体のPERが切り上がりやすく、逆に金利上昇局面ではPERの上値が抑えられます。固定されたひとつの数字だけを基準に売買を判断することは、極めてリスクが高いアプローチといえます。
【業種別データ比較】PER・PBRの適正水準と平均値の実態
PERやPBRを正しく評価するためには、市場全体ではなく「同業他社との比較」および「セクター特有の平均水準」を基準に置く必要があります。ビジネスモデルの構造によって、資本の使い方や利益の安定性が根本から異なるためです。
| 業種カテゴリ | PERの標準目安 | PBRの標準目安 | 市場の評価構造と特徴 |
|---|---|---|---|
| 情報通信・ITサービス | 20倍 〜 40倍前後 | 3.0倍 〜 8.0倍前後 | 工場などの有形固定資産を持たない身軽な経営が多く、資本利益率が高いためPBR・PERともに高水準になりやすい。 |
| 医薬品・ヘルスケア | 18倍 〜 30倍前後 | 2.0倍 〜 4.0倍前後 | 新薬開発のパイプラインや無形資産(特許等)が価値の大半を占めるため、簿価純資産に対するプレミアムが乗る傾向。 |
| 自動車・機械(景気敏感) | 8倍 〜 14倍前後 | 0.8倍 〜 1.3倍前後 | 巨額の設備投資を要する装置産業。業績が世界景気のサイクルに左右されやすいため、利益ピーク時はPERが低く出やすい。 |
| 銀行・保険・金融 | 9倍 〜 13倍前後 | 0.6倍 〜 1.0倍前後 | 自己資本規制や保有有価証券の評価損益リスクを市場が割り引くため、歴史的にPBR1倍割れが常態化しやすい業態。 |
| 鉄鋼・化学・素材 | 7倍 〜 12倍前後 | 0.5倍 〜 0.9倍前後 | 重厚長大な資産を抱える一方、コモディティ価格の変動リスクが高く、資本効率が構造的に低迷しやすい特徴を持つ。 |
このように、鉄鋼業界のPER8倍は「標準的」であっても、IT業界のPER8倍は「業績急落の懸念がある異常値」と捉えるべきです。銘柄を比較する際は、必ず「同業他社平均」および「過去5〜10年間の自社推移」と照らし合わせる姿勢が欠かせません。

【実態検証】「低PER・低PBR=お宝銘柄」の幻想と現場投資家のリアル
個人投資家のコミュニティやSNS上では、「PER8倍・PBR0.6倍・配当利回り4.5%の超割安銘柄を見つけた」といった投稿が日々交わされています。しかし、現場の運用実績を検証すると、こうした銘柄を買い持ちした投資家が長期的な資金拘束と株価低迷に苦しむケースが目立ちます。
市場参加者の実際の取引記録や声を集約すると、典型的な失敗パターンが見えてきます。
典型例のひとつが、「一過性の業績特需によるPERの粉飾錯覚」です。例えば、海運市況の高騰や為替の急激な円安、あるいは保有不動産の売却益によって一時的に純利益が膨らんだ企業は、一時的にPERが3倍〜4倍といった極端な低水準を記録します。しかし市場は「この利益は今年限りで来期は大幅減益になる」と予測しているため株価を買い上がりません。結果として、割安に見えた株価は減益決算の発表とともに急落し、PERは元の水準に戻るという罠に陥ります。
もうひとつは、「万年低評価(万年割安株)の放置」です。オーナー経営陣が株主還元に消極的で、本業で稼いだ現金を成長投資にも回さず内部留保として積み上げ続ける企業は、自己資本ばかりが膨張して資本効率(ROE)が低下します。市場は「株主価値を高める気がない企業」と見做してディスカウント評価を下すため、PBR0.5倍のまま何年も株価が動かない事態が生じます。
「割安だからいつか適正価格に戻るはず」という思い込みは、市場が下した合理的な評価理由を見落としているリスクの裏返しであると認識すべきです。
割安株の罠を回避する指標「ROE」と東証改革によるPBR改善の波
では、バリュートラップを見抜き、真の「お宝銘柄」を見つけ出すにはどうすればよいのでしょうか。その鍵を握るのが、ROE(Return on Equity:自己資本利益率)との連携です。
財務分析の基本等式として知られる「PBR = PER × ROE」という関係式は、投資判断において決定的な意味を持ちます。この計算式は、PBR(資産面での評価)が、PER(利益の評価倍率)とROE(株主資本を使って利益を稼ぐ効率)の積で構成されていることを示しています。
つまり、PBRが1倍を割り込んでいる企業は、以下のいずれかの状態にあります。
- パターンA:ROEが極めて低く、資本コスト(調達コスト)を下回る非効率な経営をしている(構造的低評価)
- パターンB:ROEは8%〜10%以上と高水準でしっかり稼いでいるにもかかわらず、知名度不足や一時的要因でPERが不当に低く放置されている(真の割安株)
狙うべきは明白に「パターンB」です。稼ぐ力(高ROE)があるにもかかわらずPBRが低い企業は、市場の認知が進むか、積極的な資本政策が打ち出されることで株価の急伸が期待できます。
特に東京証券取引所が主導する「資本コストや株価を意識した経営の実現に向けた対応」の要請以降、PBR1倍割れ企業に対する市場からの圧力は劇的に高まりました。企業側も上場維持や株主価値向上のため、積極的な自社株買い(自己株式取得)や大幅な増配・DOE(自己資本配当率)の導入を相次いで発表しています。自己資本を圧縮しながら利益を還元するアクションは、ROEを押し上げ、直接的にPBRの1倍割れ解消へと繋がります。
高配当株・割安株投資を成功させるスクリーニング条件と判断基準
理論を実際の銘柄選定に落とし込むための、実用的なスクリーニング条件と判断基準を整理します。特に中長期のインカムゲインとキャピタルゲインを両獲りしたい高配当株・バリュー株投資において、以下のフィルター設計が有効です。
【実践的スクリーニング条件の設定例】
- PBR:0.8倍〜1.5倍(極端な低PBRを避け、改善余地のあるレンジを指定)
- 予想PER:同業他社平均を下回る水準(10倍〜15倍程度)
- 予想ROE:8.0%以上(日本企業の資本コストの目安とされる水準をクリアしていること)
- 配当利回り:3.5%以上(過度な高利回りは減配リスクがあるため5.5%以上は除外または精査)
- 財務健全性:自己資本比率40%以上(またはネット有利子負債がマイナスの実質無借金)
- 配当方針:累進配当の導入、またはDOE(自己資本配当率)基準の明記
スクリーニングで抽出された銘柄群に対して、最後に「過去3年〜5年の営業キャッシュフローが安定して黒字か」「株主還元に関する決算短信・説明会資料での言及があるか」を確認することで、落とし穴を未然に防ぐことができます。
【プロの結論】割安株投資に向いている人・慎重になるべき人の判断基準
企業の財務指標を徹底的に分析して割安株を狙う手法は、すべての投資家に適しているわけではありません。自身の資金性質と投資スタイルに合わせて選択する必要があります。
【割安株・バリュー株投資に向いている人】
- 時間軸を年単位で取れる中長期投資家:市場の再評価や企業の資本改善策が実を結ぶまでには数四半期〜数年の時間を要するため、腰を据えて待てる忍耐力が不可欠です。
- 配当金(インカムゲイン)を重視する人:株価が動かない停滞期間中も、高水準の配当金を受け取りながらストレスなく保有を継続できます。
- 財務諸表や開示資料を読み解くのが好きな人:単なる数値だけでなく、事業報告書から資産の中身や経営陣の意図を吟味できる知的好奇心を持つ方に適しています。
【割安株投資を避け、慎重になるべき人】
- 数週間〜数ヶ月で短期間に大きな利益を出したい人:割安株はカタリスト(株価上昇の契機となる好材料)が出るまで長期間レンジ相場を続けることが多く、資金効率が悪化します。
- 右肩上がりのトレンド相場に乗りたい順張り志向の人:勢いのあるテーマ株やハイテク成長株(グロース株)をモメンタム重視で取引するスタイルとは根本的に相容れません。
【per pbr 目安】に関するよくある質問(FAQ)
Q1:PERが「赤字のためマイナス表示」または「ハイフン」の銘柄はどう評価すればいいですか?
A1:当期純損失(赤字)を出している企業はPERが算出されません。創業初期のスタートアップや一時的な大型特損を出した企業が該当します。この場合は、PERの代わりに売上高に対する時価総額比率を測る「PSR(株価売上高倍率)」や、資産価値を測る「PBR」、または本業の現金を稼ぐ力を見る「EV/EBITDA倍率」を用いて評価するのが定石です。
Q2:PERが50倍や100倍を超えるような超高PER銘柄は危険ですか?
A2:一概に危険とは言えません。売上高や利益が年率30%以上で急成長しているグロース企業の場合、2〜3年後の将来利益をベースに逆算すれば実質PERが20倍程度まで下がる見込みがあるためです。ただし、成長率が鈍化した瞬間に強烈な売りを浴びて株価が急落するボラティリティリスクを内包している点には十分な警戒が必要です。
Q3:PBRが0.3倍などの超低水準銘柄は、買えば確実に儲かりますか?
A3:全く確実ではありません。PBR0.3倍といった極端な低評価が定着している銘柄は、保有資産に含み損がある、事業の収益性が構造的に壊滅している、あるいは上場ゴール後に株主との対話を放棄しているなど、致命的な瑕疵(かし)を抱えている可能性が高いです。カタリスト(自社株買い、TOB、アクティビストの介入など)が期待できない場合は手を出さないのが無難です。
まとめ:数字の表面にとらわれず企業の「稼ぐ力」を見抜く
株式投資におけるPERとPBRは、銘柄の立ち位置を瞬時に把握するための極めて有用な羅針盤です。しかし、「15倍以下だから買い」「1倍割れだから安心」という単純な機械的判断は、投資成果を大きく毀損させる要因となります。
PERが示す「利益の回収年数」とPBRが示す「純資産に対する裏付け」、そしてそれらを結ぶ「ROE(稼ぐ力)」の相互関係を理解することが不可欠です。さらに、東証改革に伴う各企業の資本政策(増配・自社株買い)への本気度を見極めることで、バリュートラップを巧みに回避しながら、真に株主価値を拡大させる有望銘柄を選別できるようになります。表面的な指標の先にある企業のビジネスの本質に目を向け、合理的な投資判断を積み重ねていきましょう。 (出典: per pbr 目安(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
