手書き領収書の書き方完全ガイド!無効を防ぐ2026年最新基準
店頭での会計時や突発的な取引の現場で、顧客から「手書きの領収書をいただけますか」と求められた際、正確な書き方に戸惑った経験を持つ方は少なくありません。特にインボイス制度が完全に定着した2026年のビジネス現場では、手書きであっても記載項目に不備があれば税務上の仕入税額控除が否認され、受取側に大きな金銭的損失と迷惑をかけるリスクがあります。
長年慣習として用いられてきた「上様」や「お品代」といった曖昧な記述は、もはや通用しない局面が増加しています。金銭トラブルや税務調査での指摘を防ぐためには、金額の改ざん防止ルールから収入印紙の貼付基準、さらには登録番号の記載義務まで、法的な裏付けに基づいた正しい知識が不可欠です。本稿では、手書き領収書を作成・受領するすべてのビジネスパーソンに向けて、実務直結の作成ルールと注意点を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名「上様」や但し書き「お品代」は税務調査で否認されるリスクが高く、原則として正式名称と具体的な品目の記載が求められる。
- 要点2:税抜金額が5万円以上の場合は200円の収入印紙の貼付と消印が必須であり、消費税額を明確に区分記載することで節税が可能になる。
- 要点3:2026年の手書き領収書では、インボイス制度の登録番号や税率ごとの税額内訳を網羅した「適格簡易請求書」の仕様を満たす必要がある。
【2026年最新】手書き領収書の宛名ルールと「お品代」が無効になるリスク
手書き領収書の発行において、長らく日本の商慣習として定着していた「上様(うえさま)」という宛名や、但し書きの「お品代」という表記は、現在では実務上の重大なリスク要因となっています。国税庁が定める税務調査のガイドラインやインボイス制度の枠組みにおいて、これら曖昧な記述は「実際に誰がどのような事業用資産・サービスに対価を支払ったのか」を証明する客観的証拠として認められないケースが急増しています。
まず手書き領収書の宛名ルールとして厳守すべき基本は、支払者の氏名または企業名を略称を用いずに正式名称で記載することです。「株式会社」を「(株)」と略す程度であれば実務上容認されるケースもありますが、前株・後株の取り違えや社名の誤字はトラブルの原因となります。特に法人間の取引において宛名を「上様」にしてしまうと、経理部門での精算が差し戻されるだけでなく、万が一の税務調査時に私的流用を疑われる引き金になりかねません。
例外として、不特定多数の顧客を相手にする小売業、飲食店、タクシー業などの業種が発行する「簡易インボイス(適格簡易請求書)」においては、宛名の記載自体を省略することが法的に認められています。しかし、宛名欄にわざわざ「上様」と書くことは、かえって書類としての信頼性を損ねる行為にほかなりません。空欄のまま発行するか、顧客から正確な名称をヒアリングして正式名称を記入するのが鉄則です。
さらに深刻なのが但し書きお品代の可否に関する問題です。「お品代として」という表現は品目が一切特定できないため、経費計上の信憑性を著しく低下させます。税務署の調査官が着目するのは「事業に関連する正当な支出であるか」という点であり、品名が不明な領収書は否認の対象となりやすい傾向があります。
領収書を発行する側は、顧客から「お品代で書いてください」と依頼された場合でも、「税務上のトラブルを防ぐため、具体的な品目の記載をお願いしております」と丁寧に説明し、以下のように具体性を持たせた記述を行う必要があります。
- 文房具や事務用品を購入した場合:「事務用品代(ノート・ボールペン等)として」
- 取引先との会食の場合:「ご飲食代(取引先との打ち合わせ)として」
- 書籍を購入した場合:「専門書籍代(IT関連書籍等)として」
- 贈答用の手土産を購入した場合:「贈答用菓子折り代として」
現場でのほんの少しの配慮が、受領側の経理処理をスムーズにし、発行側のコンプライアンス意識の高さを証明することにつながります。
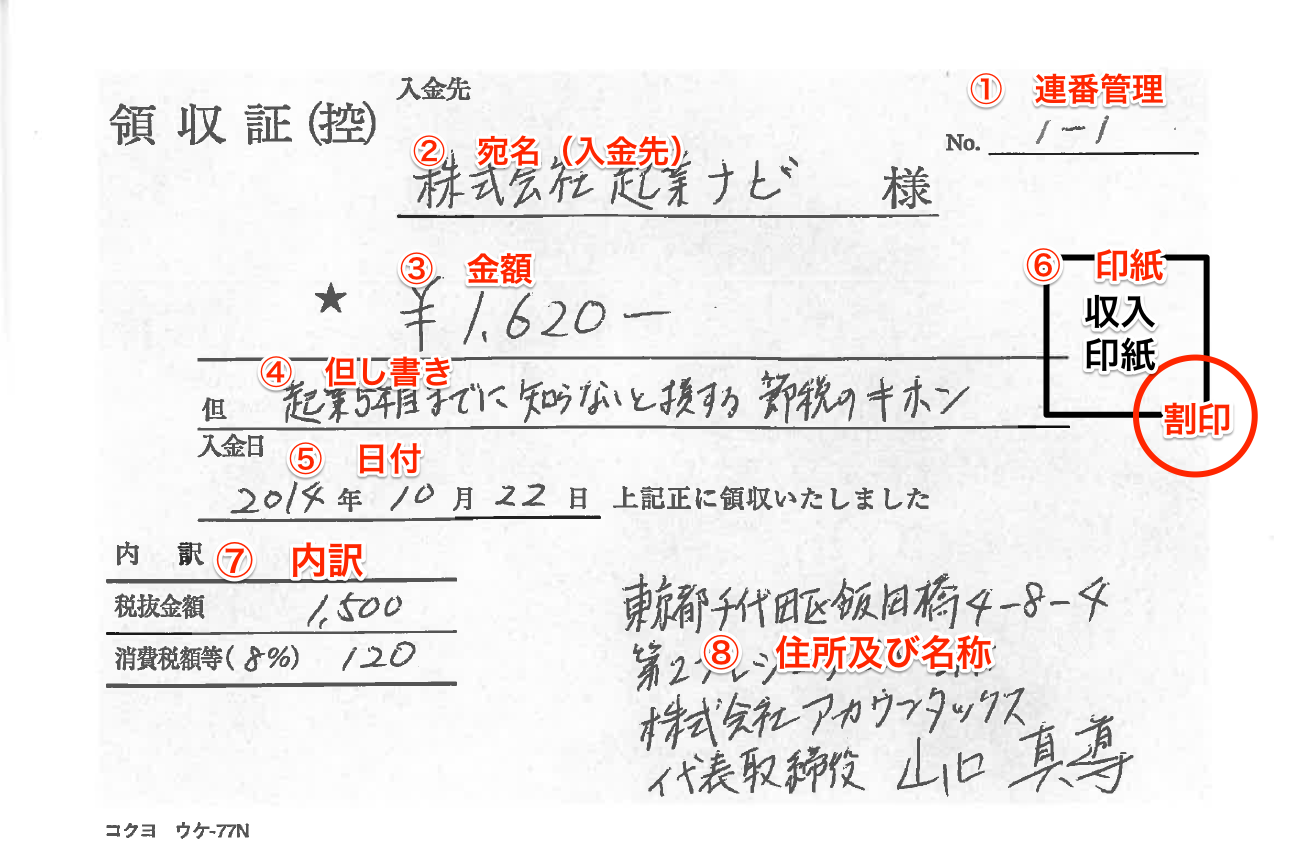
必須項目一覧と改ざん防止|手書き領収書の正確な記載マニュアル
手書き領収書は、金銭の授受を証明する法的な証憑書類(証拠資料)です。記載内容に不備や余白の不適切な処理があると、後から数字を書き加えられるなどの改ざん被害に巻き込まれる恐れがあります。ここでは、正確な作成手順と偽造・変造を防ぐための実務テクニックを解説します。
1. 手書き領収書の日付の書き方
手書き領収書の日付の書き方において最も重要なのは、現金の授受が実際に行われた当日の日付を記入することです。西暦表示(例:2026年4月1日)または和暦表示(例:令和8年4月1日)のどちらを用いても問題ありませんが、「26/4/1」のような極端な省略は避けてください。
また、顧客から「先月の日付で書いてほしい」「日付を空欄にしてほしい」と頼まれる事例が後を絶ちませんが、これに応じる行為は「バックデート」や「領収書の偽造」に加担したとみなされ、発行側も法的責任を問われる可能性があります。日付の空欄発行は絶対に拒否しなければなりません。
2. 金額改ざん防止記号の書き方
金額の記入欄は、最も悪意ある改ざんが起こりやすい箇所です。数値を後から書き足して経費を水増しする不正を物理的に遮断するため、金額改ざん防止記号の書き方を厳格に適用します。
| 改ざん防止の措置 | 具体的な記入例 | 目的と防犯上の効果 |
|---|---|---|
| 頭記号の配置 | 「¥」「金」 | 数字の前に別の数字を書き足せないよう、頭のスペースを完全に塞ぐ。 |
| 3桁ごとのカンマ | 「¥50,000」 | 桁数の見間違いを防ぎ、数字の間に不正な数値を割り込ませない。 |
| 末尾記号の配置 | 「※」「ー」「也」 | 数字の末尾に「0」などを書き足して桁を増やす行為を物理的に遮断する。 |
記入例としては「¥108,000※」や「金108,000円也」といった形式が模範解答となります。数字と記号の間に余分な空白を作らないよう、詰めて書くことが防犯上の基本です。
3. 発行者情報と角印の有無
領収書の下部に記載する発行者情報と角印の有無についても確認が必要です。発行者情報には、屋号または会社名、所在地、電話番号を明記します。これらが印字されたゴム印(住所印)を押印するのが最も効率的で間違いがありません。
法律上(民法および税法上)、社印や角印の押印がなくても領収書自体の法的効力は発生します。しかし日本の商習慣において、角印のない手書き領収書は「第三者が勝手に作成したのではないか」という疑念を招きやすく、経理処理で不受理となるリスクがあります。特別な理由がない限り、発行元を証明する角印や事業主の認印を押印するのが実務上のスタンダードです。
4. 手書き領収書の訂正方法
文字や数字を書き間違えた際の手書き領収書の訂正方法には明確なルールが存在します。結論から言えば、金額を書き間違えた場合はいかなる訂正も不可であり、破棄して再発行するのが鉄則です。
金額以外の箇所(宛名や但し書きの一部など)であれば、間違えた箇所に定規を用いて二重線を引き、その線に重なるように発行者の訂正印(またはサイン)を押し、その上部または近傍の余白に正しい情報を記入することで法的に有効な訂正となります。しかし、修正液や修正テープの使用は「改ざん」と見分けがつかなくなるため、公的証憑では固く禁じられています。複写式の領収書であれば、2枚目(控え)も含めて破棄し、新しい伝票に一から書き直すのが最も確実で安全な対応です。
インボイス対応手書き領収書の必須要件|簡易インボイスの記載基準
2023年10月のインボイス制度導入から数年が経過した2026年現在、制度の過渡期における混乱は収束し、税務当局および企業の経理監査はより厳格化しています。手書き領収書であっても、要件を欠いた書類は「インボイス(適格請求書)」として機能せず、顧客企業は仕入税額控除を適用できません。
手書きの市販領収書用紙を使用する場合、従来のフォーマットに不足している情報を手書きまたはスタンプで補う必要があります。特に店舗営業などで広く用いられる「適格簡易請求書(簡易インボイス)」を満たすための記載要件は以下の通りです。
| 簡易インボイス記載要件 | 手書き領収書での対応実務 | 不備があった場合の影響 |
|---|---|---|
| 発行事業者の氏名・登録番号 | 事業者名とともに「T+13桁の数字」を記入(ゴム印推奨) | 仕入税額控除が完全に否認される。 |
| 取引年月日 | 入金された正確な年月日を省略せずに記入 | 事業年度の帰属が不明確となり、計上が遅延。 |
| 取引内容(資産・役務の内容) | 具体的な品名と、軽減税率対象である旨の明記 | 適用税率の正当性が確認できず再発行が必要に。 |
| 税率ごとに区分した合計金額 | 10%対象合計と8%対象合計を分けて明記 | 税率ごとの計算が成立せず書類不適格となる。 |
| 税率ごとの消費税額または適用税率 | 各税率に対応する税額、または「10%」「8%」の税率表記 | 控除税額の算出根拠を失い受取側に損害が発生。 |
消費税率と税額の内訳を適切に記載することは、受取側だけでなく発行側の事務処理にとっても極めて重要です。文房具店などで現在流通している新しい複写式領収書には、あらかじめ登録番号記入欄や「10%対象」「8%対象」の税率別内訳欄が印刷されています。古いフォーマットの領収書を無理に使い続けると手書きの手間が何倍にも膨らむため、最新のインボイス対応用紙へ切り替えるのが実務上の最善手です。

収入印紙5万円以上の貼付基準と「消印・割印」の法的義務
金銭の受取書である手書き領収書を発行するにあたり、最も見落としやすく、税務署からの追徴リスクが高いのが印紙税の扱いです。印紙税法に基づき、記載された金額が基準を超えている場合は所定の収入印紙を貼付しなければなりません。
1. 収入印紙5万円以上の貼付基準と税抜判定のルール
収入印紙5万円以上の貼付基準において、判断の分かれ目となるのは「税抜価格」です。受取金額が税込5万円を超えていたとしても、領収書内に「本体価格(税抜金額)」と「消費税額」が明確に区分して記載されている、あるいは「内消費税等〇〇円」と明記されている場合に限り、税抜金額で印紙税の要否を判定することができます。
例えば、税込54,780円(税抜49,800円、消費税10%:4,980円)の会計時、領収書に「¥54,780(内消費税等¥4,980)」と正しく内訳を記載していれば、判定基準となる金額は49,800円となり、収入印紙は不要(非課税)になります。一方で、内訳を一切書かずに「¥54,780」と総額のみを記入してしまうと、受取金額全体が判定対象となり、200円の収入印紙を貼付する義務が発生します。内訳の書き方ひとつで合法的なコスト削減が可能となる点は、すべての実務担当者が把握しておくべき知識です。
2. 収入印紙の消印と割印の正しい方法
収入印紙を貼るだけで満足し、消印を忘れてしまうミスが散見されます。収入印紙の消印と割印は、印紙の再利用を防止するために印紙税法第8条で厳格に定められた法的義務です。
消印は、領収書の紙面と収入印紙の彩紋(模様部分)の「双方にまたがる形」で明確に押印します。使用する印鑑は角印や丸印だけでなく、担当者の認印やシャチハタ、さらにはボールペンなどによる署名(サイン)でも法的には有効と認められています。ただし、鉛筆などの消せる筆記具での署名は認められません。また、顧客側の印鑑をもらう必要はなく、発行側の印またはサインのみで完結します。
もし消印を怠った場合、印紙を貼っていない場合と同様に過怠税の対象となるリスクがあります。印紙の貼り忘れに対しては本来の印紙税額の3倍(自ら申し出た場合は1.1倍)に相当する過怠税が課されるため、金額が5万円以上の領収書を作成する際は「貼付」と「消印」をワンセットの動作として徹底してください。
【実態検証】利用者の生の声と現場目線で見えたリアル
手書き領収書を巡る現場では、経理担当者の苦悩やレジ前での摩擦など、デジタル化が進む現代だからこそのリアルな葛藤が渦巻いています。大手企業から個人商店まで、現場で実際に飛び交う生の声とその実態を検証します。
レジ現場と経理部門から噴出する本音
SNSやビジネス系Q&Aコミュニティ、知恵袋などでは、手書き領収書を巡る以下のようなトラブル報告や実務の嘆きが頻繁に見られます。
「後ろに長蛇の列ができているピークタイムに『手書きで、宛名は株式会社〇〇、但し書きは〇〇代で』と頼まれると本当に焦る。インボイスの登録番号スタンプを押して、税抜計算して印紙貼って消印して……とやっていると数分かかる」(飲食店店長・30代男性)
「現場から上がってきた手書き領収書を見たら、宛名が『上様』で但し書きが『お品代』。インボイスの登録番号も書かれておらず、どこの誰が発行したかも電話番号すら怪しい。仕入税額控除に使えないため社員に再発行を指示したが、発行元の店は『一度出した領収書の再発行はしない』と突っぱねられ、経理部内で大揉めになった」(中堅メーカー経理担当・40代女性)
現場観察から浮き彫りになるのは、「手書き領収書は受け取る側も発行する側もミスが起きやすく、コストが高い」という現実です。特に経理部門においては、自動読み取り(OCR)が効きにくい崩した文字の手書き領収書は、入力作業のボトルネックとなり極めて敬遠される傾向にあります。
領収書の再発行と注意点
実務で頻発するトラブルが「紛失したため再発行してほしい」という顧客からの要求です。しかし、領収書の再発行と注意点に関して、発行者側には原則として再発行に応じる法的な義務はありません。
安易に同じ金額の領収書を再発行してしまうと、悪意ある第三者によって二重に経費精算されたり、脱税の道具として悪用されたりする「二重発行リスク」を抱えることになります。どうしても顧客との関係上、再発行に応じざるを得ない場合は、以下の防衛策を講じることが必須です。
- 領収書の右上に赤字で目立つように「再発行」と明記する。
- 備考欄に「〇年〇月〇日発行分の紛失による再発行」と記載する。
- 過去に発行した領収書の控え(複写)に、再発行を行った旨と理由をメモして保管する。
これらの手順を省略して通常通りの領収書をもう一枚渡す行為は、自社を脱税幇助の嫌疑に晒す危険な行為であることを強く自覚する必要があります。

一般に知られていない盲点とネットの誤解
インターネット上やビジネス界隈でまことしやかに囁かれている手書き領収書にまつわる言説の中には、明確な誤解や旧態依然とした思い込みが数多く含まれています。ここでは代表的な3つの誤解を是正します。
誤解1:「レシートより手書き領収書の方が税務上の証拠能力が高い」という大いなる錯覚
「手作業で宛名を書いた領収書の方が、レジから自動印字される感熱紙レシートよりも格上である」と信じ込んでいる人がいまだに存在します。しかし、税務調査において調査官が重視するのは形式の仰々しさではなく、「取引の透明性と客観性」です。
レジレシートには、購入日時(秒単位まで)、購入店舗、具体的な購入品目(商品名ごとの単価)、適用税率が改ざん不可能な形で自動記録されています。一方、手書き領収書は「お品代」など曖昧に記載されやすく、発行側の主観や手心が加わる余地があります。そのため、現在の税務実務においては、品目が明確に印字されたレシートの方が手書き領収書よりも圧倒的に高い証拠能力を持つと評価されます。「レシートを受け取った上で、さらに手書き領収書を求める」行為は、実務上のメリットがないばかりか、二重受領を疑われる無用なリスクすら生じさせます。
誤解2:「手書きの領収書はインボイス制度により全面廃止された」という誤解
インボイス制度の導入時、「手書きの領収書はすべて使えなくなる」という極端なデマが一部で拡散されました。しかし法的な結論として、手書き領収書であっても必要な法定要件(登録番号、税率内訳、取引内容等)が漏れなく記載されていれば、有効な適格請求書(または適格簡易請求書)として何ら問題なく通用します。
廃止されたのは「手書きという作成手段」ではなく、「要件を満たさない大雑把な手書き書類」です。手書き領収書を使用し続けること自体は、2026年現在も完全に合法です。
誤解3:「金額を間違えても訂正印を押せば有効になる」という危険な認識
契約書などの一般的な文書では、二重線と訂正印による数値修正が日常的に行われます。しかし、金銭の支払いを確定させる領収書の金額欄に関しては、訂正印を用いた修正は税務署・金融機関・企業監査において原則認められません。
訂正印による金額修正を認めてしまうと、発行後に受取側が同じような印鑑を押して数値を書き換える偽造のリスクを排除できないためです。一度でも金額を書き損じた手書き領収書は、躊躇なく「無効(破棄)」とし、控えを含めて斜線を引き、新たな用紙に清書して発行しなければなりません。
【プロの結論】手書き領収書を運用すべきケースと避けるべき境界線
現代のビジネス環境において、手書き領収書は「万能のツール」から「限定的な代替手段」へとその立ち位置を変えました。企業ガバナンスとコンプライアンスの観点から、手書き運用を維持すべき事業者と、即座にデジタル化へ舵を切るべき事業者の明確な境界線を提示します。
| 事業形態・シーン | 手書き運用の適否 | プロの判断基準と推奨アクション |
|---|---|---|
| キッチンカー・移動販売・野外イベント | 【推奨】手書き継続可 | 電源や通信インフラが不安定な現場では必須。登録番号スタンプとインボイス対応用紙を常備して対応。 |
| 小規模個人サロン・士業のスポット訪問 | 【推奨】手書き継続可 | 月間の発行枚数が十数件程度であれば手書きの方が低コスト。5万円以上の印紙税ルールのみ徹底厳守。 |
| 飲食店舗・物販小売店(月間100件以上) | 【非推奨】即時脱却すべき | ピーク時のオペレーション遅延、印紙税コスト、書き損じリスクが経営を圧迫。インボイス対応POSレジ導入が急務。 |
| BtoB主体の法人間取引 | 【非推奨】手書き廃止推奨 | 電子帳簿保存法への対応や取引先の経理効率を考慮し、PDF形式の電子領収書や請求書後払いに一本化すべき。 |
人間関係や取引先との心理的バウンダリー(境界線)という視点からも、手書き領収書には注意が必要です。「昔からの付き合いだから」「いつも上様で通しているから」という曖昧な甘えを許容することは、長期的には取引先の経理コンプライアンスを危機に晒すことにつながります。相互の健全なビジネス関係を維持するためには、「2026年の現行税法に適合した正しい形式で発行すること」こそが、最大の誠意でありプロフェッショナリズムであると認識すべきです。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:手書き領収書の金額を書き間違えた場合、二重線と訂正印で直しても有効ですか?
A1:金額の書き間違いについては、いかなる訂正も認められません。二重線や訂正印を押しても税務上・法的な証憑書類として否認される可能性が極めて高いため、破棄して新しい用紙に最初から書き直してください。金額以外の宛名や但し書きの一部であれば、二重線と訂正印による修正が可能です。
Q2:消費税込みで52,000円の場合、必ず200円の収入印紙を貼らなければなりませんか?
A2:いいえ、消費税額を明確に分けて書けば印紙は不要です。領収書内に「税抜金額47,273円、消費税額4,727円」と内訳を記載するか、「内消費税等4,727円」と明記していれば、印紙税の判定基準は税抜の47,273円となり、5万円未満となるため非課税(印紙不要)となります。総額のみを記載した場合は5万円以上とみなされ印紙が必要になります。
Q3:インボイス対応の手書き領収書を発行する場合、角印や事業主のハンコは必須ですか?
A3:法律上、印鑑の押印がなくても領収書としての効力やインボイスとしての要件は成立します。ただし、角印や認印がない手書き領収書は発行元を証明する力が弱く、受け取った側の経理部門が社内規定で受理を拒否するケースがあります。不要な摩擦を防ぐため、実務上は角印やゴム印を押印するのが通例です。
Q4:顧客から「レシートではなく手書き領収書をくれ」と言われた場合、レシートは回収すべきですか?
A4:必ずレジレシートは回収してください。顧客にレシートを渡したまま手書き領収書も発行してしまうと、1回の買い物に対して2枚の証憑が存在することになり、悪意ある経費の二重計上や不正利用の原因となります。レシートと引き換えに手書き領収書を渡し、回収したレシートは店舗控えの領収書裏面などに貼付して保管するのが適切な処理です。
Q5:電子マネーやクレジットカード決済の場合でも、手書き領収書に収入印紙は必要ですか?
A5:クレジットカードや電子マネー決済の場合、実際に現金の授受が行われていないため、金額が5万円以上であっても収入印紙の貼付は法的に不要です。ただし、その事実を証明するために但し書き欄へ「クレジットカード決済」「キャッシュレス決済」と明記する必要があります。記載がない場合は現金授受とみなされ、印紙税の対象となるため注意してください。
まとめ:手書き領収書の正確な作成が信頼を守る第一歩
手書き領収書は、単なる金銭受領のメモではなく、企業の税務申告を支える厳格な法定文書です。インボイス制度が深く根付いた現代においては、宛名の「上様」や但し書きの「お品代」といった旧来の慣習を脱却し、誰が見ても取引内容が客観的に証明できる形式で作成することが強く求められます。
改ざん防止の記号記入、5万円以上の税抜判定による印紙税の節税、インボイス登録番号の明記など、ルールを一つひとつ確実に押さえることは、自社の信頼性を高めるだけでなく、大切な顧客を税務リスクから守ることにも直結します。手書きという手段を用いるからこそ、記載内容の正確性と誠実さに細心の注意を払い、日々の実務に役立ててください。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
