カーポートで固定資産税は上がる?課税の境界線と調査の真相
マイホームの新築時や住み替え後の外構リフォームにおいて、多くの施主が頭を悩ませるのが「カーポートを設置すると固定資産税が跳ね上がるのではないか」という懸念です。愛車を雨風や紫外線から守りたい一方で、毎年の税負担が永続的に増える事態は避けたいと考えるのは自然な心理といえます。
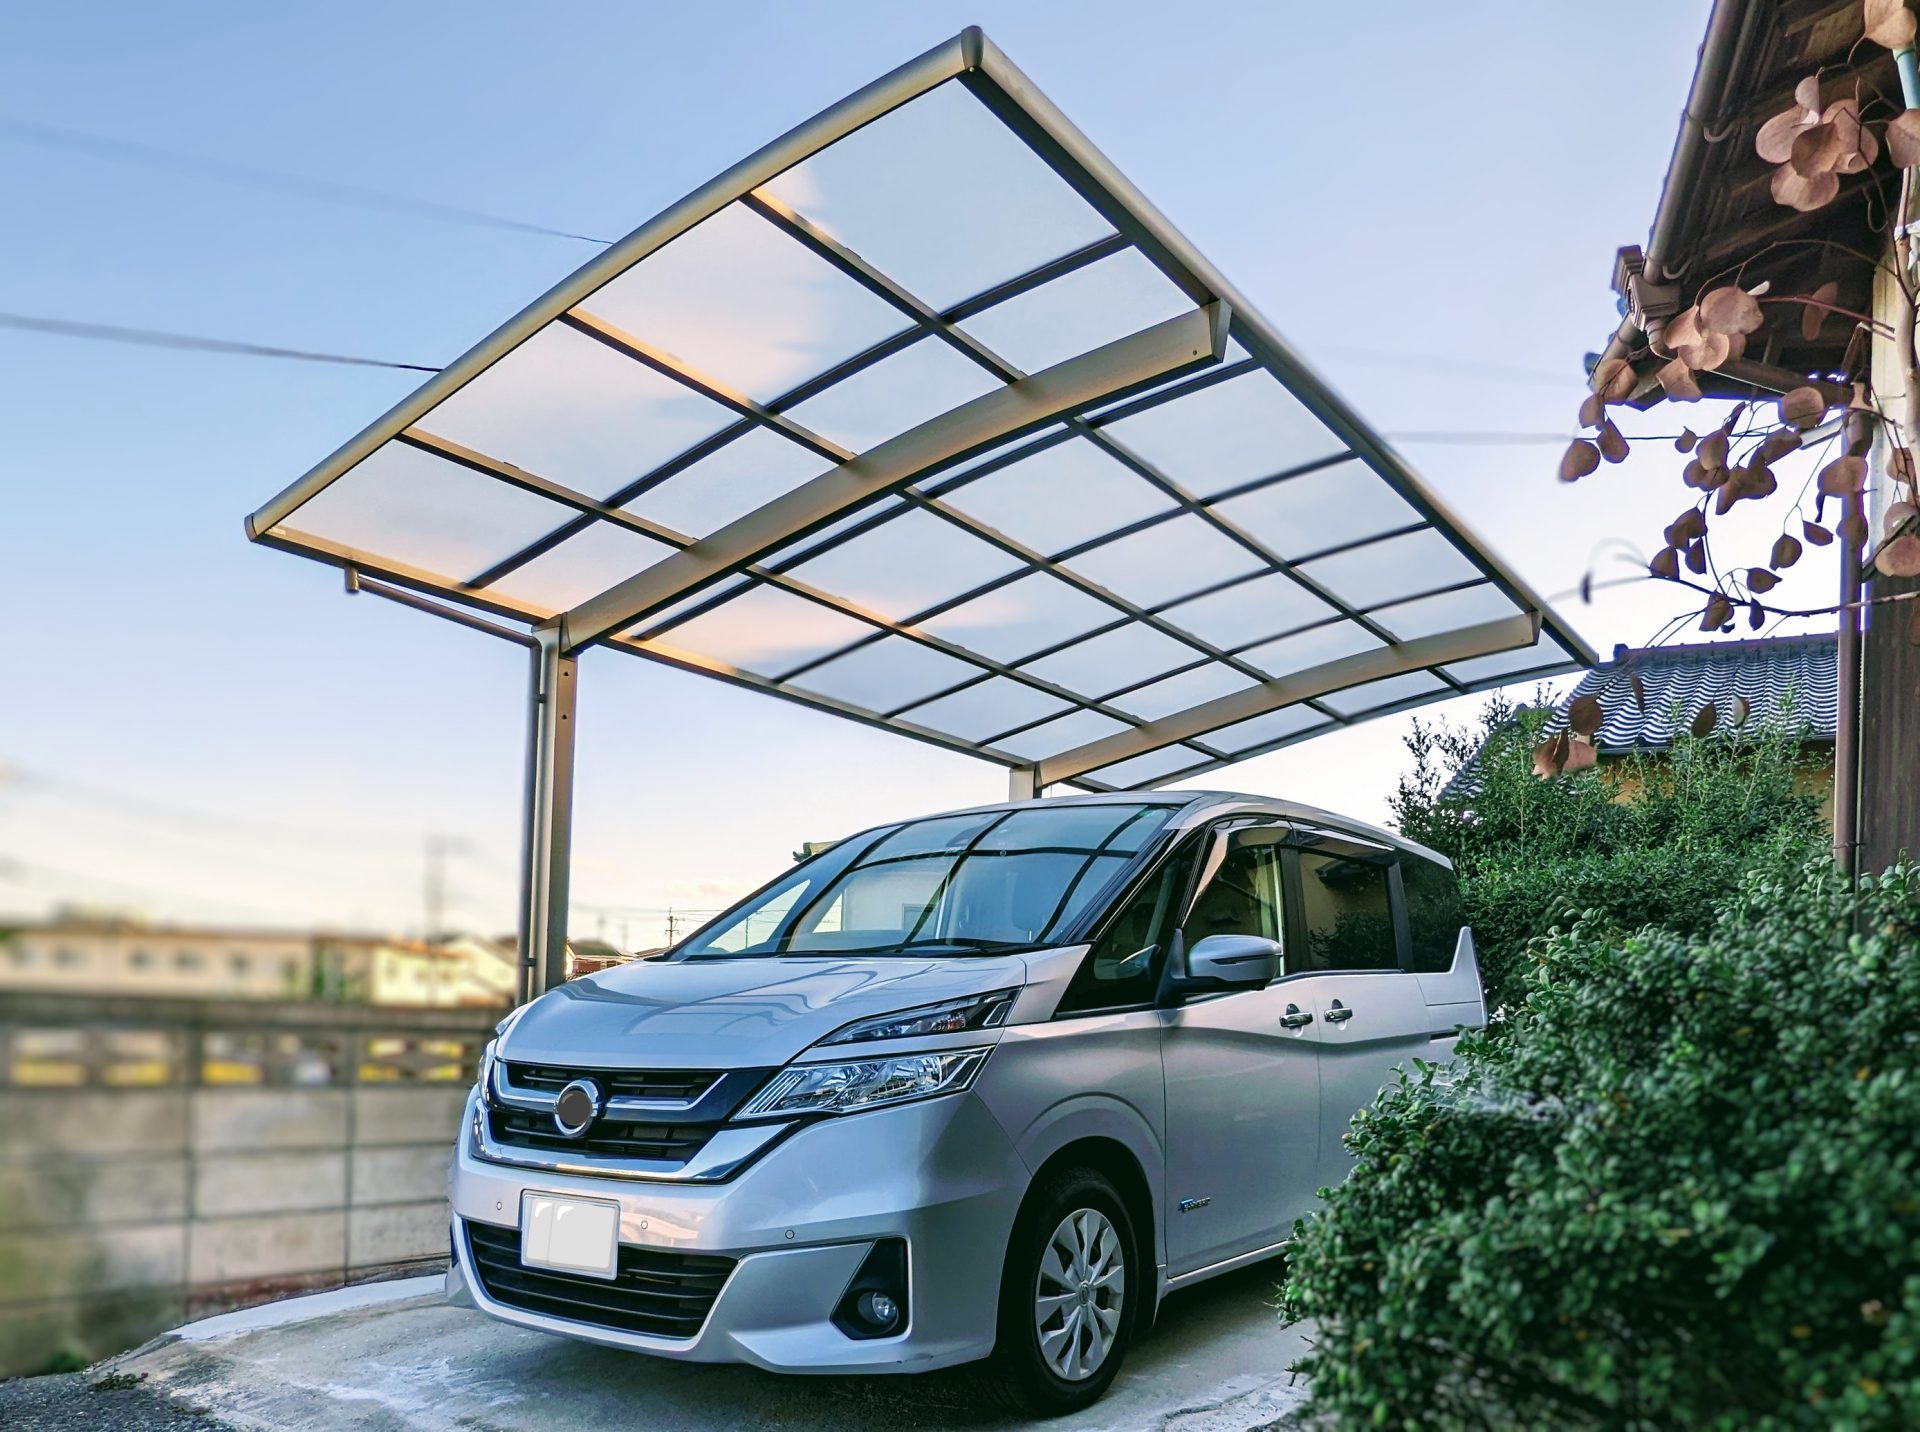
結論から整理すると、街中で一般的に見かける屋根と柱だけで構成されたカーポートであれば、固定資産税の課税対象には原則として該当しません。しかし、設計やオプションの選び方、あるいは設置後のDIYによって「ある境界線」を越えてしまうと、自治体の税務課から家屋とみなされ、思わぬ課税通知が届くケースが後を絶ちません。2026年現在の課税判定基準と、知られざる自治体の調査実態を詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:柱と屋根だけの標準的なカーポートは「外気分断性」を満たさないため固定資産税は非課税。
- 要点2:三方をパネルや壁で囲むと家屋認定され課税対象へ変化し、航空写真やGIS調査で確実に把握される。
- 要点3:税負担だけでなく建ぺい率や建築確認申請の法的リスクを把握し、外構全体の計画を最適化することが肝要。
【2026年最新】カーポートに固定資産税はかかる?課税対象になる決定的な分かれ道
地方税法において、固定資産税の課税対象となる「家屋」に認定されるかどうかは、総務省が定める「固定資産評価基準」に基づき厳格に判定されます。その中心となるのが次の3つの家屋認定基準です。
1つ目は基礎が地面に強固に結合しているかを示す「土地定着性」、2つ目は居住や保管などの作業が可能な状態にあるかを問う「用途性」、そして3つ目が屋根があり周囲が壁などで囲まれているかを見る「外気分断性」です。この3つの要件がすべて揃った構造物のみが、税法上の「家屋」として評価額を算出され、課税台帳に登録されます。
一般的な2本柱または4本柱にポリカーボネートやアルミの屋根を乗せただけのカーポートは、地面にコンクリートで柱を埋め込むため「土地定着性」があり、車両を停めるという「用途性」も満たします。しかし、四方が吹き抜けで風が通り抜ける構造であるため、「外気分断性」が完全に欠落しています。外気を遮断する空間が形成されていない以上、税法上の家屋には認定されず、固定資産税は1円も課税されません。
注意すべき決定的な分かれ道は、オプションとしてサイドパネルを多段に取り付けたり、降雪地帯仕様で三方に風除けの囲いを施したりするケースです。壁面積が構造全体の過半を超え、風雨を大幅に遮断できる状態になると、行政の現場判断で「外気分断性を満たした」と判定されるリスクが一気に跳ね上がります。いわゆる「カーポート三方壁課税」の基準に抵触し、外構設備ではなく離れの建物と判断されてしまうわけです。

ガレージとの違いを徹底解剖|固定資産税いくら上がる?税額シミュレーションと計算
カーポートと混同されやすい設備に「ガレージ(車庫)」があります。シャッターを備えた独立型のガレージや、建物の1階部分に組み込まれたビルトインガレージは、屋根と強固な外壁で四方を密閉されているため、疑いようもなく「家屋」に該当し固定資産税が課されます。
仮にカーポートが壁で囲まれ家屋と認定された場合、固定資産税は年間でいくら程度になるのでしょうか。税額は再建築価格をベースとした「固定資産税評価額 × 標準税率1.4%」で計算されます。自動車1台分(約15平米)のプレハブ車庫や囲い付きガレージの場合、新築当初の評価額はおよそ40万〜80万円程度と算出されるのが通例です。つまり、年間の固定資産税額としては約5,600円〜1万1,200円程度の負担増となります。経年減価補正率によって年数とともに評価額は下がりますが、最終残存価格(原則20%)に達するまで毎年課税が続きます。
固定資産税の課税基準と、建築基準法における「延床面積」の計算ルールが異なる点も見落とせません。建築基準法上では、柱と屋根だけでも「建築物」として扱われ、原則として建築面積や延床面積に算入されます。ただし、柱の間隔が2メートル以上離れており、天井高が2.1メートル以上、外壁のない開口部分が4メートル以上連続しているなどの特定条件を満たせば、端から1メートル後退した線までを床面積から除外する緩和措置が存在します。税法上の判定と建築法規上の扱いは完全に別物であるという前提を正しく把握しておく必要があります。
| 構造種別 | 固定資産税の課税判定 | 年間税額の目安(1台分) | 編集部の見解・評価 |
|---|---|---|---|
| 標準的なカーポート(屋根+柱) | 完全非課税(外気分断性なし) | 0円 | 最もコストパフォーマンスが高く、資産防衛面でも安全な選択肢。 |
| 三方囲い付きカーポート | 課税対象となる可能性極めて大 | 約4,000円〜8,000円 | 雨風防止と引き換えに税負担と建築確認申請の手間が生じる境界線。 |
| 独立型スチールガレージ(シャッター付) | 確実に課税(家屋認定の3要件完備) | 約6,000円〜15,000円 | 防犯性・防塵性は完璧だが、初期投資および維持増税は覚悟必須。 |
| 住宅一体型ビルトインガレージ | 本棟の一部として全額課税 | 住宅全体の評価額に含まれる | 延床面積の1/5までは容積率不算入の恩恵があるが税額算定には反映。 |
噂の真偽を徹底検証|「後から増設しても役所にバレる」理由と調査の実態
ネット上のコミュニティやSNSでは、「新築時の家屋調査が終わった後にカーポートやガレージを作れば役所にはバレない」「確認申請を出さずに施工すれば固定資産税を免れられる」といった危険な言説が散見されます。しかし、現代の税務行政においてこうした逃げ道は完全に通用しません。
自治体の資産税課がどのようにして後付け設備を把握しているのか、その背景には高度化された調査インフラがあります。全国の自治体では、3年ごとに実施される固定資産税評価替えのタイミングに合わせ、高解像度の航空写真撮影を一斉に実施しています。最新の地理情報システム(GIS)により、前回の航空写真と現在の写真をデジタル解析で重ね合わせ、屋根の増築や新たな構造物の出現をアルゴリズムで自動抽出する技術が定着しています。
撮影された差分データをもとに、課税対象の疑いがある地点へ税務課の担当職員が現地確認に赴きます。公道からの目視調査や、必要に応じた敷地内への立ち入り確認(地方税法第353条に基づく質問検査権)が行われるため、三方を囲ったガレージ風の違法増築は高確率で特定されます。申告漏れが判明した場合、悪意の有無にかかわらず過去最大5年分(地方税法第17条の5による更正期間)の税額が遡及して追徴されるリスクを背負うことになります。
【実態検証】利用者の生の声と現場目線で見えたリアルな後悔事例
外構工事をめぐるトラブルの多くは、税金と建築基準法の関係を施工業者から十分に知らされていなかったことに起因します。住宅系相談窓口や知恵袋などに投稿された施主の切実な声から、見落とされがちな盲点が浮かび上がります。
「新築から2年後、吹雪対策のために地元の工務店に頼んでカーポートの側面に波板を張り巡らせたところ、翌春に役所から『家屋調査に関するお伺い』という通知書が届いた。職員立ち会いのもと調査が行われ、物置兼車庫として課税台帳に追加登録されてしまった」(40代・東北地方在住の施主)
この事例のように、本人は「カーポートの延長」という軽い認識であっても、現場の現況が「外気分断性」を備えた空間になっていれば、税務判断としては冷徹に家屋認定が下されます。さらに深刻なのは、固定資産税の課税通知をきっかけに、容積率や建ぺい率をオーバーした「違法建築物」であることが発覚するパターンです。
敷地いっぱいに家を建てた施主が、確認申請を出さずに三方囲い付きのカーポートを新設した場合、敷地全体の建ぺい率制限を超過してしまうことがあります。これが自治体の建築指導課に把握されると、将来的にマイホームを売却しようとした際に「既存不適格建築物」あるいは「違法建築物件」と判定され、買い手が住宅ローンを組めなくなるなど、資産価値の大暴落を招く事態に直結します。
一般に知られていない盲点とネットの誤解|外構工事と税金の関係
外構工事において課税対象となる資産の線引きには、プロでも見誤りやすい細かなルールが存在します。代表的な誤解が「土間コンクリートや門扉、フェンスを設置すると固定資産税が跳ね上がる」というものです。
個人の居住用住宅の場合、庭の舗装工事やアルミフェンス、オープンな門扉などの外構設備は、土地の評価額や家屋の評価額に直接上乗せされることは原則ありません。これらは法人や個人事業主であれば「構築物」として償却資産税の課税対象になりますが、純粋なマイホームの外構工事に関しては償却資産の申告義務自体が免除されています。外構一式に数百万円の費用を投じたとしても、家屋要件を満たさない限り固定資産税が直接増額することはありません。
非課税のまま快適性を高めたいのであれば、合法的な境界線を守る設計が必須です。風雨の吹き込みを防ぐ目的でサイドパネルを導入する場合でも、パネルの設置面を風上側の1面のみにとどめ、地面との間に30センチ以上の隙間を空けておくことで、「外気分断性なし」という判定を確実に維持できます。2面以上を塞ぐと自治体によっては審理対象になるため、カタログ上の標準仕様を安易に改変しない判断が求められます。

【プロの結論】後悔しない外構計画|おすすめできる人・慎重になるべき人の判断基準
カーポート選びは、単なる見た目や利便性だけでなく、生涯にわたる税負担と将来の不動産流動性を見据えた総合的な意思決定が不可欠です。専門家の視点から、どちらの仕様を選ぶべきか明確な判断基準を提示します。
標準的なカーポート(非課税仕様)を選ぶべき人
毎年のランニングコストを徹底して抑えたい人や、敷地の建ぺい率に余裕がない住宅密集地に住んでいる人は、迷わず柱と屋根だけの標準仕様を選択すべきです。リセールバリューを意識し、将来的な売却時に法的な瑕疵を残したくない層にとっても、建築確認申請の要件をクリアしやすいオープン型カーポートが最も堅実な選択となります。
囲い付きガレージ(課税容認)を検討しても良い人
クラシックカーや高級輸入車を保有し、盗難防止や完全な防錆環境を最優先したい愛好家であれば、年間数万円の固定資産税増は「保管コスト・保険料」の一部として割り切る価値があります。ただしその場合でも、決して後付けのゲリラ工事に頼るのではなく、新築時や正規のリフォーム時に建築確認申請を正式に提出し、適法な建築物として堂々と固定資産税を納税するアプローチを徹底してください。
【カー ポート 固定 資産 税】に関するよくある質問(FAQ)
Q1:新築時の家屋調査が終わった直後に設置すれば、本当に課税されませんか?
A1:屋根と柱だけの一般的なカーポートであれば、新築時であっても引き渡し後であっても等しく非課税です。一方、壁付きガレージなどの課税対象設備を「調査後に設置して隠蔽する」ことは不可能です。自治体は定期的な航空写真の画像解析や現地巡回を行っており、後から増築した事実はいずれ必ず把握されます。
Q2:物置と一体になったカーポートは固定資産税の対象になりますか?
A2:物置部分が床面積として算定され、土地定着性と外気分断性を満たしている場合は、その物置部分に対して固定資産税が課税されます。カーポート全体が即座に課税されるわけではありませんが、物置が基礎に固定されており、10平米を超えるサイズである場合などは建築確認申請も必要になります。
Q3:カーポートを設置する際、建築確認申請は必ず出さなければいけませんか?
A3:防火地域および準防火地域内に設置する場合は、面積にかかわらず原則として建築確認申請が必須です。無指定の地域(その他地域)であっても、床面積が10平米を超えるカーポートを新築・増築する場合は申請義務が生じます。建ぺい率オーバーを防ぐためにも、設計段階で指定確認検査機関や施工業者と綿密な事前協議を行ってください。
まとめ:今後の動向と失敗しないための判断基準
都市計画や税務行政のDX化が急速に進むなか、航空写真解析やドローン、マイナンバーと連携した登記管理など、個人の敷地内における構造物の把握精度はかつてない高まりを見せています。「見つからなければ大丈夫」という昭和・平成時代の認識のまま安易な外構工事に踏み切ることは、追徴課税や違法建築化という重大なリスクを背負い込む結果にしかなりません。
柱と屋根のみで構成される標準的なカーポートは、税法上の「外気分断性」を欠くため非課税のまま安全に利用できます。サイドパネルの追加や囲いの設置を検討する際は、施工業者に対して「この仕様で外気分断性の認定リスクがないか」「建ぺい率の上限に抵触しないか」を必ず書面や図面上で確認してください。目先の快適性だけでなく、法適合性と将来の資産価値を両立させた外構設計こそが、最終的に家族の生活防衛につながります。 (出典: カー ポート 固定 資産 税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
