40代の年収中央値はいくら?平均より100万低い現実と生活水準の全貌
ニュースやビジネス誌で目にする「40代の平均年収」という数字を見て、自分の給与水準と世間の相場とのギャップに言い知れぬ不安を抱いた経験はないでしょうか。公的統計が示す40代の平均値と、給与所得者全体の中央に位置する「中央値」の間には、実におよそ100万円もの開きが存在しています。
物価高や社会保険料の負担増が家計を直撃するなか、いわゆる「就職氷河期世代」を多く含む40代は、子どもの教育費、住宅ローン、さらには親の介護という三重苦のプレッシャーに晒されています。各種公的調査や現場の取材データをもとに、40代における年収中央値の真実、手取り額のリアル、そして深刻化する年収格差の構造的要因を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:40代全体の年収中央値は約420万円であり、平均年収(約520万円)より約100万円低いのが実態である。
- 要点2:男女別・企業規模・雇用形態・学歴による格差が最も拡大する年代であり、手取り月額は約24万〜30万円前後にとどまる。
- 要点3:貯金額の中央値も世間一般のイメージより大幅に低く、数字の幻想に惑わされない現実的な家計・キャリア防衛が不可欠である。
【平均の罠】40代年収中央値が平均より約100万円低い衝撃の構造
世間一般で広く語られる40代平均年収は、国税庁の「国税庁民間給与実態統計調査」や厚生労働省の「賃金構造基本統計調査」によると、概ね500万〜520万円前後と算出されます。しかし、この数値をそのまま同年代の「標準的な生活」と受け取ると、大きな判断ミスを犯すことになります。
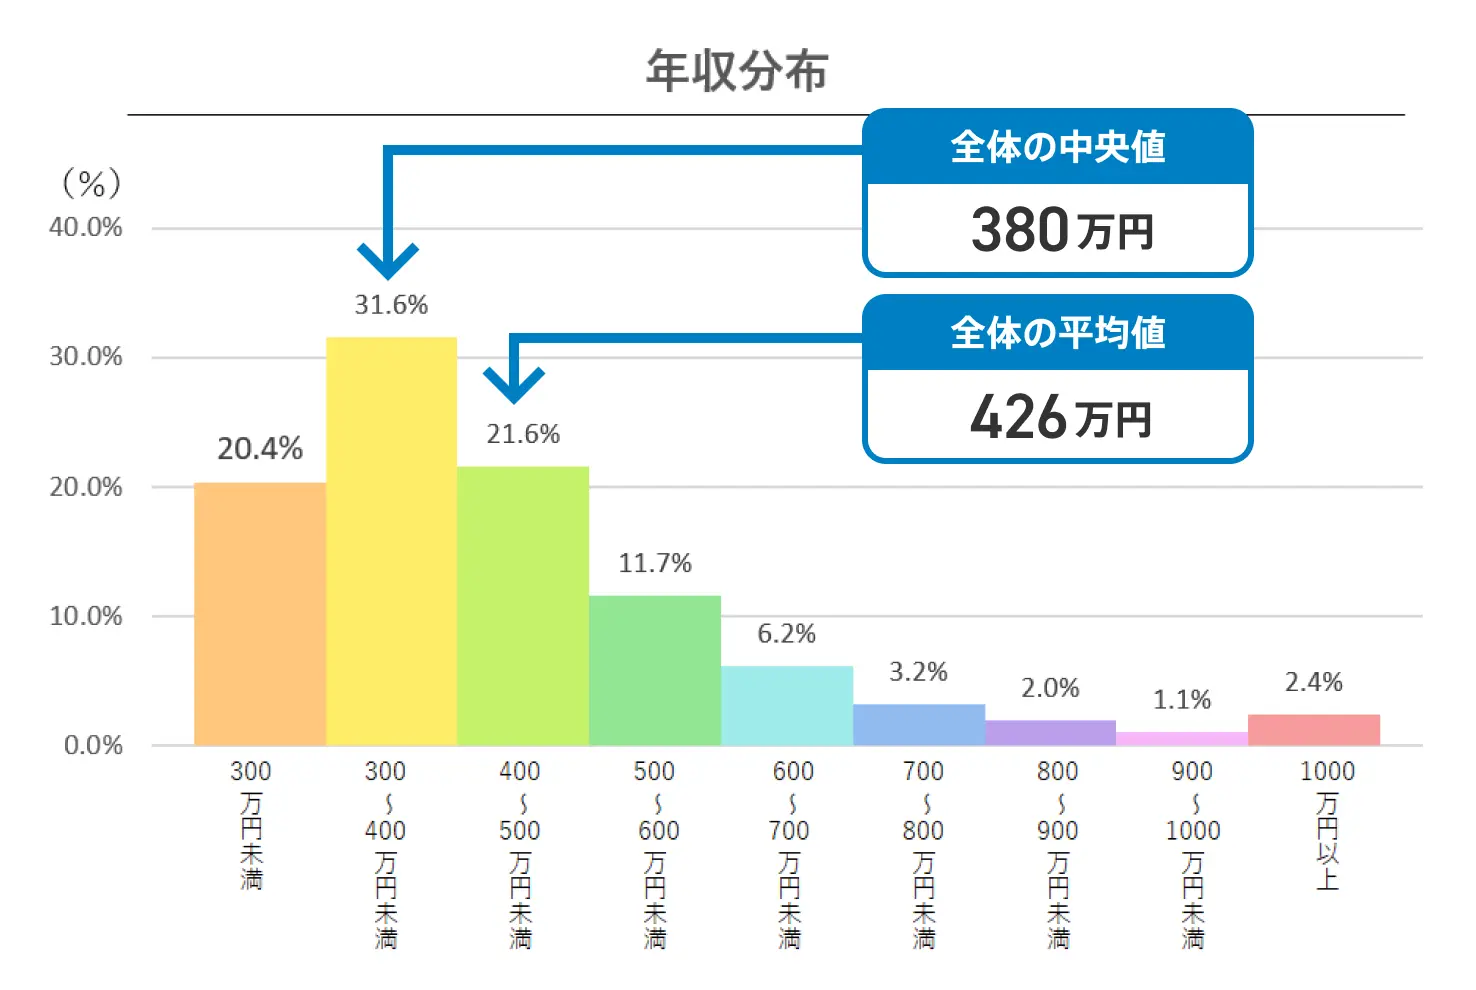
平均値は、一部の超高所得層(年収1,500万〜2,000万円超の経営者、役員、外資系勤務、医師など)が数値を極端に引き上げてしまう数学的な特性を持ちます。これに対し、データを低い順から高い順へ並べた際、ちょうど真ん中に位置する数値を表す40代年収中央値を見ると、男女合算で約400万〜420万円程度にとどまります。実に約100万円もの下方乖離が生じているのが偽らざる実態です。
年代を前半(40〜44歳)と後半(45〜49歳)に分けて精査すると、その傾向はさらに顕著になります。
- 40代前半(40〜44歳):平均年収 約490万円 / 年収中央値 約400万円
- 40代後半(45〜49歳):平均年収 約535万円 / 年収中央値 約430万円
このように、「40代なら年収500万円を超えていて当たり前」というネットやメディアの言説は、高所得層によって歪められた幻想に過ぎません。過半数の40代会社員は、年収400万円台前半を軸とした給与水準の中で日々の生活を営んでいます。
【属性別データ検証】男女別・企業規模・学歴で見る40代年収の決定的一覧
40代は、20代や30代前半と異なり、新卒採用時の企業規模や学歴、性別によるキャリアパスの差異が決定的な年収差となって固定化する時期です。公的調査や各種転職市場のビッグデータを横断分析した比較データを整理しました。
| 区分・属性 | 年収中央値(目安) | 平均年収(参考) | 編集部の見解・分析 |
|---|---|---|---|
| 40代男性(全体) | 約480万〜500万円 | 約590万〜630万円 | 役職就任の有無で年収500万円の壁が明確に出現。 |
| 40代女性(全体) | 約300万〜330万円 | 約340万〜370万円 | 非正規雇用や時短勤務の割合が高く、全体中央値を抑制。 |
| 40代大企業(従業員1000人以上) | 約600万〜650万円 | 約720万〜760万円 | 賞与比率が高く、管理職昇格による跳ね上がりが顕著。 |
| 40代中小企業(従業員100人未満) | 約370万〜400万円 | 約420万〜450万円 | 基本給の上昇ペースが鈍化し、定期昇給の恩恵が薄い。 |
| 40代大学・大学院卒 | 約540万〜580万円 | 約640万〜680万円 | 大手・専門職勤務が多く、生涯賃金のカーブを維持。 |
| 40代高卒 | 約360万〜390万円 | 約410万〜440万円 | 現場職やサービス業が中心で、役職枠に構造的上限。 |
40代年収中央値男性は約480万〜500万円に位置し、40代年収中央値女性の約300万〜330万円との間には約170万円以上の性別間格差が存在します。女性の場合、出産・育児によるキャリアの中断や、非正規雇用(パート・契約社員)を選択せざるを得ない構造的障壁が色濃く反映されています。
さらに、40代年収中央値大企業が600万円を超える一方で、40代年収中央値中小企業は400万円を割り込む水準にとどまるなど、所属組織の規模と40代年収学歴別の差異が、40代において不可逆的な収入格差を形成していることがデータから裏付けられます。
【手取りと家計の実態】40代手取り額と貯金額中央値のリアル
額面の年収データ以上に生活感を反映するのが40代手取り額です。健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が控除されるため、額面年収に応じた実際の手取り可処分所得は以下のようになります。
- 年収400万円(中央値クラス):年間手取り 約310万〜320万円(月額手取り 約21万〜23万円 + ボーナス約50万円)
- 年収500万円(平均値クラス):年間手取り 約380万〜395万円(月額手取り 約25万〜27万円 + ボーナス約70万円)
- 年収600万円(大企業中央値):年間手取り 約450万〜470万円(月額手取り 約29万〜32万円 + ボーナス約90万円)
中央値である額面400万円の場合、毎月口座に振り込まれる手取り額は約22万円前後です。配偶者や子を養う世帯主にとって、この金額から住宅ローン(または家賃)、食費、光熱費、通信費、教育費を捻出すると、手元に残る余裕資金はごくわずかです。
この手取り水準の厳しさは、金融広報中央委員会(知るぽると)の調査に基づく40代貯金額中央値のデータにも直結しています。
- 40代・単身世帯の貯蓄額:平均値 約650万円 / 中央値 約50万〜100万円(金融資産非保有世帯が約35%)
- 40代・二人以上世帯の貯蓄額:平均値 約820万円 / 中央値 約200万〜250万円(金融資産非保有世帯が約25%)
「40代なら数百万円〜1000万円程度の預貯金があるはず」という見方は、高額資産保有層が平均値を押し上げた結果です。実態としては、40代の約3割が貯蓄ゼロ(金融資産非保有)であり、中央値で見ても二人以上世帯で200万円台前半に過ぎません。子どもの高校・大学進学費用や住宅ローンの返済ピークが重なり、貯蓄を取り崩しながら凌いでいる世帯が多数派であることが窺えます。

【格差の真相】未婚・既婚の年収差と40代年収格差の理由を社会構造から読み解く
40代における収入の二極化は、個人の能力や努力といった自己責任論だけでは説明がつきません。社会構造的・歴史的な背景に起因する40代年収格差の理由を検証すると、3つの決定的な要因が浮かび上がります。
1. 「就職氷河期世代」が受けた初期キャリアの断絶
現在の40代は、新卒時に1990年代後半から2000年代初頭の超氷河期を経験した世代を含みます。新卒時点で正社員の切符を逃し、非正規雇用からスタートした層は、その後の景気回復期においても正規登用や昇給の恩恵を十分に享受できず、40代になっても賃金カーブが横ばいのまま据え置かれる事態が続いています。
2. 未婚・既婚による収入構造の選別
婚姻状況別で見ると、40代既婚年収中央値(男性単独)が約520万〜550万円であるのに対し、40代独身年収中央値(男性)は約380万〜400万円と、約150万円近い開きが存在します。
これは「結婚したから収入が上がった」という因果関係よりも、「一定水準以上の安定した収入(年収450万〜500万円以上)を維持できている層が結婚を選択でき、低収入層が未婚のまま取り残されている」という経済的なスクリーニング現象(婚姻障壁)が社会学的に強く指摘されています。
3. 役職定年と「課長になれない40代」の滞留
多くの日本企業で伝統的な年功序列賃金が崩壊し、成果主義やジョブ型雇用の導入が進んだ結果、40代で管理職(課長・部長)に昇進できる層と、非管理職のまま給与が頭打ちになる層の二極化が加速しました。さらに大企業では40代後半から「役職定年」のカウントダウンが始まり、昇給ストップどころか年収2〜3割減のプレッシャーに晒されるケースが増加しています。
【実態検証】「生活が苦しい」当事者の肉声と現場取材に見る温度差
各種コミュニティやSNS(X、旧Twitter)、知恵袋、取材現場で集積される40代当事者の声からは、公的データ以上に切実な実生活の風景が浮き彫りになります。
首都圏の中堅商社で働く43歳男性(既婚・子2人・年収480万円)は次のように証言します。
「額面では480万円もらっていても、毎月の手取りは24万円前後。ボーナスを住宅ローンのボーナス払いと子どもの塾代でプールすると、普段の外食すら躊躇するレベルです。SNSで流れてくる『40代なら年収700万が標準』という言説を見るたび、自分が落ちこぼれたのかと惨めな気持ちになっていました。中央値が400万円台前半だと知って少し肩の荷が下りたものの、生活の苦しさ自体は何ら変わりません」
一方、地方の製造業に勤務する46歳独身男性(年収350万円)の手記には、将来への閉塞感が色濃く滲みます。
「新卒で派遣社員として社会に出て、30代半ばでようやく中小の正社員になれましたが、昇給は年に数千円。実家暮らしで親の年金と合わせて生活を維持していますが、親が倒れたら一瞬で破綻します。貯金も100万円ほどしかなく、老後資金2000万円問題などは別世界のファンタジーに思えます」
メディアで喧伝される「勝ち組40代」の派手な消費動向と、現場で生きる過半数の40代の慎ましい日常との間には、埋めがたい深い溝が横たわっています。

一般に知られていない盲点とネットの誤解
40代の年収や家計をめぐっては、インターネット上で多くのバイアスや誤認が放置されています。客観的データに基づき、特に顕著な3つの誤解を是正します。
- 誤解1:「地方は生活費が安いから年収350万円でも余裕」の罠:
地方都市では家賃こそ首都圏より安価なものの、自家用車の維持費(1世帯2台持ちが通例、ガソリン代・保険・税金)、冬場の光熱費高騰、都市部と同等にかかる子どもの大学進学・仕送り費用が重くのしかかります。地方の40代年収中央値(約350万〜380万円)において、決して家計に余裕があるわけではありません。 - 誤解2:「共働き世帯年収1000万円が現在のスタンダード」の嘘:
いわゆる「パワーカップル(夫600万+妻400万など)」がメディアで頻繁に取り上げられますが、厚生労働省の国民生活基礎調査によれば、40代世帯全体で世帯年収1000万円を超える世帯は約12〜15%程度に過ぎません。40代世帯年収の中央値は約650万〜700万円前後であり、世帯年収1000万円は明確な上位層です。 - 誤解3:「40代からの転職は年収ダウンが確実」という諦め:
未経験職種への異業種転職では年収が下がるリスクが高いものの、同業界・同職種での専門性(マネジメント経験、DXスキル、特定業務の深い知見)を活かした経験者採用においては、40代でも100万〜150万円以上の年収アップを勝ち取る事例は堅調に存在します。「40代一律不可」ではなく、市場価値の棚卸しができているか否かが成否を分けます。
【プロの結論】40代からの家計・キャリア再設計における明確な判断基準
40代は、20代のような「若さによるポテンシャル採用」が通用しなくなる一方、定年までの残り20年弱で生涯賃金と老後資産を確定させなければならない極めて重要な分岐点です。現状の年収水準やキャリアに不安を抱く読者は、以下の基準に照らして次の一手を決断すべきです。
- 転職・キャリアチェンジに踏み切るべき人:
- 現職の業界自体が構造的な衰退傾向にあり、会社全体の賃金テーブルが凍結されている。
- 同業他社で通用する汎用的なスキルやマネジメント実績があるにもかかわらず、社内のポスト不足で年収が不当に抑えられている。
- 40代前半であり、ジョブ型雇用市場で評価される専門性(IT、財務、サプライチェーン等)を保有している。
- 現職維持+副業・リスキリングに専念すべき人:
- 大企業や老舗企業に所属しており、基本給は高くなくとも退職金制度、福利厚生、雇用の安定性が極めて強固である。
- 40代後半であり、同職種の市場求人における提示年収が現職を下回る可能性が高い。
- 会社に在籍しながら個人の裁量で副業や自己投資(資格取得、プログラミング、生成AI活用スキルの習得)の時間を確保できる。
【40代年収中央値】に関するよくある質問(FAQ)
Q1:40代で年収400万円は「負け組」なのでしょうか?
A1:決してそのようなことはありません。40代全体の年収中央値は約400万〜420万円であり、年収400万円は日本国内の40代として極めて標準的な層に位置します。平均値(約520万円)という一部の高所得層が引き上げた数値と比較して過度に悲観する必要はありません。
Q2:40代で手取り月収が25万円前後ですが、貯金を増やすにはどうすべきですか?
A2:手取り25万円からの貯蓄形成では、固定費の徹底的な削減(格安SIMへの変更、不要な生命保険・特約の解約、住宅ローンの借り換え検討)が最優先です。同時に、NISA(少額投資非課税制度)を活用したインデックス投資への積立を月1万〜2万円からでも自動化し、時間を味方につけた資産形成を図ることが有効です。
Q3:40代の貯金額中央値が200万円程度と低いのはなぜですか?
A3:40代は人生の中で最も支出が重なる「家計の支出ピーク期」にあたるためです。住宅ローンの返済、子どもの高校・大学進学に伴う教育費の集中、さらには自家用車の買い替えなどが重なり、毎月のフロー収入から貯蓄に回す余力が物理的に削られる構造があるためです。
まとめ:数字の幻影に惑わされず足元の家計とキャリアを固める
40代における「平均年収」と「年収中央値」の間にある約100万円のギャップは、日本社会における雇用形態や企業規模の格差が構造的に固定化している現実を如実に物語っています。平均値という一部の数字に踊らされ、無用な焦燥感や自己否定に陥る必要はまったくありません。
肝要なのは、自身が置かれている現在地を中央値と手取り額ベースで客観的に見つめ直すことです。支出の最適化を進めると同時に、自らの市場価値を再評価し、定年後も見据えた現実的なスキル投資と資産形成を着実に実行していくことが、これからの激動期を生き抜く最も確実な防衛策となります。 (出典: 40 代 年収 中央 値(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
