ペイペイで友達に送金する最新手順|手数料やLINE連携・失敗時の原因を解説
飲み会の割り勘やイベント費用の精算、日常のちょっとした立替払いに至るまで、スマートフォンひとつで即座にお金をやり取りできる手段として「PayPay(ペイペイ)」の送金機能は完全に定着しました。登録ユーザー数が6,500万人を超え、国内の個人間送金インフラとして圧倒的なシェアを誇る一方で、「なぜか友達に送金できない」「LINE経由でどうやって送るのかわからない」「送ったお金は取り消せるのか」といった疑問やトラブルの声も絶えません。
PayPayの送金機能(アプリ上の表記は「送る・受け取る」)は、仕組みを正しく把握していれば手数料無料で24時間いつでも瞬時に決済を完結できる極めて便利なツールです。しかし、送金できる残高の種類(PayPayマネーとPayPayマネーライト)の違いや本人確認の有無、送金上限額の仕様を理解していないと、思わぬ決済エラーや金銭トラブルに巻き込まれるリスクを孕んでいます。本記事では、編集部が実際の操作検証と最新の公式仕様を徹底分析し、失敗しない送金手順と注意点を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPayの個人間送金は手数料完全無料で、LINE、電話番号、PayPay ID、QRコード、リンク(SNS)経由の多彩な方法に対応している。
- 要点2:送金できるのは「PayPayマネー」と「PayPayマネーライト」のみであり、特典等で付与される「PayPayポイント」は送金不可である点に注意が必要。
- 要点3:送金できない主な原因は「上限額超過」「残高種別エラー」「有効期限(48時間)切れ」であり、誤送金時のキャンセルは相手の受け取り前しか行えない。
【2026年最新】PayPayで友達に送金する全手順|LINE・リンク・QRコード別の操作
PayPayの送金機能は、相手の連絡先を知っているかどうか、また対面か非対面かによって最適なアプローチが異なります。現在利用できる主要な送金手順は大きく分けて以下の5パターンです。
1. LINEの友達に送金する手順(PayPay友達送金LINE)
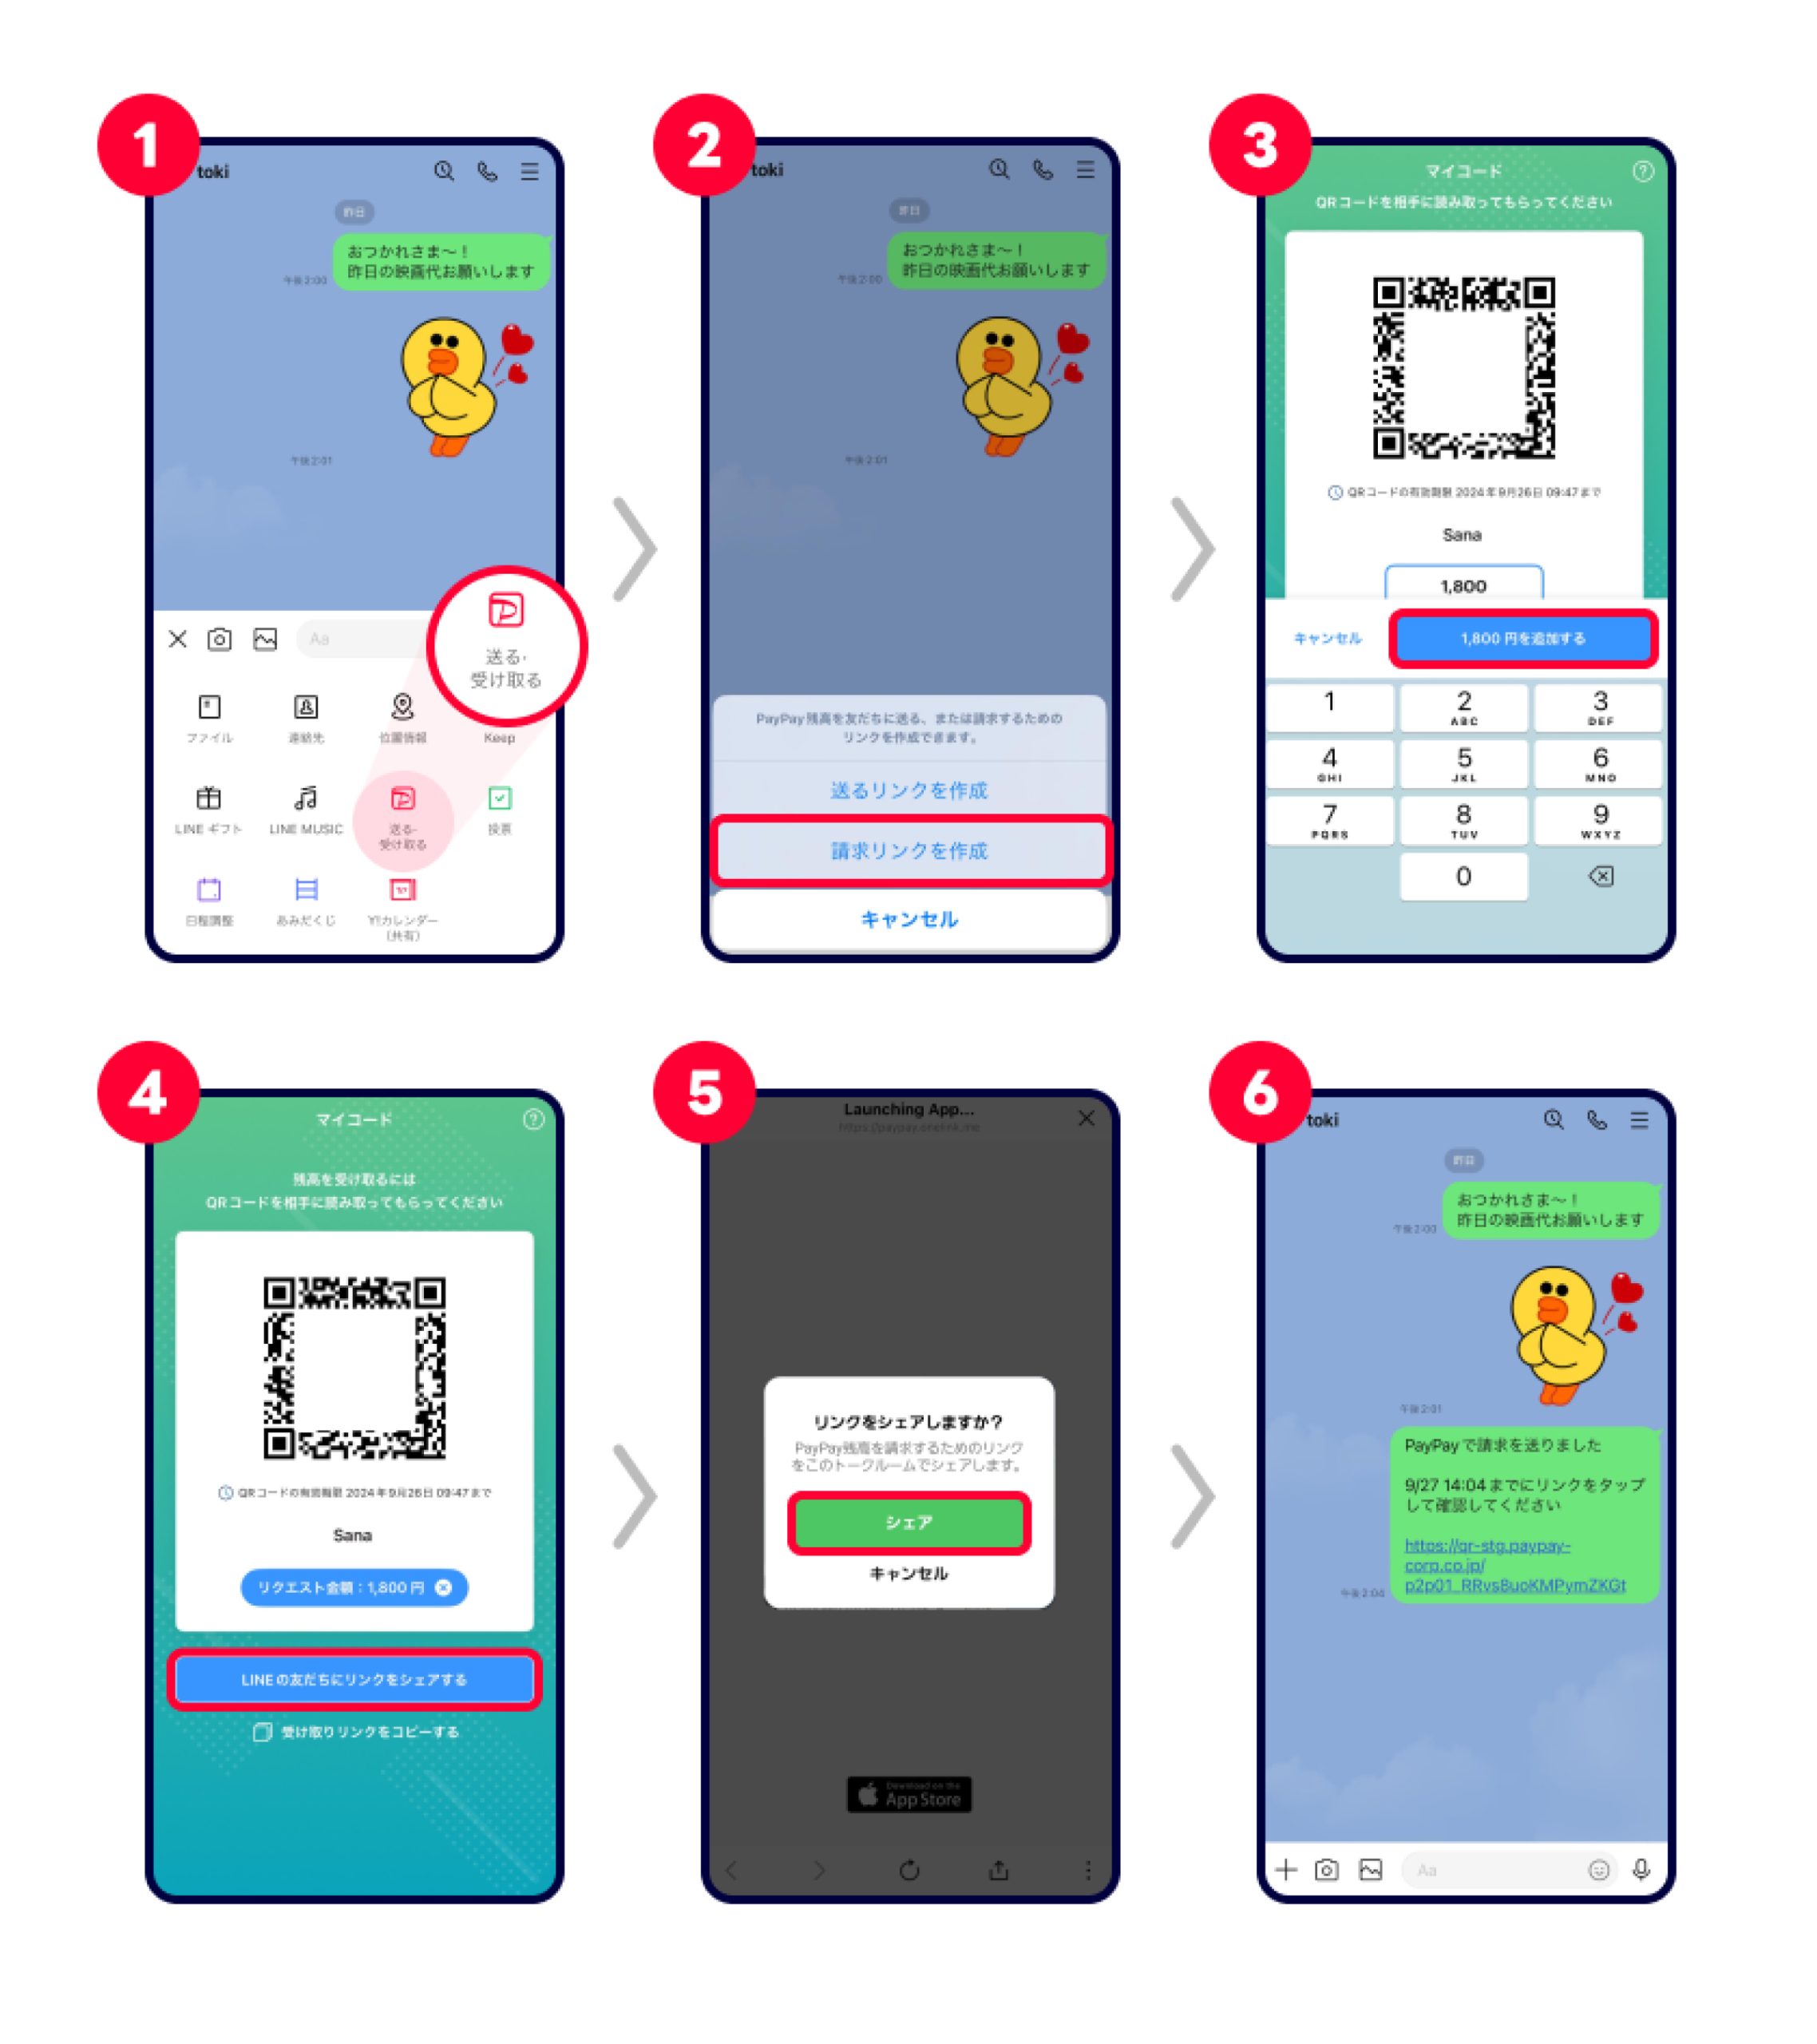
普段連絡を取り合っている友人に送る場合、最も手軽なのがLINE連携を活用した方法です。相手のPayPay IDや電話番号を知らなくても、LINEトーク上で直接受け取りリンクを共有できます。
- PayPayアプリのホーム画面から「送る」アイコンをタップする。
- 「LINEの友だちに送る」を選択し、LINEアプリを起動して送金相手を選択する。
- 送金したい金額を入力し、必要に応じて応援メッセージやポチ袋のデザインを選択する。
- 「〇〇円を送る」をタップすると、LINEのトークルームに専用の受け取りリンクが自動投稿される。
- 相手がそのリンクをタップし、PayPayアプリ上で「受け取る」を実行すれば送金完了となる。
2. 相手の電話番号・PayPay ID宛てに直接送る手順
相手がPayPayに登録している携帯電話番号や、任意で設定している「PayPay ID」を検索して直接送金する方法です。対面・非対面を問わず、検索して確定すれば即座に相手の残高へ反映されます。
検索窓に電話番号またはIDを入力すると、相手のアカウント名(表示名)とアイコンが表示されます。同姓同名の別人に誤送金する事故を防ぐため、表示されているアイコンとアカウント名を必ず相手に事前確認してから送金ボタンを押すことが鉄則です。
3. 受け取りリンク(URL)を作成してSNSやメールで送る手順(PayPayリンク送金手順)
LINEや電話番号を知らない相手(XのDM、Discord、メール等でやり取りしている相手)に送金する場合、送金リンクを作成して共有する手法が極めて有効です。
金額を指定して「受け取りリンクを作成」を実行すると、固有のURLが生成されます。第三者によるリンクの誤タップや盗難を防ぐため、4桁のパスコード(暗証番号)を設定する機能が備わっています。パスコードを設定した場合は、リンクとは別のメッセージで相手に暗証番号を伝えることで、セキュリティを二重に担保できます。
4. 目の前の相手に送る「PayPayQRコード送金」
食事の会計時など、相手が目の前にいる状況では「QRコードの読み取り」が最もスピーディーです。受け取る側が「マイコード(受け取り用QRコード)」を画面に表示し、送る側がPayPayのスキャンカメラでそれを読み取るだけで、宛先入力の手間を一切かけずに送金が完了します。
5. 複数人の集まりに便利な「PayPayグループ割り勘」
飲み会や旅行など、3人以上で均等または傾斜をつけて集金したい場合は、アプリ内のグループ機能が力を発揮します。主催者が合計金額を入力してメンバーを招待すれば、1人あたりの支払額が自動計算され、各メンバーがワンタップで送金できるため、現金の細かい小銭のやり取りが完全に排除されます。
手数料・上限額・残高種類の決定的な違い|PayPayマネーとマネーライトの境界線
PayPayの個人間送金を利用する上で、多くのユーザーがつまずきやすいのが「手数料」「上限額」そして「残高の種類」です。特に残高の種類は、受け取った相手が銀行口座に出金(現金化)できるかどうかに直結するため、正確な知識が求められます。
| 項目 | 詳細・数値データ | 一般的な基準・他社比較 | 編集部の見解・評価 |
|---|---|---|---|
| 送金手数料(PayPay送金手数料) | 完全無料(0円) | 銀行振込:110〜330円程度 | 回数制限なく何回送っても無料。極めて経済的。 |
| 送金上限額(PayPay送金上限額) | 過去24時間:10万円 過去30日間:50万円 | 他社コード決済:10万〜30万円/日 | 高額な立替払い時は月間50万円の枠に注意が必要。 |
| PayPayマネー(本人確認済) | 送金:可能 銀行出金:可能 | 資金移動業者残高に該当 | 相手が現金化を望む場合はこの残高で送るのが必須。 |
| PayPayマネーライト(本人確認未済) | 送金:可能 銀行出金:不可 | 前払式支払手段に該当 | クレカチャージ等で発生。買い物決済にのみ使える。 |
| PayPayポイント | 送金:不可 銀行出金:不可 | 付与特典ポイント | キャンペーン等で貯まる残高。送金原資には充当できない。 |
最大の注意点は「PayPayマネーとマネーライト違い」です。銀行口座やATMからチャージした資金であっても、アカウントの「PayPay本人確認(eKYC)」を完了していない状態で行ったチャージはすべて「PayPayマネーライト」として扱われます。マネーライトで送られたお金は、受け取った側も銀行口座へ払い出すことができず、PayPay加盟店での支払いにしか充てられません。相手に現金として引き出せる状態でお金を渡したい場合は、送る側が事前にマイナンバーカードや運転免許証等を用いた本人確認審査を済ませておく必要があります。
【実態検証】送金できない・失敗する決定的な原因と現場のトラブル事例
SNSや知恵袋等のコミュニティで頻繁に見られる「送金ボタンが押せない」「相手に届かない」というトラブル。当編集部が検証した結果、失敗の背景には以下の4つの明確な要因が存在します。
1. 保有残高が「PayPayポイント」のみになっている
決済で貯まったポイントは、自分自身の支払いには使えますが、他人に譲渡(送金)することはシステム上できません。「残高が5,000円分あるのに送金できない」という事例の大半は、その内訳がポイントで占められているケースです。送金を行うには、銀行口座やセブン銀行・ローソン銀行ATMなどから現金を新規チャージする必要があります。
2. 過去24時間・30日間の上限額制限に達している
不正利用防止のため、PayPayでは送金・受け取りの双方に上限枠(過去24時間で10万円、過去30日間で50万円)が設定されています。特に旅行や結婚式の二次会幹事などで多額の集金を行った直後は、この制限に抵触して一時的に送金機能がロックされるケースが散見されます。
3. 受け取り側の設定で「リンク受け取り」が拒否・放置されている
LINEやリンク送金で送った場合、「有効期限は作成から48時間」と厳密に定められています。48時間以内に相手が受け取り操作(PayPay送金受け取り方)を完了しなかった場合、リンクは自動的に無効化され、送金額は送金元の残高へ自動返金(PayPay送金キャンセル返金)されます。「送ったはずなのに相手に届いていない」という場合は、相手が期限内にタップしたかを疑う必要があります。
4. アカウントの利用制限・セキュリティロック
短時間での連続送金や、普段と異なる不審なIPアドレス・端末からのアクセスが検知された場合、PayPayのセキュリティシステムが作動して送金が制限されます。この場合はユーザー側で即座に解除することはできず、サポート窓口への問い合わせや一定時間の経過を待つ必要があります。

一般に知られていない盲点とネットの誤解|誤送金・詐欺・税金対策のリアル
便利さの裏側に潜む「制度上のリスク」や「ネット上の誤った噂」について、専門的な見地から真相を解き明かします。
誤送金したお金はPayPay側では取り消せない(組戻し不可の原則)
「電話番号を1桁間違えて見知らぬ人に送金してしまった」という相談は後を絶ちません。重要なのは、相手がすでに「受け取り完了」した送金は、PayPay運営であっても強制的に取り消し・返金することは法的に不可能という点です。
銀行振込における「組戻し」のような強制力のある公的救済制度はコード決済の個人間送金には適用されません。相手が受け取る前(保留中)であれば「送る・受け取る」履歴の詳細画面から「請求・送金をキャンセルする」をタップすることで自己解決できますが、一度着金した場合は、チャット機能等で相手に直接返還を懇願するしかなくなります。相手が悪質なユーザーであればそのまま持ち逃げされる危険性があるため、宛先指定は極めて慎重に行わなければなりません。
SNSの「PayPay配布企画」に潜むフィッシング詐欺とマネロンリスク
X(旧Twitter)などで「リポストした人にPayPay10万円送金」といったアカウントが多数存在しますが、これらはほぼ100%が個人情報の収集や詐欺サイトへの誘導を目的とした悪質な罠です。また、見知らぬ第三者から「間違えて送金したのでリンクから返金してほしい」と誘導され、フィッシングサイトにアクセスさせられてログイン情報を盗まれる手口も確認されています。面識のない人物との送金リンクのやり取りは絶対に避けるべきです。
個人間送金と贈与税の境界線
キャッシュレスであっても、お金の移動である以上は税法の適用対象となります。日常の生活費の分担や飲食代の立替、社会通念上の慶弔金などは非課税ですが、年間(1月1日〜12月31日)で合計110万円を超える資金を無償で受け取った場合は贈与税の申告対象となります。電子マネーだから税務署に把握されないということは一切なく、PayPayマネーの履歴はすべて電子データとして記録されている点に留意してください。
【プロの結論】キャッシュレス送金がもたらす人間関係の心理的バウンダリーと賢い利用基準
PayPayをはじめとする即時送金ツールの普及は、私たちの金銭授受のあり方を劇的に変えました。1円単位での正確な割り勘が可能になった半面、「貸し借りの心理的ハードルが下がりすぎる」という現代特有の人間関係リスクを生み出しています。
社会心理学の観点から見ると、手軽な電子送金は「お金の重み」を希薄化させやすく、ルーズな立替や金銭の無心を生む温床になり得ます。健全な人間関係を維持するためには、「親しい間柄であっても送金履歴(PayPay送金履歴確認)を定期的に照合する」「1万円以上のやり取りでは必ずパスコードを設定する」といった心理的バウンダリー(境界線)をルール化しておくことが極めて重要です。
【利用に向いている人・利用を推奨するシーン】
- 日常的に飲食代やイベント費用の割り勘をスムーズに行いたい人
- 小銭の用意やATM手数料を徹底的に節約したい合理的ユーザー
- 本人確認を済ませており、マネーとマネーライトの性質を理解している人
【利用を慎重にすべき人・おすすめできないケース】
- SNS等の面識のない相手と売買取引や譲渡を行おうとしている人
- 宛先確認を怠りがちで、入力ミスや誤タップを頻繁に起こす人
- 送金されたお金をすべて現金として手元に引き出したいと考えている未本人確認ユーザー
【ペイペイ 友達 に 送金】に関するよくある質問(FAQ)
Q1:PayPayで送金する際に手数料はかかりますか?
A1:送金手数料は完全無料です。送る側・受け取る側ともに手数料は一切かかりません。24時間365日、土日祝日や深夜の送金であっても追加コストは発生しません。
Q2:間違った相手に送金してしまった場合、キャンセルや返金はできますか?
A2:相手が受け取る前(リンク送金で相手が未承認の状態など)であれば、アプリの「送る・受け取る」履歴からキャンセルが可能です。ただし、相手がすでに受け取ってしまった後はPayPay側でキャンセルすることはできません。相手に連絡して再送金してもらう必要があります。
Q3:受け取ったPayPayマネーを銀行口座から現金で出金できますか?
A3:送られた残高が「PayPayマネー」であれば、銀行口座への出金(PayPay銀行なら手数料無料、他行は100円)が可能です。ただし、送る側が本人確認を行っていない状態の「PayPayマネーライト」で送金された残高は出金できず、PayPay決済でのみ利用可能です。
Q4:送金した履歴はどこから確認できますか?
A4:アプリホーム画面の「送る・受け取る」アイコンをタップし、画面下部の「すべて見る」または「履歴」から過去の送金・受取履歴を確認できます。ステータスが「完了」「受取待ち」「辞退」「キャンセル」のどれになっているかも一覧で把握できます。

まとめ:今後の動向と失敗しないための判断基準
PayPayの友達間送金は、現金を持ち歩く必要性をなくし、あらゆる支払いの精算を合理化する極めて強力なデジタル機能です。手数料無料の手軽さやLINE・リンク連携の利便性は他を圧倒しています。
一方で、誤送金に対する自己責任の原則や、本人確認状況による残高の制約(出金の可否)、48時間の受取有効期限といった仕様を正しく理解していなければ、トラブルの引き金にもなり得ます。まずはご自身のアカウントで「本人確認(eKYC)」を済ませておくこと、そして送金時は「宛先アカウント名の再確認」「必要に応じたパスコード設定」をルーティン化し、スマートかつ安全なキャッシュレスライフを実践してください。 (出典: ペイペイ 友達 に 送金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
