住民税はいくら引かれる?年収別早見表と手取り計算を徹底解説
毎月の給与明細を見て「なぜこんなに税金が引かれているのか」「昇給したはずなのに手取りが増えない」と疑問を抱く人は少なくありません。所得税と並んで毎月の手取り額を大きく左右するのが住民税です。特に社会人2年目を迎えたタイミングや、転職・退職直後に届く納付書の金額に衝撃を受けるケースが後を絶ちません。
住民税は前年の所得に対して一律約10%が課される仕組みとなっており、年収や家族構成、控除の有無によって天引きされる額が劇的に変わります。2026年の最新税制環境に基づき、年収300万円・500万円といった年収別の住民税早見表から、均等割と所得割の違い、非課税世帯のボーダーライン、さらには手取りを守るための具体的な控除活用術まで、現場取材と客観データから徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は「前年の課税所得×約10%(所得割)+約5,000円(均等割+森林環境税)」で算出され、年収300万で年間約12万〜14万円、年収500万で年間約24万〜26万円が目安となる。
- 要点2:新社会人は「1年目の6月までは天引きゼロ、2年目の6月から前年分が引かれる」ため、2年目に手取りが急減する現象(2年目の崖)が発生する。
- 要点3:「100万円の壁」を超えると住民税が発生し、ふるさと納税やiDeCoを正しく活用することで翌年引き落とされる住民税の所得割を直接圧縮できる。
【2026年最新】年収別の住民税額早見表|手取りへの影響と年収300万・500万の目安
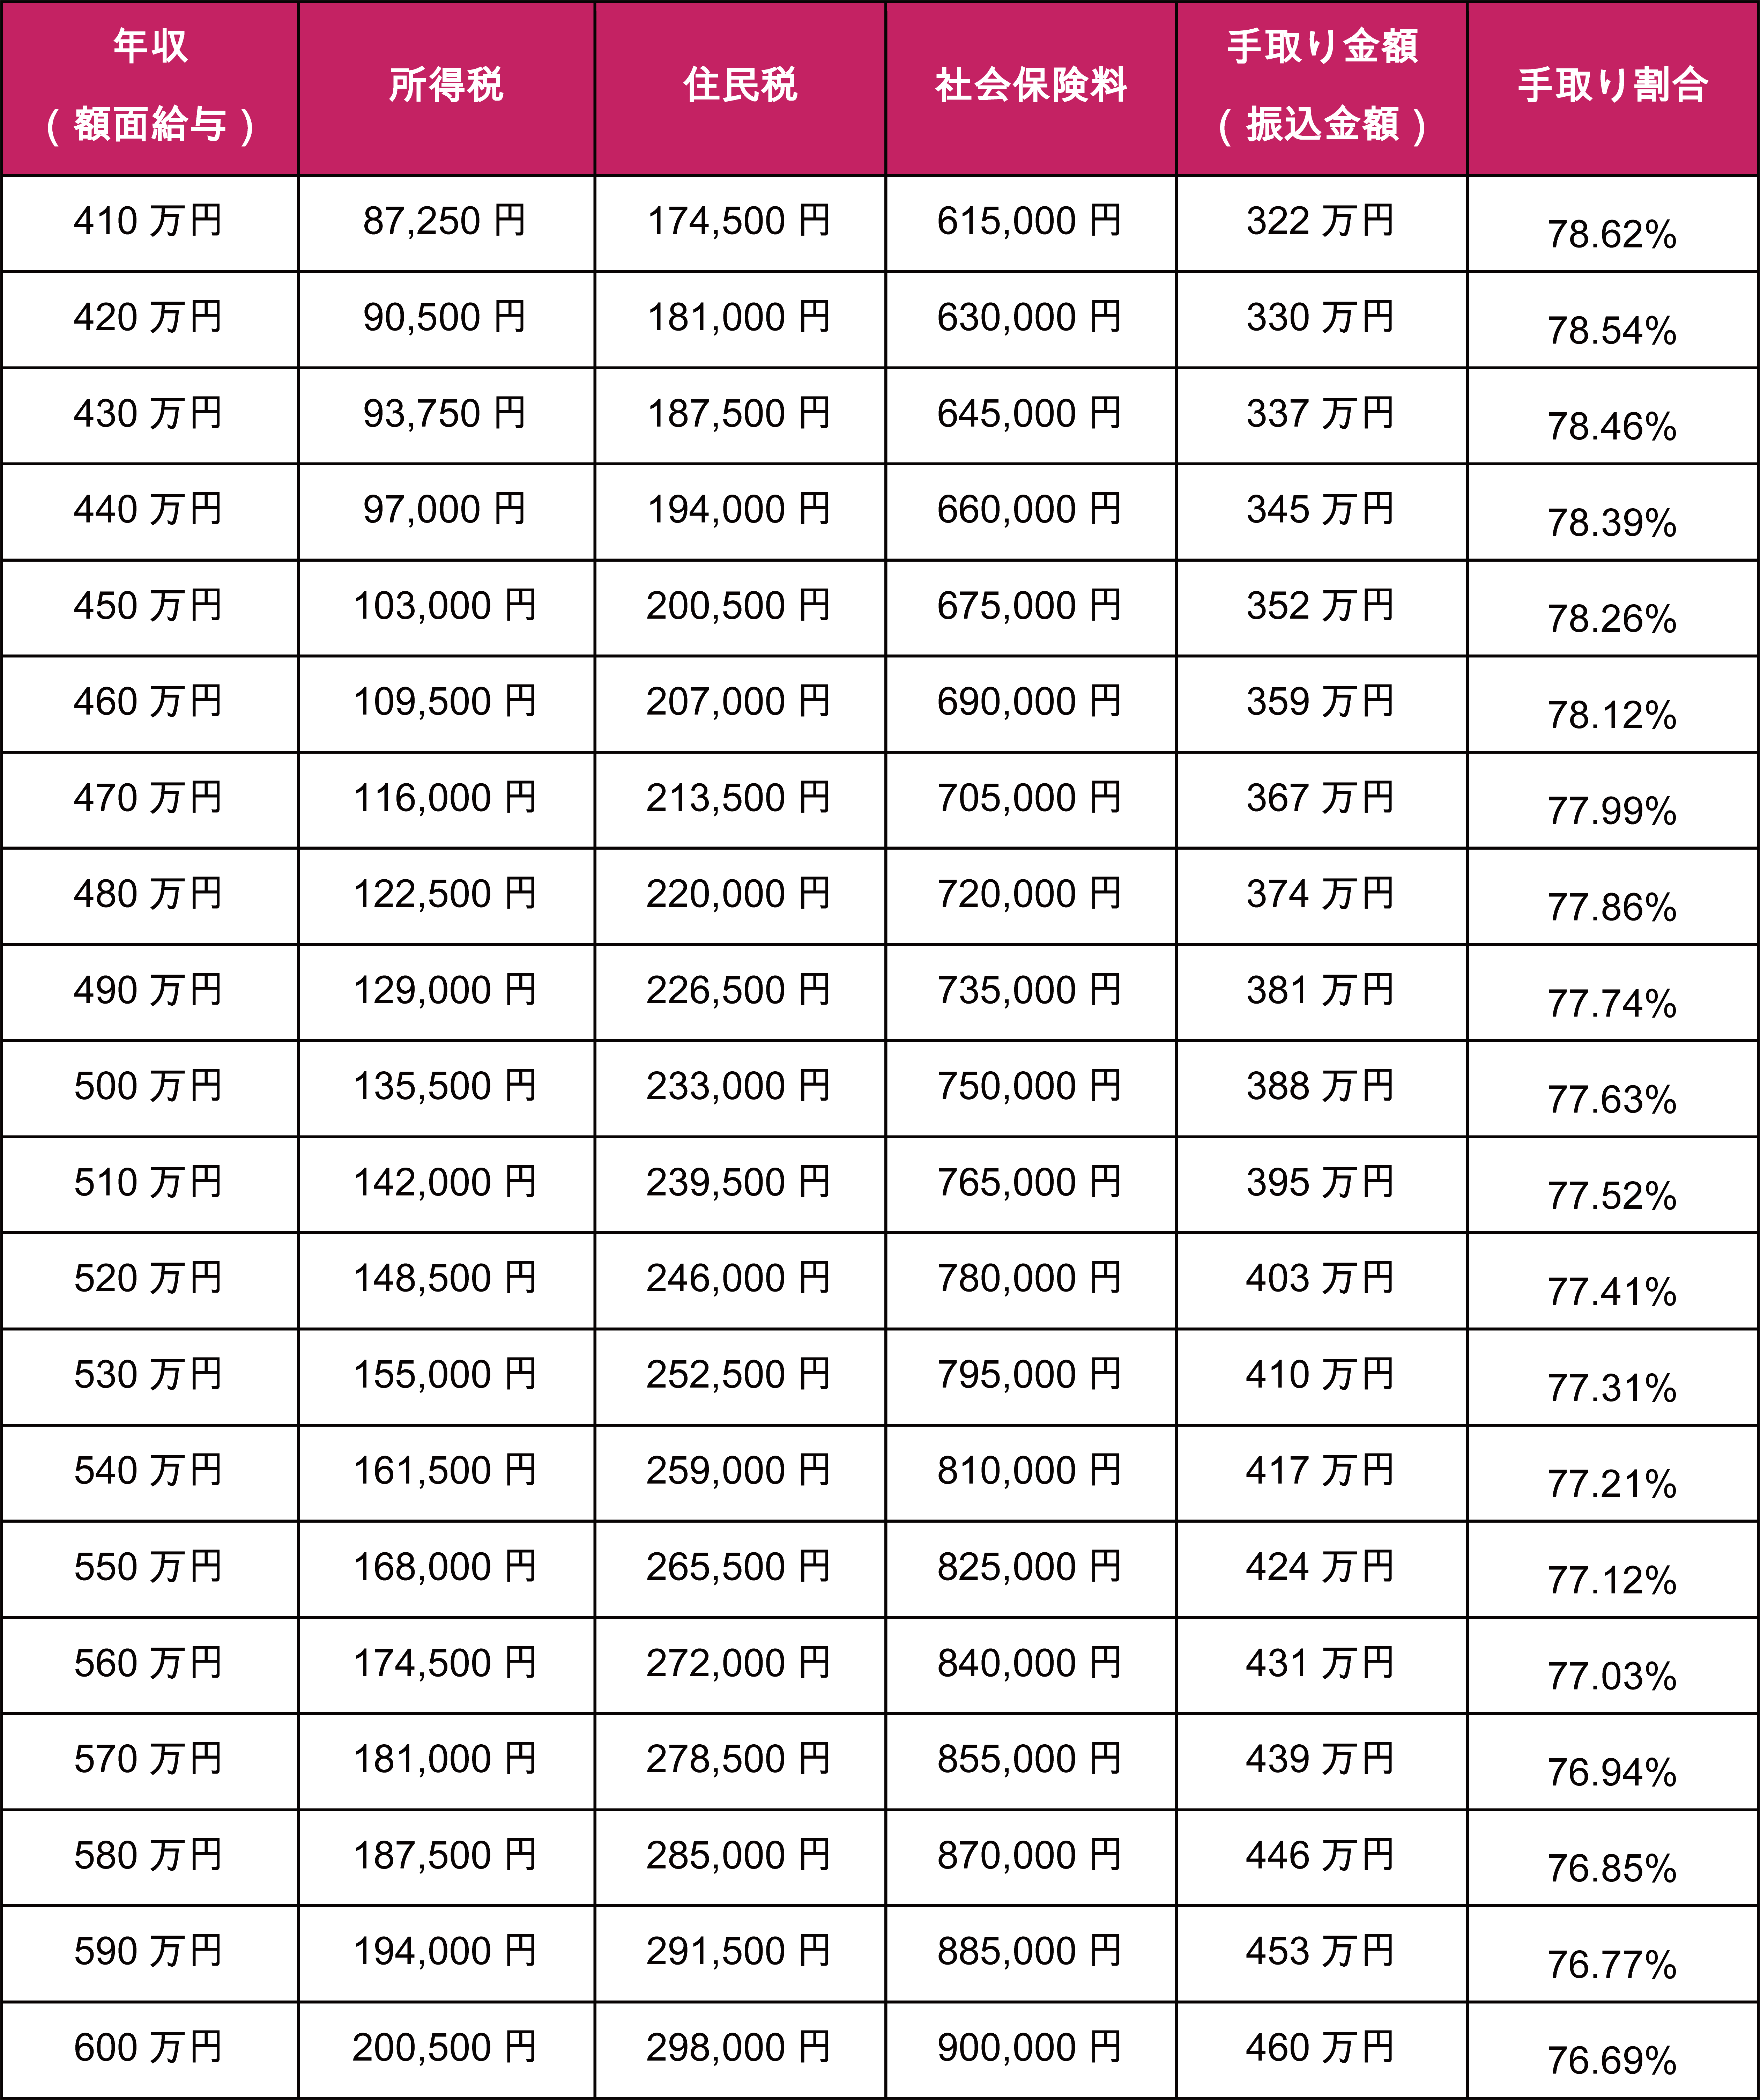
住民税が実際にいくら引かれるのか、独身(扶養親族なし)の会社員をモデルケースとして年収別に試算した早見表をまとめました。社会保険料(健康保険・厚生年金・雇用保険)の控除後、基礎控除等を反映した標準的な試算値です。
| 額面年収 | 年間の住民税目安 | 毎月の天引き額目安 | 年間手取りの目安額 |
|---|---|---|---|
| 年収 200万円 | 約 5.5万 〜 6.5万円 | 約 4,500 〜 5,400円 | 約 160万 〜 165万円 |
| 年収 300万円 | 約 12.0万 〜 13.5万円 | 約 10,000 〜 11,200円 | 約 235万 〜 242万円 |
| 年収 400万円 | 約 17.5万 〜 19.5万円 | 約 14,500 〜 16,200円 | 約 310万 〜 320万円 |
| 年収 500万円 | 約 24.0万 〜 26.5万円 | 約 20,000 〜 22,000円 | 約 385万 〜 398万円 |
| 年収 600万円 | 約 30.5万 〜 33.5万円 | 約 25,400 〜 27,900円 | 約 460万 〜 475万円 |
| 年収 800万円 | 約 46.0万 〜 50.0万円 | 約 38,300 〜 41,600円 | 約 590万 〜 610万円 |
| 年収 1,000万円 | 約 65.0万 〜 70.0万円 | 約 54,100 〜 58,300円 | 約 720万 〜 745万円 |
ボリュームゾーンである年収300万円の場合、年間の住民税は約12万〜13.5万円となり、月々の給与から約1万円が天引きされます。社会保険料や所得税を差し引いた実際の手取り年収は約235万〜242万円(月額手取り約19万〜20万円)です。
一方、中堅層に多い年収500万円の場合、住民税は年間約24万〜26.5万円に跳ね上がります。月々の天引き額も2万円を超え、年間手取りは約385万〜398万円となります。所得税が累進課税(5%〜45%)であるのに対し、住民税は課税所得に対して一律10%がかかるため、収入が増えるほど額面の伸びに対して手取りの伸びが鈍化する要因となっています。

住民税計算シミュレーション|均等割と所得割の違いを基礎から解剖
「住民税の計算式が複雑でよく分からない」という声は非常に多いですが、構造自体は非常にシンプルです。住民税は大きく分けて「均等割」と「所得割」の2階建て構造になっており、国税として上乗せ徴収される「森林環境税」が加わります。
1. 均等割と所得割の根本的な違い
住民税の内訳は次の3要素で決定されます。
- 均等割(年額4,000円前後):所得の多寡に関わらず、地域社会の会費として一定以上の所得がある住民全員が一律に負担する定額税(市区町村民税3,000円+都道府県民税1,000円が標準)。
- 所得割(課税所得×一律10%):前年の所得金額に応じて負担する税額(市区町村民税6%+都道府県民税4%)。
- 森林環境税(年額1,000円):2024年度から導入された国税で、市町村の均等割と併せて一括徴収される定額税。
2. 住民税が算出される5つの計算手順
会社員(給与所得者)の住民税は、以下の5ステップで算出されます。
ステップ①:給与所得の算出
額面年収から「給与所得控除」(年収に応じたみなし経費)を差し引きます。
(例:年収400万円の場合、給与所得控除124万円を引いて給与所得は276万円)
ステップ②:課税所得(課税標準額)の算出
給与所得から各種所得控除(社会保険料控除、基礎控除43万円、生命保険料控除、扶養控除など)を差し引きます。
※住民税の基礎控除は所得税の48万円とは異なり43万円である点に注意が必要です。
ステップ③:所得割額の計算
課税所得に税率10%(市民税6%+県民税4%)を乗じます。
(例:課税所得が180万円なら、180万円 × 10% = 18万円)
ステップ④:税額控除の適用
住宅ローン控除やふるさと納税(寄附金税額控除)、配当控除などがある場合、所得割額から直接差し引きます。
ステップ⑤:均等割・森林環境税の合算
税額控除後の所得割額に、均等割(4,000円)と森林環境税(1,000円)の計5,000円を加算した額が、最終的な年間住民税額となります。
新社会人が直面する「2年目の罠」と天引き開始時期の真相
多くのビジネスパーソンが一度は直面するのが「社会人2年目の手取り減少ショック」です。新卒1年目の給料と比べて、2年目の6月以降の手取りが数千円から1万数千円ほど減り、「昇給したはずなのに生活が苦しくなった」と困惑するケースが毎年SNS上でも散見されます。
この現象が起きる理由は、住民税の「前年所得課税」というタイムラグルールにあります。
| 時期 | 住民税の天引き状況 | 理由・背景 |
|---|---|---|
| 社会人1年目(4月〜翌年5月) | 天引きなし(0円) | 前年(学生時代)の所得が非課税限度額以下であるため |
| 社会人2年目(6月〜翌年5月) | 天引き開始(月8,000〜1万円程度) | 1年目(4月〜12月の9ヶ月分)の給与所得に対して課税される |
| 社会人3年目(6月以降) | 本格的な天引き(月1万〜1.5万円程度) | 2年目の「丸1年分(1月〜12月)」の満額所得に対して課税される |
会社員の場合、住民税は毎年6月から翌年5月までの12分割(特別徴収)で毎月の給料から天引きされます。1年目は前年に課税対象となる収入がないため住民税が引かれませんが、2年目の6月給与から突如として天引きが始まります。さらに、3年目の6月からは「1年間の満額所得」を基準とした課税になるため、控除額がさらに増えるという二段構えの仕組みになっています。

【実態検証】「住民税が高すぎる」と感じる理由と家計圧迫のリアル
国税庁や総務省の統計調査、給与実務担当者への取材、さらにSNSやコミュニティ掲示板で交わされる生の声を検証すると、「住民税が高すぎる」と感じる背景には3つの明確な心理的・構造的要因が存在します。
1. 「前年課税」による収入減と納付時期のズレ
退職者やフリーランスへの転身者が最も痛感するのが「普通徴収(自分で納付)」の請求書です。前年に高年収だった人が翌年に休職・退職・独立した場合、収入が激減しているにもかかわらず、容赦なく前年の高所得に応じた住民税通知書(年数十万円分)が4期分割で送られてきます。
「退職して無職になったのに、6月に30万円の一括納付書が届いて貯金が吹き飛んだ」という悲鳴は、税制の仕組みを事前に把握していないことから生じる典型的な悲劇です。
2. 所得税よりも負担感が重い「一律10%」の壁
所得税は年収300万円程度であれば税率5%が適用されるケースが多いですが、住民税は一律10%です。そのため、年収300万〜500万円の中間層においては、「所得税よりも住民税のほうが毎月の引かれる額が多い」という逆転現象が起こります。これが手取りの少なさを強く実感させる要因です。
3. 社会保険料との複合的な可処分所得の目減り
厚生年金保険料(約9.15%)や健康保険料(約5%)、雇用保険料が引かれた上に、所得税と住民税が重なります。額面月給30万円の会社員の場合、控除総額は約6万円に達し、実質的な手取りは約24万円まで減少します。物価高が続く経済環境下において、可処分所得の圧迫感は過去最高水準に達しています。
パート主婦・フリーランス必見!「100万円の壁」と非課税世帯の条件
配偶者の扶養内で働くパート勤務者や、単身者にとって死活問題となるのが「住民税の非課税ライン」です。いわゆる「年収の壁」には複数の基準が存在しますが、住民税が課税されるかどうかの境界線は「年収100万円」に設定されています。
1. 住民税における「100万円の壁」の正体
パートやアルバイトの給与収入に対する税金の境界線は以下の通り整理できます。
- 年収100万円以下:住民税(所得割・均等割ともに)が非課税(※一部の自治体では93万〜100万円)。
- 年収103万円以下:所得税が非課税、かつ配偶者控除を満額受けられるライン。ただし年収100万円を超えているため、住民税(年間数千円〜1万円程度)は発生する。
- 年収106万円 / 130万円:社会保険(健康保険・厚生年金)の扶養を外れるライン。
「103万円までなら税金は一切かからない」という誤解が広く定着していますが、実際には100万円を超えた時点で住民税の均等割・所得割が発生します。
2. 住民税非課税世帯となる条件
住民税非課税世帯になると、住民税がゼロになるだけでなく、国民健康保険料の減額、高額療養費の自己負担上限額引き下げ、各種臨時給付金の支給対象になるなど、数多くの優遇措置が適用されます。
非課税になる所得基準は自治体の「級地區分(1級地〜3級地)」によって異なりますが、東京23区などの大都市部(1級地)における単身者の基準は「前年の合計所得金額が45万円以下(給与年収換算で100万円以下)」です。
扶養親族がいる世帯主の場合は、以下の計算式で判定されます。
【同一生計配偶者・扶養親族がいる場合の非課税所得基準(1級地)】35万円 ×(本人 + 同一生計配偶者 + 扶養親族の数)+ 10万円 + 21万円以下
一般に知られていない盲点と効果的な節税策|ふるさと納税控除の真実
住民税を合法的にコントロールし、手取りを最大化するための制度として最も有効なのが「ふるさと納税」と「iDeCo(個人型確定拠出年金)」です。しかし、その控除タイミングや仕組みについて致命的な誤解をしている人が少なくありません。
1. ふるさと納税による住民税控除のタイムラグ
ふるさと納税は「寄附した金額のうち2,000円を超える部分」が、所得税の還付および翌年の住民税から控除される制度です。
重要なのは、ふるさと納税をしても「その年の手取りが増えるわけではない」という点です。例えば、2025年中に5万円のふるさと納税を行った場合、2026年6月から納める住民税が約4万8,000円分減額(月々の天引き額が約4,000円減少)されます。あくまで「翌年の税金の前払い+返礼品の獲得」というキャッシュフロー構造を理解しておく必要があります。
2. iDeCo(個人型確定拠出年金)による強力な所得割圧縮
iDeCoの掛金は全額が「小規模企業共済等掛金控除」として所得から控除されます。例えば毎月2万円(年間24万円)を拠出している会社員の場合、住民税の税率10%が適用されるため、翌年の住民税が年間2万4,000円(月額2,000円)確実に安くなります。所得税の減税分と合わせると年間約4万〜5万円前後の節税効果が生まれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税制の観点から、住民税対策へ積極的に動くべき人と、慎重な資金管理を優先すべき人の条件は明確です。
| タイプ | 対象となる人の条件 | 推奨されるアクションと注意点 |
|---|---|---|
| 控除を最大活用すべき人 | ・年収400万円以上の給与所得者 ・当面使う予定のない生活防衛資金がある人 ・住宅ローン控除を使い切っていない人 | ふるさと納税の上限枠を使い切り、iDeCoで課税所得を圧縮する。翌年の手取り維持に直結する。 |
| 慎重に資金管理すべき人 | ・近々退職・転職を予定している人 ・新社会人(1年目) ・年収200万円台以下で手元資金が乏しい人 | 翌年6月からの住民税支払いに備え、給与の1〜1.5ヶ月分を別口座に確保する。iDeCoの資金ロック(60歳まで引出不可)に注意。 |
【住民 税 いくら】に関するよくある質問(FAQ)
Q1:引っ越しをした場合、住民税はどこの自治体にいくら払うことになりますか?
A1:住民税は「その年の1月1日時点」に住民票がある自治体に対して、前年1年間の所得に基づいた税額を全額納付します。例えば、2026年3月にA市からB市へ転居した場合でも、2026年6月から納める住民税はすべて転居前の「A市」に納めます。二重に請求されることはありません。また、自治体ごとの税率は標準税率(10%)を採用しているところがほとんどのため、引っ越しによって税額が劇的に変わることは基本的にありません。
Q2:会社を辞めた後、住民税の納付はどうなりますか?
A2:退職時期によって対応が分かれます。1月〜5月に退職した場合は、原則として最後の給与や退職金から5月分までの住民税が一括天引きされます。6月〜12月に退職した場合は、「普通徴収(自分で納付)」に切り替えるか、最後の給与からの一括徴収を選択します。普通徴収の場合、年4回(6月・8月・10月・翌年1月)に分けて自治体から送られてくる納付書で支払うことになります。
Q3:年収が同じなのに同僚と住民税の額が違うのはなぜですか?
A3:住民税の「所得割」は各種控除によって大きく変動するためです。同僚が生命保険料控除、地震保険料控除、配偶者控除、扶養控除、住宅ローン控除を受けている場合や、iDeCo・ふるさと納税を行っている場合、課税所得が圧縮されて住民税が安くなります。また、前年の残業代やボーナスの差による前年年収の違いも直接影響します。
Q4:住民税の支払いを滞納するとどうなりますか?
A4:納期限を過ぎると、まず督促状が届き、納期限の翌日から年8.7%前後(延滞期間に応じた割合)の「延滞金」が加算されます。督促を放置し続けると、財産調査が行われ、給与口座の預金や毎月の給料、不動産などが法的に差し押さえられます。支払いが困難な場合は、放置せず速やかに市区町村の税務課窓口に相談し、分割納付や徴収猶予の申請を行ってください。
まとめ:住民税の仕組みを把握して手取りを最大化する防衛策
住民税は「前年の所得に対して課される」「一律約10%が差し引かれる」「天引きは6月更新である」という3つの原則で成り立っています。この構造を正しく理解していないと、社会人2年目の手取り減に動揺したり、退職後の高額請求で生活防衛が立ち行かなくなったりするリスクを抱えることになります。
年収300万円なら年間約12万〜13.5万円、年収500万円なら年間約24万〜26.5万円が引かれる現実を踏まえ、ふるさと納税による返礼品獲得やiDeCoによる所得控除、各種控除の申告漏れを防ぐことが、手取りを最大化する最も確実な防衛策です。毎月の給与明細を確認し、前年の収入状況に応じた計画的な資産管理を実践してください。 (出典: 住民 税 いくら(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
