住民税決定通知書の見方と届く時期!ふるさと納税や手取りの謎を徹底解説
毎年5月から6月にかけて、勤務先から給与明細と一緒に手渡される細長い書類、あるいは自宅のポストに届く役所からの通知書。それが「住民税決定通知書」です。「文字が細かくてよくわからない」「金額だけ見て引き出しにしまい込んでいる」という方も少なくありません。しかし、この一枚の紙には、前年の年収に対する課税額はもちろん、ふるさと納税が正しく反映されているか、各種控除が適用されているか、そして6月以降の手取り額がどう変わるのかといった極めて重要な家計情報が凝縮されています。
税制改正や自治体のデジタル化が進む現在、電子配信への切り替えや記載項目の見直しも行われています。何気なく受け取っている書類を放置すると、本来受けられるはずの税額控除の漏れを見落としたり、意図しない手取り額の減少に戸惑う原因にもなりかねません。本稿では、届く時期や正しい見方、ふるさと納税の控除確認から紛失時の対処法まで、実務に即して徹底的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社員は5月中旬〜6月上旬に勤務先経由で受領、自営業・個人事業主は6月上旬〜中旬に自治体から自宅へ直接届く。
- 要点2:ふるさと納税の控除や各種所得控除が正確に反映されているか確認しないと、年間数万円単位の損や手取り減につながるリスクがある。
- 要点3:紛失しても原本の再発行は原則不可だが、「課税証明書」の取得など適切な代替手段で住宅ローン審査等の手続きは万全に対処できる。
【2026年最新】住民税決定通知書はいつ届く?会社員と自営業の到着時期
住民税の税額は、前年1月1日から12月31日までの1年間の所得をもとに各市区町村が計算し、毎年春に確定します。気になる住民税決定通知書いつ届くのかという疑問ですが、納付方法(特別徴収か普通徴収か)によって手元に届く時期とルートが明確に分かれています。
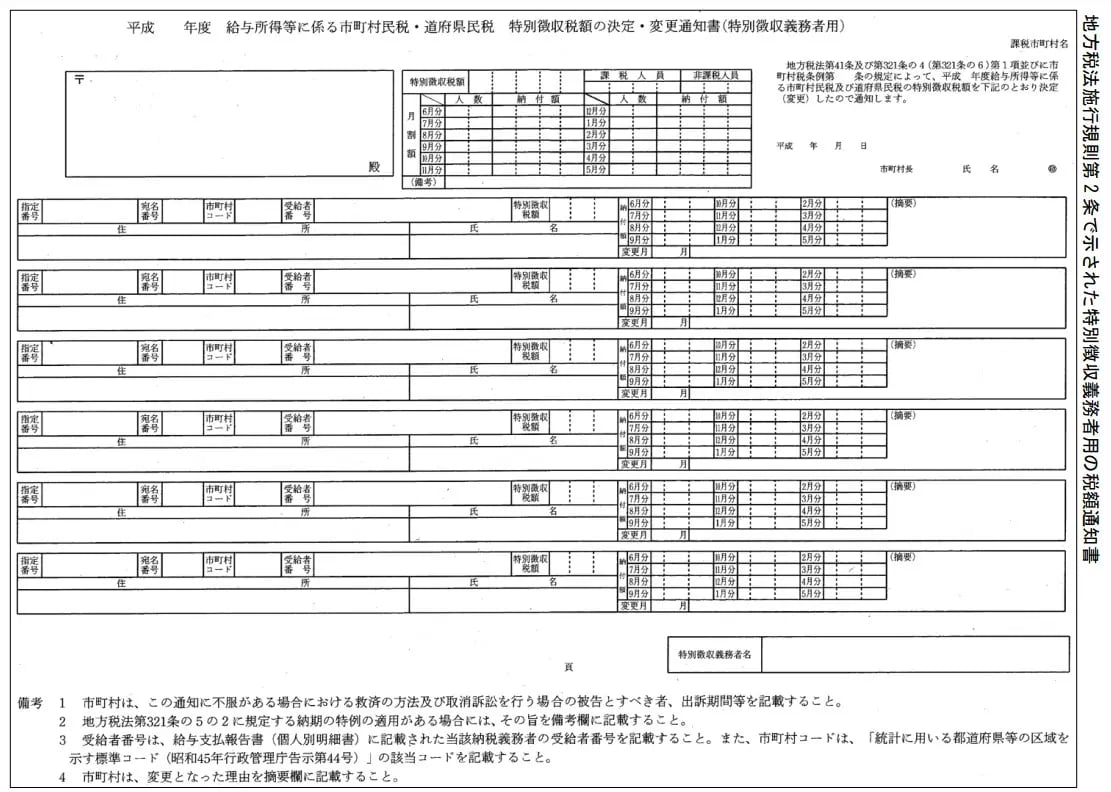
会社員や公務員など、給与から天引きされる給与所得者の場合は「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」という正式名称で交付されます。自治体から勤務先企業へ5月中旬頃に一括送付され、企業の給与担当者を通じて5月中旬から6月上旬(遅くとも6月の給与支払日)までに従業員へ配布されるスケジュールが一般的です。近年は電子化が進み、勤務先の社内ポータルサイトやマイナポータルを通じて電磁的記録で閲覧・ダウンロードできる企業も急速に増えています。
一方、フリーランスや個人事業主、退職して無職の方など、自身で納付書を使って納める普通徴収の場合は、各市区町村から自宅へ直接郵送されます。発送時期は自治体ごとに多少前後するものの、おおむね6月上旬から中旬にかけて納税通知書と納付書が同封された封書が手元に届きます。

【実践ガイド】住民税決定通知書の見方|総所得金額と給与所得控除を読み解く
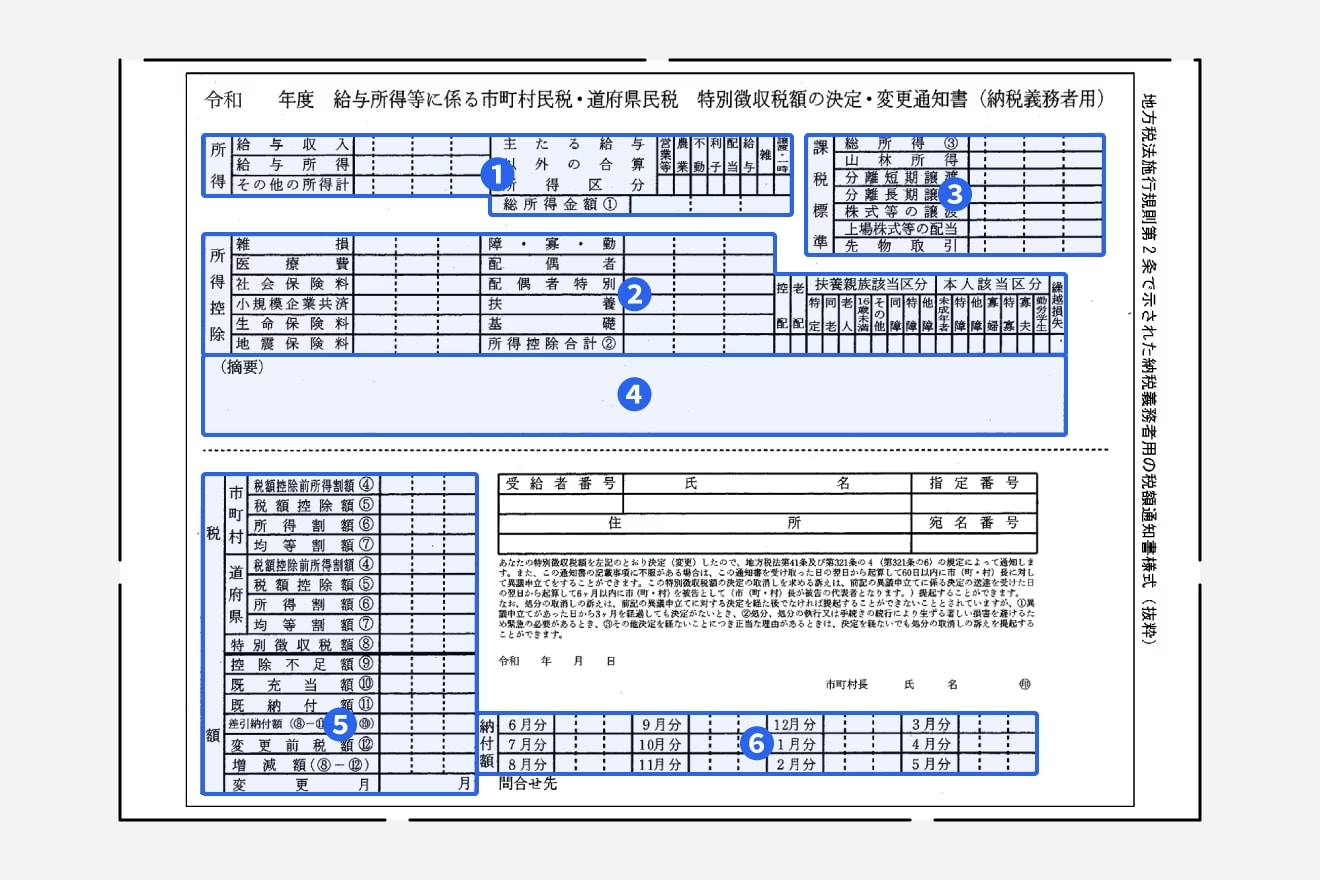
手元に届いた通知書を開くと、数字と専門用語がびっしりと並んでいます。住民税決定通知書の見方をマスターするうえで押さえるべき重要エリアは、大きく分けて以下の4ブロックです。
第1のブロックが「所得の部」です。ここには前年の収入金額と、そこから必要経費に相当する額を差し引いた所得が記載されます。会社員の場合、額面の年収から総所得金額と給与所得控除が差し引かれ、課税のベースとなる「給与所得」が算出されます。この金額が前年の源泉徴収票の「給与所得控除後の金額」と一致しているかを確認するのが最初のステップです。
第2が「所得控除の部」です。社会保険料控除、小規模企業共済等掛金控除(iDeCoなど)、生命保険料控除、地震保険料控除、配偶者控除、扶養控除、基礎控除などが並びます。年末調整や確定申告で申請した控除が漏れなく反映されているか、控除合計額を必ず照合してください。
第3が「税額控除の部」および「税額計算の部」です。課税標準額(所得金額-所得控除合計)に標準税率(区市町村民税6%、道府県民・都民税4%の合計10%)を掛け、そこから住宅ローン控除や寄附金控除(ふるさと納税など)を差し引いた最終的な「差引納付額」が算出されます。
第4が「納付額の部」です。年間の税額が12分割され、6月分から翌年5月分までの毎月の天引き額(特別徴収税額)が明記されています。100円未満の端数はすべて6月分に合算されるため、「6月だけ住民税が高く、7月以降は少し下がる」という構造になっています。
ふるさと納税控除の確認方法|反映されていない場合の落とし穴を検証
多くの納税者が最も気にするのが、ふるさと納税控除の確認方法です。実質自己負担2,000円を除いた寄附金額が、翌年度の住民税からしっかりと減額されているかを確かめなければ、単なる高額な寄附になってしまいます。
通知書の「税額控除額」欄、あるいは「摘要欄(特記事項欄)」を確認します。自治体によって記載形式が異なりますが、主に次のいずれかのパターンで表示されます。
- 摘要欄に明記されている場合:「寄附金税額控除額:市民税〇〇円、県民税〇〇円」と直接記載されている。
- 税額控除欄に合算されている場合:「税額控除額⑤」の欄に、住宅ローン控除や配当控除などと合算された総額が記載されている。
税額控除額の計算方法の基本として、ワンストップ特例制度を利用した場合は、寄附金合計額から自己負担額2,000円を引いた金額のほぼ全額(約98〜99%)が住民税から控除されます。一方、確定申告を行った場合は所得税の還付と住民税の控除に分かれるため、住民税側の控除額は「(寄附金額-2,000円)×約90%」前後となり、残りは申告時の所得税還付金として口座に振り込まれます。
もし計算が合わない、あるいは摘要欄に一切記載がない場合、以下の3大原因が考えられます。
- ワンストップ特例の無効化:ワンストップ特例の申請書を提出していたにもかかわらず、医療費控除などのために確定申告を行ったことで、ワンストップ申請が無効になり、確定申告書側で寄附金控除の入力を漏らしてしまったケース。
- 上限額オーバー:自身の所得に応じた控除上限額を超えて寄附してしまい、超えた分が全額自己負担になっているケース。
- 申請期限切れ・書類不備:寄附翌年の1月10日必着のワンストップ特例申請書が遅延・不受理となっていたケース。
万が一反映されていなかった場合でも、確定申告の更正の請求(または修正申告)を行うことで、最大5年分まで遡って控除を適用させ、納めすぎた税金の還付を受けることが可能です。
課税証明書との違いと住宅ローン審査の必要書類|紛失時の再発行手順
マイホームの購入や賃貸契約、子どもの奨学金申請など、公的な所得証明を求められる場面で「住民税決定通知書を出してください」と言われることがあります。ここで混同しやすいのが課税証明書との違いです。
| 項目 | 特別徴収税額決定通知書 | 住民税課税(非課税)証明書 | 源泉徴収票 |
|---|---|---|---|
| 発行主体 | 市区町村(勤務先経由で交付) | 市区町村(役所窓口・コンビニ) | 勤務先企業 |
| 発行手数料 | 無料(年1回の定期交付) | 有料(1通につき約200〜400円) | 無料 |
| 再発行の可否 | 原則不可(会社保管の写しのみ) | 何度でも取得可能 | 会社で何度でも再発行可能 |
| 主な利用場面 | 税額・控除の確認、審査書類 | 住宅ローン審査、ビザ申請、保育所 | 転職、確定申告、各種ローン審査 |
金融機関における住宅ローン審査の必要書類として住民税決定通知書が重宝される理由は、「前年の確定した所得と、今年度納める公的税額の確証」が得られるためです。源泉徴収票単体よりも公的な信用度が高く、直近1〜2年分の提出を求められるケースが定石となっています。
注意すべきは住民税決定通知書の再発行です。この書類は地方税法に基づき年に一度だけ作成・送付される通知文書であるため、市区町村の窓口へ行っても原本の再発行は原則として受け付けていません。しかし、焦る必要はありません。実務上の住民税決定通知書紛失時の対処法は確立されています。
- 対処法1(最も確実):市区町村窓口やマイナンバーカードを利用したコンビニ交付で「住民税課税証明書(所得・課税証明書)」を取得する。記載されている所得金額や税額、控除額の内訳は通知書と全く同一であり、住宅ローン審査や公的機関でも同等以上の効力を持つ公的証明書として100%通用します。
- 対処法2:勤務先の総務・人事部に依頼し、会社保管用の特別徴収税額決定通知書(または電子データ)の控えをコピーしてもらう。
【実態検証】副業が会社にバレる理由とSNSで話題の手取り激減ショック
春から初夏にかけてSNSやコミュニティサイトで毎年トレンド入りするのが、「6月の給料の手取りが激減した」「住民税が高すぎる」という会社員たちの悲鳴です。その背景にあるリアルな構造と、ネット上でまことしやかに囁かれる副業発覚の真相を検証します。
まず、住民税が高すぎる原因として最も多いのは、「住民税が前年の所得に対して1年遅れで課税される」というタイムラグです。新入社員は1年目の住民税がゼロ(前年所得がないため)ですが、2年目の6月から満額徴収が始まります。また、前年に残業代が多かったり昇給・ボーナスが増加した中堅社員は、翌年の税額が一気に跳ね上がり、手取りが目に見えて目減りします。定額減税や制度の切り替わり時期における端数処理も影響を与えます。
そしてもう一つ、現場で深刻な相談が多いのが副業が会社にバレる理由です。Webライティング、動画編集、業務委託、配達員などで副収入を得た場合、確定申告を行うことになります。この確定申告書第二表にある「住民税に関する事項」で、住民税の徴収方法を「自分で納付(普通徴収)」にチェックせず「給与から差引き(特別徴収)」のままにしてしまうと、副業分の所得に対する住民税が本業の給与天引き分に合算されます。
その結果、自治体から本業の会社に届く「特別徴収税額決定通知書」に、「本業の給与水準に対して明らかに住民税額が高すぎる」という歪みが生じ、経理・総務担当者に副業の存在を把握されてしまうのです。副業がアルバイトなどの給与所得である場合は、法律上そもそも本業と合算して特別徴収される自治体が大半であるため、普通徴収を選択できない点にも細心の注意が求められます。
【プロの結論】住民税から読み解く家計防衛と手取り最大化のチェックリスト
給与明細の「差引支給額」だけを見て一喜一憂する受動的な姿勢から脱却し、住民税決定通知書を定期的な「家計の健康診断書」として活用することが、インフレ時代の手取り防衛において決定的な差を生み出します。
【プロの結論】今すぐ確認すべき人と慎重になるべき人の判断基準
- 今すぐ確認・行動すべき人の条件:
- 前年にふるさと納税、医療費控除、住宅ローン控除、iDeCoのいずれかを行った人
- 結婚・離婚・出産、あるいは親を扶養に入れるなど家族構成に変化があった人
- 副業を行っており、普通徴収の適用状況を確認したい人
- 直近1年以内に住宅ローンの本審査や借り換えを控えている人
- 過去に遡って修正申告(更正の請求)を検討すべき人の条件:
- 年末調整で生命保険料控除証明書を出し忘れ、そのまま放置していた人
- ワンストップ特例を出した後に確定申告をしてしまい、ふるさと納税が反映されていない人
- 年間の医療費(世帯合算)が10万円、または総所得の5%を超えていたのに申告していない人
会社は従業員が提出した申告書をもとに機械的に手続きを行うだけであり、控除の適用漏れや金額の間違いを能動的に指摘してくれるわけではありません。自分自身の税金と手取りは、自分自身の目で確認し、守る意識を持つことが何よりも不可欠です。
【住民 税 決定 通知 書】に関するよくある質問(FAQ)
Q1:住民税決定通知書を紛失してしまいました。会社や役所で再発行できますか?
A1:自治体窓口での原本の再発行は原則として行っていません。紛失した場合は、お住まいの自治体窓口やマイナンバーカードによるコンビニ交付で「住民税課税証明書(所得証明書)」を取得してください。記載内容・公的証明力ともに通知書と同等であり、住宅ローン審査や各種手続きでも問題なく受理されます。また、勤務先の担当部署に依頼して保管用データの控えをコピーしてもらう方法もあります。
Q2:ふるさと納税をしたのに税額控除欄に金額が載っていません。どこを確認すればいいですか?
A2:まずは通知書の「摘要欄(特記事項欄)」に「寄附金税額控除」の記載がないか探してください。摘要欄に記載がない自治体の場合、「税額控除額」欄に住宅ローン控除などと合算されて記載されています。もし合算額を計算しても寄附分が引かれていない場合は、ワンストップ特例の申請不備や確定申告時の入力漏れが疑われます。管轄の税務署または市区町村の税務課へ問い合わせ、必要に応じて確定申告の更正の請求を行いましょう。
Q3:6月の給料から住民税が一気に高くなり、手取りが減ったのはなぜですか?
A3:新住民税の年税額は6月から翌年5月までの12回に分けて天引きされますが、端数計算の関係で6月分に端数がすべて上乗せされるため、6月は年間で最も天引き額が高くなります。また、社会人2年目の方は1年目に引かれていなかった住民税の徴収が本格的に始まること、前年の昇給や残業増によって前年所得が増加したことも手取り減少の大きな要因です。
Q4:年の途中で転職・退職した場合は、住民税決定通知書はどこから届きますか?
A4:5月〜6月の発送時点で新しい会社に在籍し、特別徴収の引き継ぎ手続きが完了していれば転職先の会社から渡されます。退職後に次の就職先が決まっていない場合や手続きが間に合わなかった場合は、普通徴収へ切り替わるため、自宅へ直接郵送されます。
まとめ:手元に届いたら即確認!住民税決定通知書を賢く活かす5つのステップ
住民税決定通知書は、単なる「納税額の請求書」ではなく、あなた自身が1年間でいくら稼ぎ、どのような控除を活用し、最終的に手元へいくら残るのかを示す極めて重要な財務ドキュメントです。
通知書が手元に届いたら、①所得金額が源泉徴収票と合っているか、②社会保険料や生命保険料などの控除漏れがないか、③ふるさと納税が確実に反映されているか、④6月以降の天引き額を把握して家計予算を組み直す、⑤必要な手続きに備えて大切に保管(または課税証明書の取得方法を把握)する、という5つのステップを必ず実行してください。仕組みを正しく理解し、賢く家計防衛を実践していきましょう。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
