国民健康保険と社会保険の違いは?損しない選び方と2026年最新比較
転職や退職、フリーランスへの転身、あるいはパートの勤務時間見直しなど、キャリアの転換点で多くの人が直面するのが「国民健康保険」と「社会保険」の選択です。「毎月の保険料が倍近く違う」「手取りが減って損をした」といった声がネット上で絶えない背景には、両者の仕組みや給付内容に潜む決定的な格差が存在します。
公的医療保険という枠組みは同じでありながら、保険料の計算ロジック、家族を養う際のコスト、病気やケガで働けなくなったときのセーフティネットには雲泥の差があります。損をせず自分に最適な選択を下すために押さえておくべき最新の相違点と損得の判断基準を、制度の深層から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険は「全額自己負担+家族の人数分加算」、社会保険は「会社と労使折半+扶養家族は何人いても追加保険料ゼロ」という根本的な構造差がある。
- 要点2:社会保険には「傷病手当金」や「出産手当金」の手厚い休業補償があり、将来受給できる年金額(厚生年金)の上乗せもセットになっている。
- 要点3:退職時は「任意継続」と「国民健康保険」の保険料上限を必ず比較し、2026年の適用拡大ルールを踏まえて手取りと将来保障の最適バランスを見極める必要がある。
【2026年最新比較】国民健康保険と社会保険の決定的な違い一覧表
まずは、国民健康保険(国保)と社会保険(健康保険・厚生年金等)の基本的な違いを俯瞰します。公的医療機関の窓口で提示する保険証(またはマイナ保険証)の自己負担割合は原則3割で共通していますが、バックボーンとなる制度設計は全く別物です。
| 比較項目 | 社会保険(健康保険・厚生年金) | 国民健康保険(国保+国民年金) | 編集部の見解・評価 |
|---|---|---|---|
| 主な対象者 | 会社員、公務員、一定基準を満たすパート・アルバイト | 自営業者、フリーランス、無職、農業・漁業者など | 勤務先経由で加入するか、自治体で加入するかの違い。 |
| 保険料の負担割合 | 労使折半(会社が50%を負担) | 全額自己負担(100%自己負担) | 会社半額負担の恩恵は極めて大きく、個人の実質負担を大きく抑える。 |
| 保険料の計算基準 | 当月の「標準報酬月額」(毎月の給与+賞与) | 「前年の総所得金額等」+世帯人数(均等割) | 国保は自治体によって料率が異なり、前年の年収が高いと翌年の請求が跳ね上がる。 |
| 扶養(被扶養者)制度 | あり(家族を追加しても保険料は0円) | なし(家族1人ごとに均等割が加算) | 扶養家族が多い世帯ほど、社会保険のコストパフォーマンスが圧倒的に高くなる。 |
| 傷病手当金・出産手当金 | 法定給付あり(給与の約3分の2を最長1年6ヶ月支給) | 原則なし(一部の国保組合等を除く) | 私傷病で働けなくなった際の生活防衛力において、社保が圧倒的優位。 |
| セットとなる年金制度 | 厚生年金(国民年金に2階建てで上乗せ) | 国民年金(第1号被保険者として一律定額) | 現役時代の支払額は増えるが、老齢年金・障害年金・遺族年金の受給額は社保が手厚い。 |

保険料の計算と負担割合の真実|なぜ国民健康保険料は「高い」と感じるのか
退職してフリーランスになったり会社を辞めたりした直後、役所から届いた国民健康保険料の納入通知書を見て「こんなに高いのか」と息を呑む人は少なくありません。この負担感の正体は、計算ロジックと仕組みの違いに起因しています。
1. 労使折半という「会社が半分払ってくれる」構造
社会保険(健康保険)の保険料率は、協会けんぽの場合でおおむね給与の約10%前後(都道府県や加入組合により変動)ですが、従業員自身が支払っているのはそのうちの半分(約5%)です。残りの半分は雇用主である企業が負担しています。一方、国民健康保険には労使折半の仕組みが存在せず、全額を自分自身の財布から支払わなければなりません。
2. 世帯人数に応じて増える「均等割」のプレッシャー
社会保険では、年収要件を満たす配偶者や子どもを何人「被扶養者」として追加しても、毎月の保険料は1円も上がりません。しかし、国民健康保険には「扶養」という概念が存在しません。所得に応じて課される「所得割」に加え、加入者1人あたり数万円が課される「均等割」が子どもの人数分だけダイレクトに加算されます(※未就学児に対する均等割軽減措置はあるものの、小中高生以降は満額加算)。子育て世帯ほど国保の負担が重くのしかかる構造的な要因がここにあります。
3. 前年所得ベースのタイムラグによる資金ショート
社会保険料は「その月に受け取った給与(標準報酬月額)」にリアルタイムで連動しますが、国民健康保険料は「前年1月〜12月の確定申告・給与所得」をベースに計算されます。会社員時代に高い年収を得ていた人が翌年に無収入や減収の状態で独立・退職した場合、高収入時代の所得を基準に計算された高額な国保保険料が容赦なく請求されることになります。
「どっちが得?」を分ける3大給付と保障格差|傷病手当金・出産手当金・年金の差
支払う保険料の多寡だけでなく、万が一の事態やライフイベント時に受け取れるリターンの差を把握しておくことが不可欠です。社会保険が持つセーフティネットの機能は、民間保険を複数契約する以上の価値を持ちます。
病気やケガで倒れたときの「傷病手当金」
社会保険に加入している最大のメリットの一つが傷病手当金です。業務外の病気やケガで連続3日以上仕事を休み、給与が支払われない場合、4日目から最長通算1年6ヶ月にわたり、直近12ヶ月の平均月給の「約3分の2(約67%)」が非課税で支給されます。国民健康保険にはこの法定給付が原則として存在しないため、自営業者やフリーランスは就業不能リスクに備えて民間の所得補償保険に加入するか、十分な貯蓄を確保しておく必要があります。
出産と育児を支える「出産手当金」と「社会保険料免除」
出産時においても格差は鮮明です。社会保険加入者は、産前42日・産後56日の休業期間中に給料の約3分の2が支給される出産手当金を受け取ることができます。さらに、産前産後休業期間および育児休業期間中は、本人分・会社分ともに社会保険料の支払いが全額免除されながら、将来の年金計算上は保険料を納めたものとして満額カウントされます。国保でも産前産後期間の免除制度はあるものの、休業手当金そのものの支給はありません。
老後と万が一を支える「厚生年金」の2階建て構造
社会保険の加入は、同時に「厚生年金」への加入を意味します。自営業者が加入する国民年金(第1号被保険者)が老後に受け取れるのは基礎年金(満額で月額約6万8,000円程度)のみですが、厚生年金加入者は現役時代の収入と加入期間に応じて上乗せ支給されます。さらに、万が一高度障害状態になったり死亡したりした際にも、「障害厚生年金」や「遺族厚生年金」が基礎年金に手厚く上乗せされるため、家族の生活維持能力に大きな差がつきます。

退職・転職時の落とし穴|「任意継続」「国保切り替え」「扶養」の損得判定
会社を退職した直後、次の就職先が決まるまでの間や独立時には、3つの選択肢から自分にとって最もコストが低いルートを選び出す必要があります。
1. 任意継続被保険者制度の活用(上限額の仕組み)
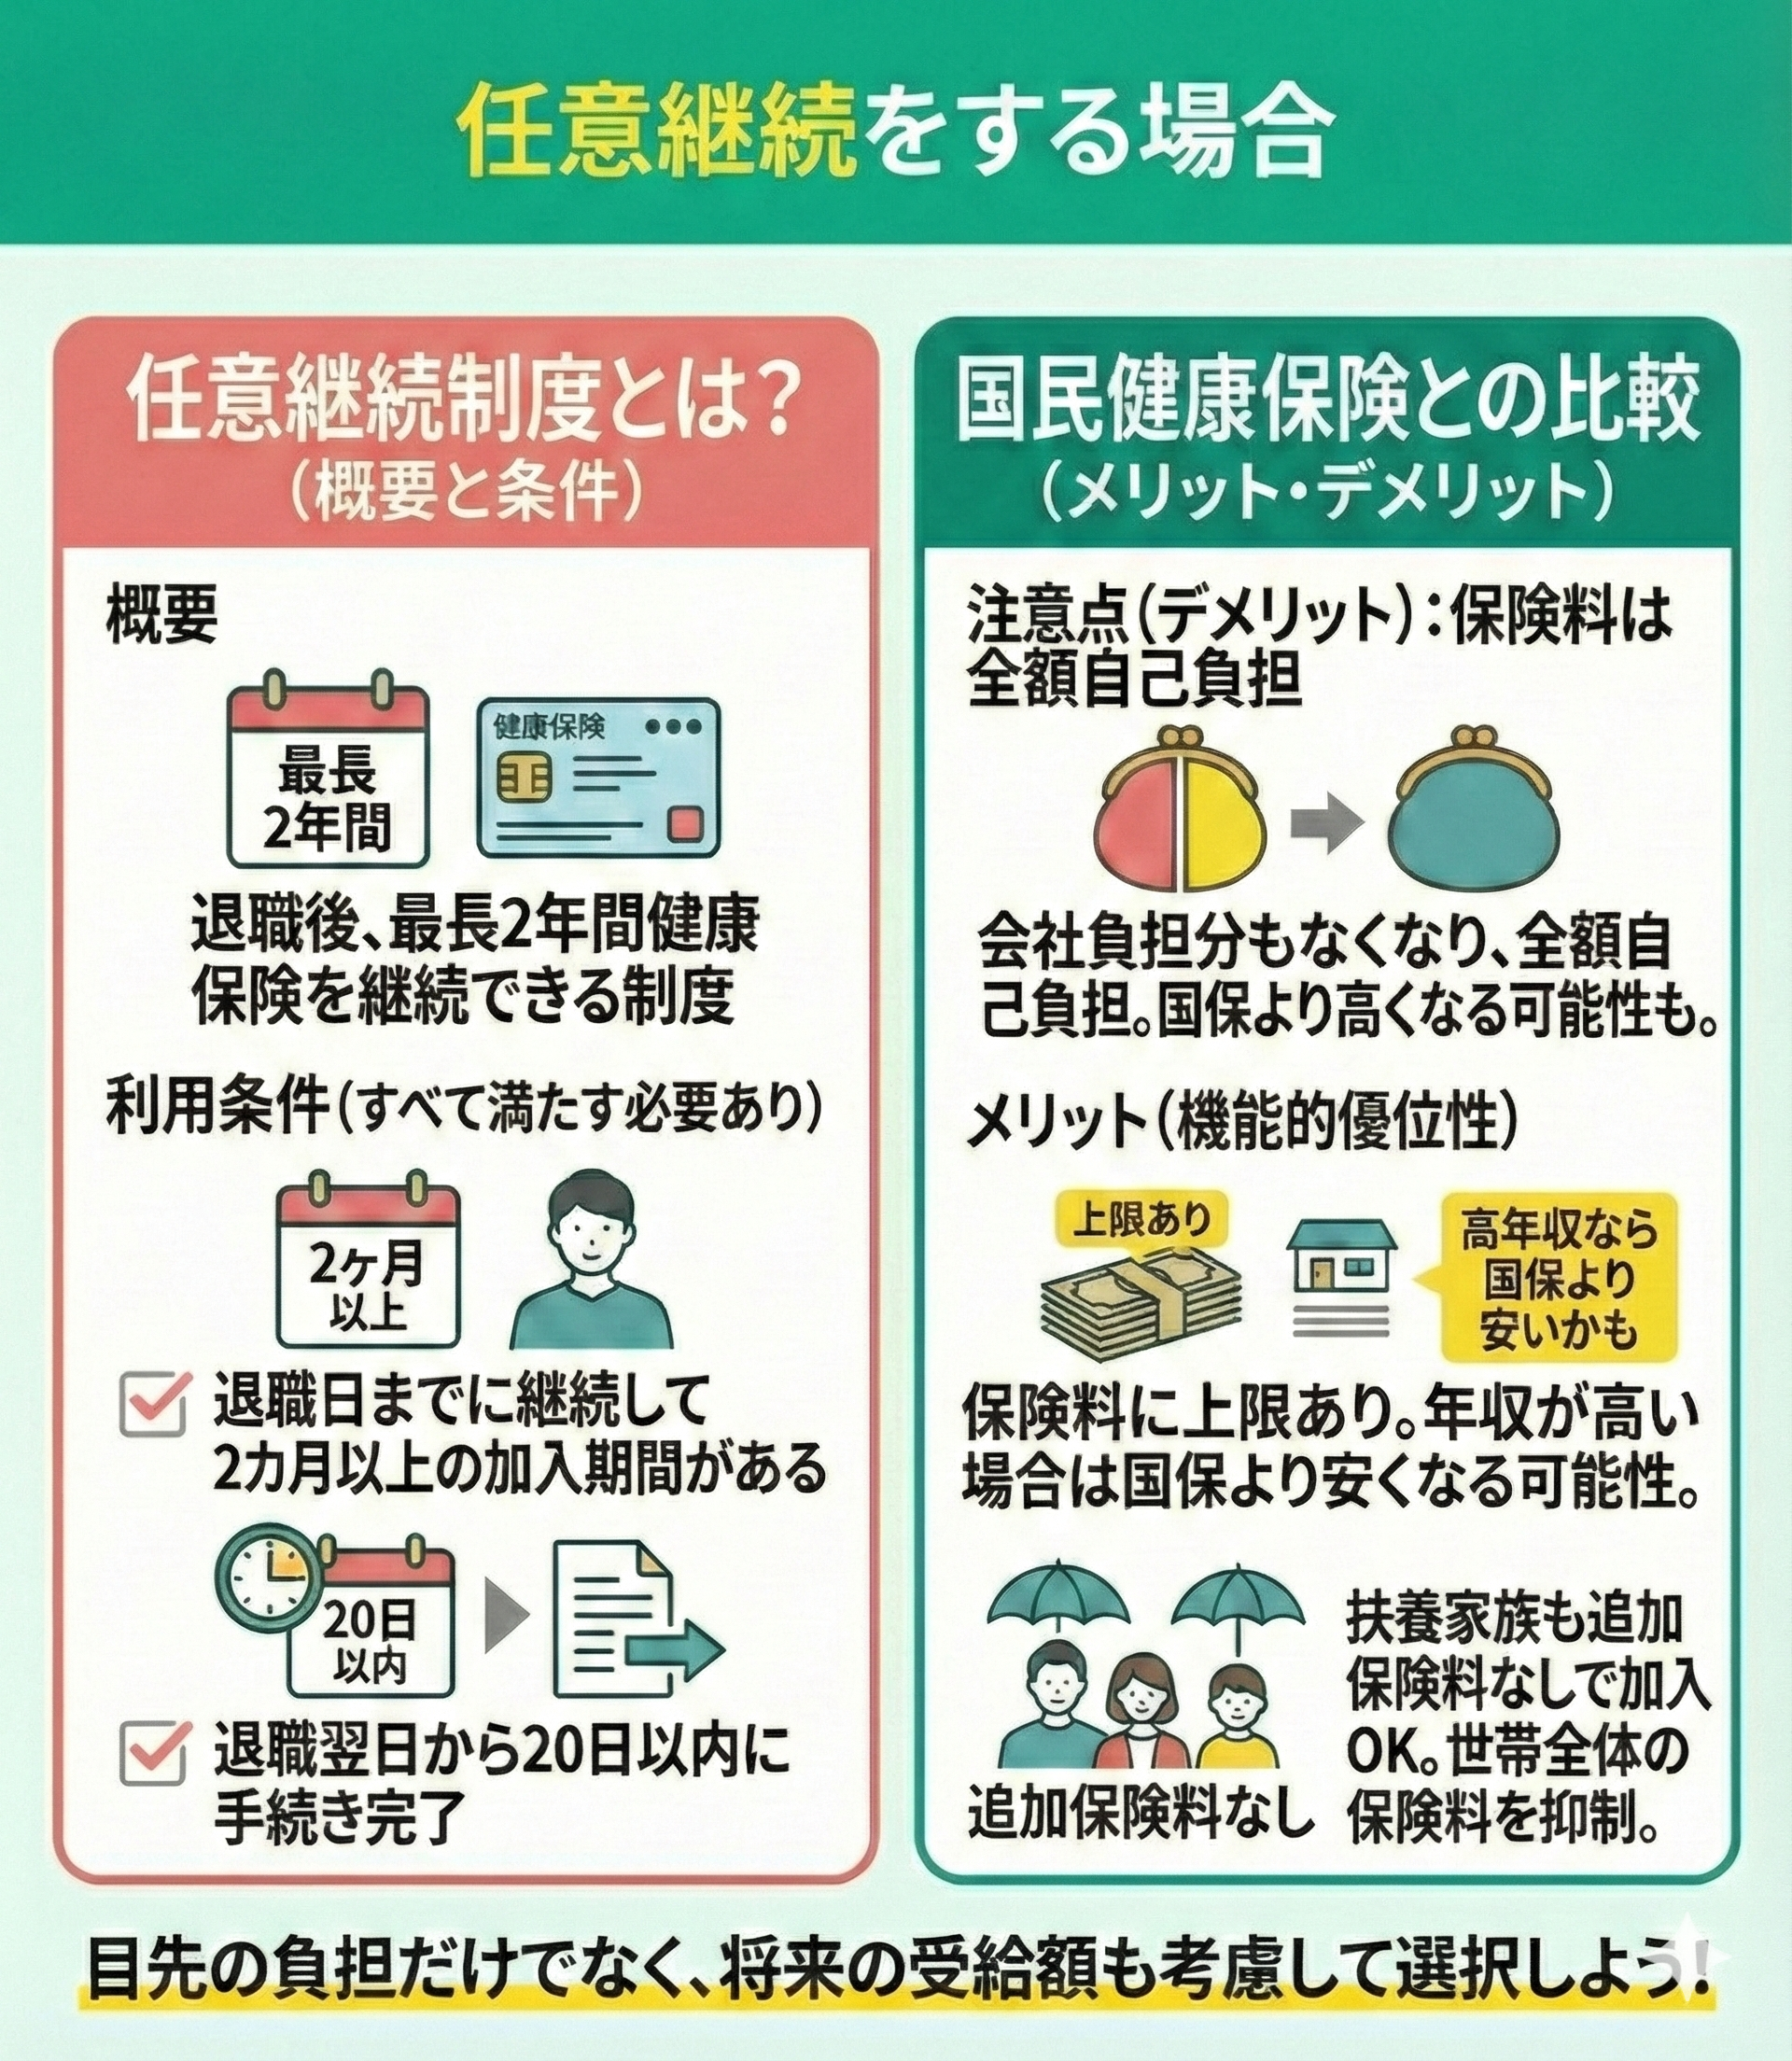
退職日までに継続して2ヶ月以上の被保険者期間があれば、退職後も最長2年間、元の会社の健康保険に加入し続けられる「任意継続」制度を利用できます。全額自己負担となるため保険料は従来の2倍になりますが、「健康保険組合ごとに定められた標準報酬月額の上限(協会けんぽの場合は上限約30万円〜32万円程度)」が適用されるという強力なメリットがあります。会社員時代の年収が高かった人は、前年所得で青天井に計算される国保よりも、任意継続を選んだ方が年間数十万円単位で保険料を圧縮できるケースが多々あります。
2. 家族の社会保険の「扶養」に入るルート
配偶者や親、子どもが社会保険(被用者保険)に加入しており、自身の今後の年間見込み年収が130万円未満(60歳以上や障害者は180万円未満)かつ被保険者の年収の半分未満である場合、家族の扶養に入ることが最良の選択肢となります。保険料は完全無料(0円)となり、自身で国保料や国民年金保険料を支払う必要が一切なくなります。
3. 転職時の「二重払い」の真実と手続きの月末ルール
転職時に「国保と社保の両方から請求が来て二重払いになった」と混乱する相談が後を絶ちません。日本の社会保険制度は「月末時点で加入している保険にその月全体の保険料を納める」という厳格なルールが存在します。
例えば、5月20日に前職を退職して国保に加入し、6月1日に新天地の社保へ加入した場合、5月末日は国保加入中となるため5月分の保険料は国保に支払います。もし月末直前に就職・退職が重なり一時的に重複請求されたとしても、新会社の保険証を持って自治体窓口で国保の脱退手続き(切り替え手続き)を正しく行えば、払いすぎた国保料は確実に還付(返金)されます。脱退手続きを行わずに放置すると、請求が二重に残り続けるため速やかな届け出が必要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手コミュニティサイトやSNSの税務・社会保険相談では、机上の計算だけでは見えてこないリアルな葛藤が日々吐露されています。
「フリーランス1年目の国保ショック」と自治体間格差
「会社員時代の月収50万円から独立して1年目、国保の納付書が届いて目を疑った。月額約8万円の請求。経費を引く前の前年給与でガッツリ取られる上、自治体の財政状況によって保険料率が1.5倍近く違うことを知って愕然とした」(30代・ITエンジニア手記より)
国民健康保険料の料率は市町村ごとに財政規模や高齢化率に応じて独自に設定されているため、住んでいる場所によって年間の負担額が数万円〜十数万円単位で変動します。事前に居住自治体のシミュレーションツールで試算しておくことが防衛策となります。
パート現場における「106万円・130万円の壁」の最新情勢
パート・アルバイト従業員の間では、社会保険の加入基準を巡る駆け引きが続いています。従業員数51人以上の企業で週20時間以上勤務し、月額賃金8.8万円(年収約106万円)以上を満たすと社会保険への加入が義務付けられます。
「月収8万8,000円を超えて社保に入ると、毎月約1万3,000円が天引きされて手取りが7万5,000円に減ってしまった。目先の手取りだけを見ると働き損に感じるが、将来の厚生年金受給額の試算を見せてもらい、傷病手当金もあると知って継続を決めた」(40代・小売店勤務)
目先の手取り現金(キャッシュフロー)を重視するか、長期的な障害・遺族・老齢保障と傷病手当金という実質的なセーフティネットを重視するかで評価が真っ二つに分かれています。
一般に知られていない盲点とネットの誤解
ネット上の情報には、制度の断片だけを切り取った誤解が多く見受けられます。実務上で特に注意すべき盲点を検証します。
誤解1:「任意継続は絶対に2年間続けなければならない」の是正
かつて任意継続は原則2年間途中解約ができませんでしたが、法改正により被保険者自身の申し出によっていつでも任意に脱退(国保へ切り替え)することが可能になっています。退職1年目は前年所得が高いため「任意継続」を選び、収入が落ちた退職2年目のタイミングで保険料の安くなった「国保」へ切り替えるという合法的なコスト最適化テクニックが利用できます。
誤解2:「国民健康保険には上限がない」という嘘
国保の保険料はどこまでも青天井に上がるわけではありません。賦課限度額(上限額)が法律で厳格に定められており、2024年度以降の改定では医療分・後期高齢者支援金分・介護分を合わせて年間最高106万円前後が上限となっています。超高所得層にとっては、一定水準を超えると所得に対する保険料負担率はむしろ低下します。
2026年の法改正動向:社会保険適用拡大のルール
公的医療保険を取り巻く環境は急速に変化しています。社会保険の適用拡大は段階的に進められており、企業規模要件(従業員数)の撤廃に向けた議論が本格化しています。将来的には企業規模にかかわらず、週所定労働時間20時間以上の労働者は原則として全員社会保険加入となる方向で制度改革が進められており、「扶養の範囲内で働き続ける」こと自体の選択肢が狭まりつつあるのが実情です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的保険の制度疲弊や手取り問題が議論される現代において、自身のライフステージに合わせた明確な選択基準を持つことが資産形成と生活防衛の鍵を握ります。
社会保険への加入が圧倒的にお得な人(向いている条件)
- 扶養する家族(配偶者・子ども)が2人以上いる世帯:家族全員分の保険料が0円になり、追加コストなしで手厚い保障を提供できる。
- 持病や体調に不安があり、休職リスクに備えたい人:万が一の長期休業時に傷病手当金(給与の約3分の2)が最長1年6ヶ月受給できる。
- 将来の老齢年金・遺族年金を増やしたい人:会社負担の半額援助を受けながら、2階建ての厚生年金を効率的に積み立てられる。
国民健康保険(または現状維持)を検討・慎重に精査すべき人
- 単身者で前年の課税所得が極めて低い(または赤字の)自営業者:前年所得が低ければ国保の所得割がかからず、社会保険の固定的な最低保険料よりも安くなる場合がある。
- 短時間労働で目先の可処分所得(生活費)を最優先したい単身パート:手取りの即時減少が日々の生活資金繰りに直結する場合は、労働時間を綿密に調整する必要がある。
【国民 健康 保険 社会 保険 違い】に関するよくある質問(FAQ)
Q1:退職後、任意継続と国民健康保険のどちらが安いかを事前に調べる方法はありますか?
A1:退職前に会社の総務担当部署または加入している健康保険組合に問い合わせることで、任意継続時の「月額保険料(全額自己負担額)」を教えてもらえます。一方、国保の保険料はお住まいの市区町村役場の国民健康保険課(または自治体ホームページの試算シミュレーター)に前年の源泉徴収票や確定申告書を持参・入力することで正確な金額を試算できます。この2つの見積もりを比較して安い方を選択してください。
Q2:月の途中で転職した場合、前職と現職で社会保険料が二重に引かれることはありますか?
A2:社会保険料は「月末に在籍している会社」でその月分の全額が徴収されるルールとなっています。同月内に前職を退職して現職に入社した場合、前職の最終給与からはその月の保険料は天引きされず、現職の給与からのみ天引きされるため、二重徴収されることは原則としてありません。ただし給与計算の締め日と支払日の関係で重複して見えることがあるため、給与明細の控除月を必ず確認しましょう。
Q3:パート勤務ですが、社会保険に入ると手取りが減って損をすると聞きました。本当ですか?
A3:短期的・目先の「手取り現金」だけを見れば、月額1万円〜1万5,000円前後の保険料が天引きされるため一時的に手取りは減少します。しかし、同額を会社が負担してくれているため「支払った額の2倍相当」が将来の厚生年金や手厚い医療保障(傷病手当金・出産手当金)として還元されます。長期的・総合的な資産形成とリスクヘッジの観点からは、単なる「損」ではなく「極めて有利な公的保障の購入」と捉えるのが合理的です。
まとめ:手取りと将来保障のバランスを見極めて賢い選択を
国民健康保険と社会保険の違いは、単なる窓口の管轄の違いではなく、「保険料の計算体系」「扶養家族への課税構造」「休業時のセーフティネット」という人生の基盤に関わる本質的な格差です。会社員が享受している「労使折半」や「被扶養者の追加無料」「傷病手当金」は、自己防衛の観点から非常に強力なセーフティネットとして機能しています。
退職や転職、独立の際には、前年所得と家族構成を正確に把握した上で、任意継続・国保・家族の扶養という3つの選択肢をシミュレーションすることが不可欠です。制度の仕組みを正しく理解し、目先の手取り金額と将来に向けた保障のバランスを冷静に天秤にかけ、自身のライフプランに最適な保険戦略を選択してください。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
