有限会社と株式会社の違いとは?2026年も存続する意外なメリット
街中を歩いていると、歴史ある老舗や地域密着型の優良企業に今なお「有限会社」の看板を多く見かけます。2006年5月の新会社法施行に伴い、制度としての有限会社は廃止され、現在は新しく設立することができません。それにもかかわらず、なぜ多くの企業が株式会社へ変更せず、有限会社の形態を維持し続けているのでしょうか。
法律上、既存の有限会社は「特例有限会社」という位置づけで存続が認められています。実は、有限会社には株式会社にはない「役員の任期が無制限」「決算公告の義務がない」といった強力な経営上の利点が存在します。本稿では、制度・コスト・ガバナンスの全方位から両者の決定的な違いを徹底解剖し、あえて有限会社を残す現場のリアルな経営判断に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年の新会社法施行で新規設立が廃止されたが、「特例有限会社」として存続可能であり、現在も多くの企業が維持を選択している。
- 要点2:最大の強みは役員任期が無制限である点と決算公告義務が不要な点にあり、定期的な役員変更登記費用や官報掲載コストを完全にゼロに抑えられる。
- 要点3:株式会社への移行は商号変更の手続きのみで可能だが、一度株式会社化すると二度と有限会社には戻せないため、自社の事業規模や承継計画に沿った慎重な見極めが不可欠である。
【決定版】有限会社と株式会社の決定的な違い|制度・コスト・法規制を徹底比較
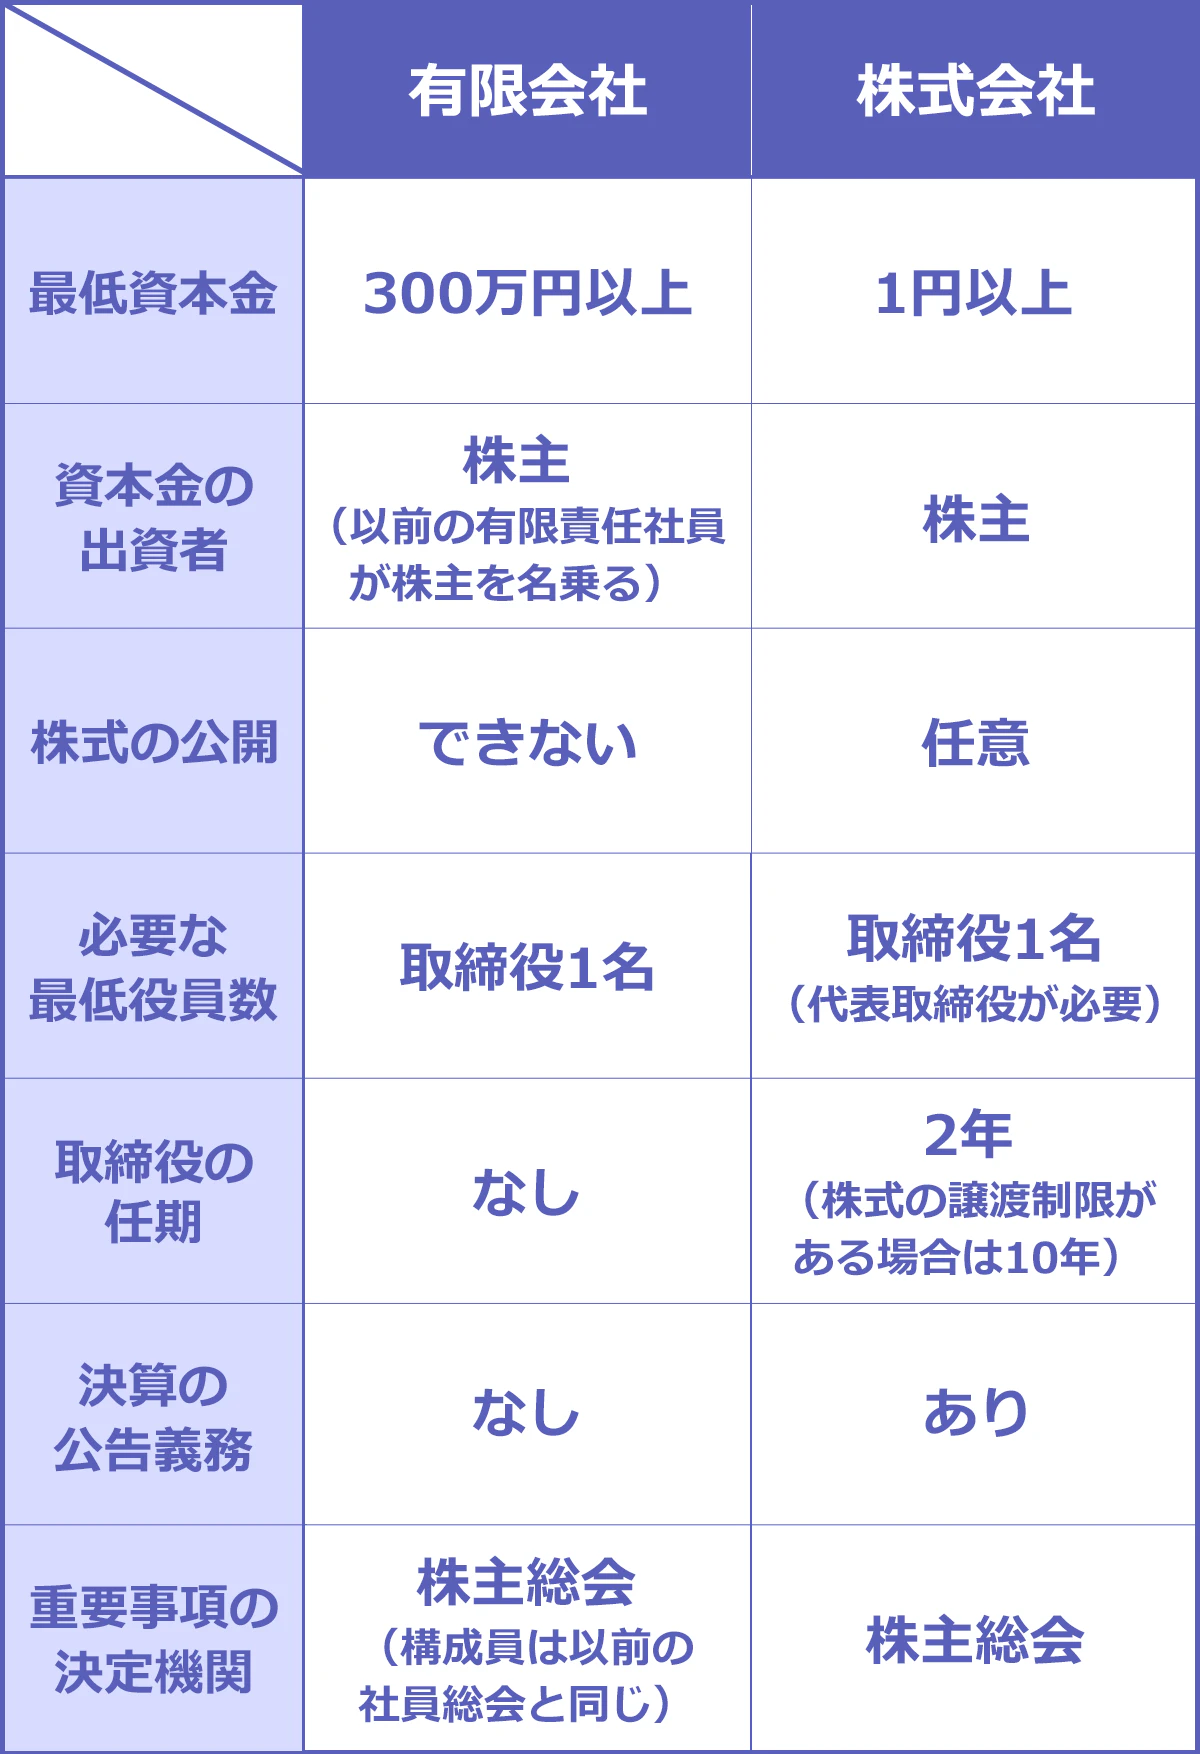
有限会社(特例有限会社)と株式会社の基本的な相違点は、単なる「企業イメージ」や「呼び名」にとどまりません。役員の任期、決算の開示義務、機関設計の柔軟性、そして法的な維持コストに至るまで、実務上の運用ルールが根本から異なります。
法務省の登記統計や企業実務の現場データを踏まえ、両者の主要項目を比較した一覧表は以下の通りです。
| 項目 | 有限会社(特例有限会社) | 株式会社(非公開・中小企業) | 実務上の評価・影響 |
|---|---|---|---|
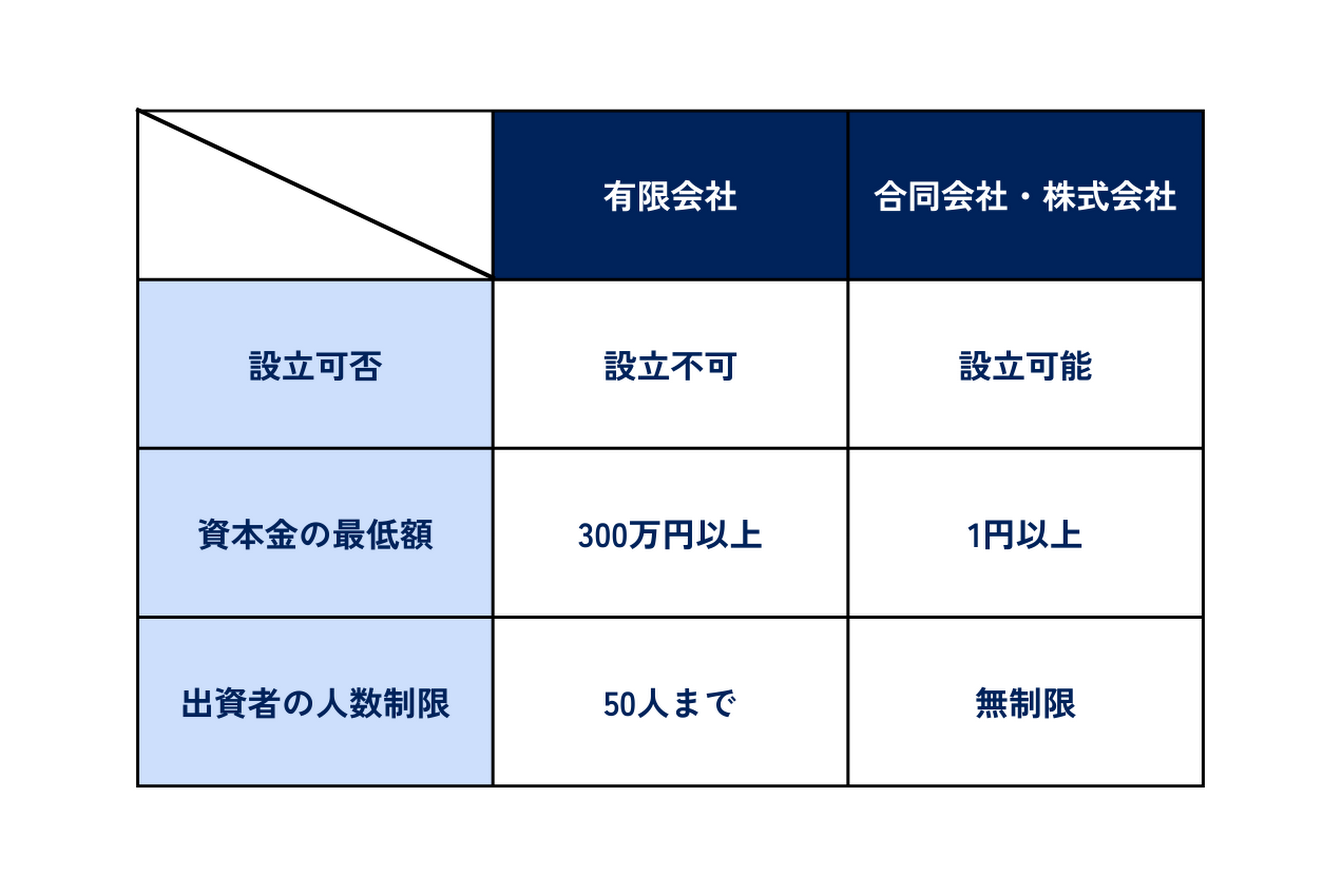
| 新規設立の可否 | 不可(2006年5月以降) | 可能(資本金1円から設立可能) | 有限会社は現存する法人のみ存続できる希少な形態 |
| 役員の任期 | 無制限(退任・死亡時まで更新不要) | 原則2年(非公開会社は最長10年まで伸長可能) | 有限会社は定期的な再任登記の手間と費用が一切発生しない |
| 決算公告義務 | なし(官報掲載等も不要) | あり(毎年の決算開示が法律上の義務) | 有限会社は財務情報の非公開を保ちやすく、コストも不要 |
| 役員体制と機関設計 | 取締役1名のみでOK(取締役会設置義務なし) | 取締役1名〜(取締役会や監査役の設置は任意) | 有限会社は取締役会を置くことができず、構造が極めてシンプル |
| 株式の譲渡制限 | 法律上、当然に株式譲渡制限がかかる | 定款で譲渡制限を設定可能(公開/非公開を選択) | 有限会社は意図しない第三者への株式流出を法的に完全防御 |
| 休眠会社のみなし解散 | 対象外(登記が長年放置されても強制解散されない) | 対象(12年間登記がないと職権でみなし解散) | 事業休止時でも意図せぬ会社消滅のリスクがない |
なぜ有限会社は廃止されたのか?新会社法がもたらした大改革の真相
かつての商法および有限会社法体制下では、企業の信用力を担保するため、法人設立時に厳しい最低資本金のルールが課されていました。当時の基準は以下の通りです。
- 株式会社:最低資本金 1,000万円以上(発起人7名以上、取締役3名以上・監査役1名以上)
- 有限会社:最低資本金 300万円以上(社員1名以上、取締役1名以上)
このように、従来の有限会社は「小規模な家族経営や中小企業向けの手軽な法人格」として設計され、株式会社は大企業や大規模資本を調達する事業体を想定していました。この資本金規制の違いが、両者を分ける最大の壁だったのです。
しかし、2000年代初頭の起業促進政策により、経済産業省が「1円起業」を可能とする特例措置を実施。その後、2006年5月に施行された新会社法により、従来の複雑な法人類型が統合されました。資本金1円から株式会社が設立できるようになり、取締役1名での運営も認められたことで、小規模事業者向けに有限会社を別法として残す意義が薄れました。これが有限会社の廃止理由の根底にあります。
法改正時に既存の有限会社を一掃するのではなく、「特例有限会社」として存続を認める経過措置が取られた結果、2026年の現在も日本各地で多くの有限会社がそのまま事業を継続しています。
【実態検証】なぜ2026年になっても「特例有限会社」を続ける企業が多いのか?
新会社法の施行から約20年が経過した現在でも、中小企業庁や登記簿の動向を見ると、多くのオーナー経営者が株式会社への商号変更を行わず、有限会社を維持しています。司法書士や税理士の現場ヒアリング、知恵袋や経営者コミュニティで語られる生の声から、その切実なメリットが浮き彫りになっています。
最大の動機は、役員任期と役員変更登記費用のランニングコスト削減です。
通常の株式会社では、取締役の任期を定款で最長10年まで伸長できるものの、10年に1度は必ず「重任登記(役員の再任手続き)」を行わなければなりません。役員構成に一切の変更がなくても、法務局へ納める登録免許税(資本金1億円以下で1万円、1億円超で3万円)が発生し、司法書士に依頼すれば2万〜4万円程度の手数料がかかります。もしこの登記を長年怠ると、裁判所から数万〜数十万円の「過料(罰金)」が科されるうえ、最悪の場合は法務局に休眠会社とみなされて職権解散(みなし解散)させられるリスクを抱えます。
対照的に、特例有限会社には役員任期の制限が一切ありません。役員が死亡・辞任するか、新たな役員を追加しない限り、何十年経過しても役員変更登記は不要です。登記忘れによる過料リスクや無駄な出費が構造的に存在しない点は、オーナー経営者にとって計り知れない安心感をもたらしています。
さらに、株式会社に義務付けられている決算公告義務(官報への決算掲載は1回あたり約7万〜8万円)が免除されている点も、プライバシー保護と経費削減の両面で強い支持を集める要因となっています。
一般に知られていない盲点とリスク|有限会社のメリット・デメリットを丸裸に
一方で、有限会社の形態を維持することには、デメリットや実務上の制約も存在します。ネット上では「有限会社は古い」「信用力が劣る」といった表面的な言説が見受けられますが、実際の経営で直面する本質的な制約は別のところにあります。
有限会社のメリット・デメリットを客観的に整理します。
特例有限会社のデメリットと構造的制約
- 大規模な資金調達が困難:法律上、公開会社になることができず、株式市場への上場(IPO)や新株予約権を用いた柔軟なエクイティファイナンスができません。
- 組織再編の制限:有限会社を存続会社とする吸収合併や新設合併を行うことができず、組織再編を行う際は事前に株式会社への移行が必要になります。
- 商号変更の一方通行性:一度株式会社へ移行すると、二度と有限会社へ戻すことはできません。
- 海外取引や新規採用での先入観:グローバル展開の際、定款や英語表記(Limited)で説明コストがかかる場合や、若い求職者の一部が「旧態依然とした同族経営」と誤認するケースがあります。
信用力に関する「ネットの誤解」の真相
「有限会社は株式会社より社会的信用が低いのではないか」という疑問が頻繁に挙がりますが、金融機関の融資審査や企業間取引(BtoB)の実務において、法人格の種別だけで審査が不利になることはありません。銀行や信用調査会社が重視するのは、過去の財務諸表、キャッシュフロー、返済実績、事業の継続性です。
むしろ、「2006年以前から20年以上にわたって黒字経営や無借金経営を続けてきた老舗企業」の証拠として、取引先から強固な信頼を得ているケースが多々あります。
株式会社への移行手続きと商号変更の手順|移行すべき企業とそのまま残すべき企業の境界線
特例有限会社から株式会社への変更は、解散と新設という大掛かりな手続きではなく、定款変更による「商号変更の手順」として比較的簡易に行うことが可能です。
株式会社への移行手続きの流れと必要費用
- 株主総会の特別決議:商号を「有限会社〇〇」から「株式会社〇〇」に変更する定款変更決議を行い、併せて株式会社としての機関設計(役員任期、譲渡制限規定など)を決定します。
- 登記申請:本店所在地を管轄する法務局へ、「特例有限会社の解散登記」と「株式会社の設立登記」を同時に連件申請します。
- 印鑑カード・登記事項証明書の更新:法務局で新しい会社の印鑑登録を行い、各種銀行口座、許認可、不動産登記の名義変更手続きを進めます。
移行にかかる法定費用(登録免許税)は、有限会社の解散登記に3万円、株式会社の設立登記に3万円(資本金の額の1000分の7が3万円を超える場合はその金額)、合計最低6万円です。司法書士へ依頼する場合は、別途報酬として5万〜10万円前後が相場となります。
【プロの結論】株式会社化すべき企業・有限会社のまま維持すべき企業の判断基準
組織心理学や同族企業の事業承継の観点から見ると、法人格の選択は「会社の将来設計」と「権力集中度」のバランスに直結します。以下の基準で自社の立ち位置を客観的に判断してください。
【株式会社へ移行すべき企業の条件】
- 外部からの資本受け入れ、VC等からの資金調達、将来的な上場を目指している
- 全国展開や海外展開を推進し、採用活動でフラットかつ現代的な企業イメージを前面に出したい
- 他社との吸収合併やホールディングス化など、積極的なM&Aやグループ再編を予定している
【特例有限会社のまま維持すべき企業の条件】
- 経営権を完全に一族で掌握し、第三者に株式を渡すつもりのない同族企業・家族経営
- 役員変更の再任登記費用や決算公告のコストを永久に削減し続けたい
- 長年の地域密着型ビジネスを展開しており、「創業数十年の老舗」としてのブランド価値が確立されている
- 役員の高齢化等により、10年ごとの登記手続きを失念して「みなし解散」されるリスクを完全に排除したい

【有限 株式 違い】に関するよくある質問(FAQ)
Q1:今から新しく「有限会社」を設立することは本当にできないのですか?
A1:できません。2006年5月の新会社法施行により有限会社法が廃止されたため、現在設立できる営利法人は「株式会社」「合同会社(LLC)」「合名会社」「合資会社」の4種類のみです。現存する有限会社は、法改正前から存在していた法人(特例有限会社)に限られます。
Q2:有限会社から株式会社に変更したあと、やっぱり有限会社に戻したい場合は戻せますか?
A2:一切戻せません。有限会社から株式会社への移行は法律上不可逆の一方通行ルールです。移行後に役員の任期無制限や決算公告免除といった特例有限会社の特権を復活させることはできないため、事前の慎重な検討が必要です。
Q3:特例有限会社でも役員を追加したり、代表者を交代したりできますか?
A3:問題なく可能です。任期の更新(重任登記)が不要なだけであり、役員の新規就任、辞任、死亡、代表取締役の交代など、実際の役員構成に変動が生じた場合は、通常通り2週間以内に役員変更の変更登記を法務局へ申請する必要があります。
Q4:有限会社の「社員」と「株主」は何が違うのですか?
A4:法律上の権利関係は実質的に同一です。旧有限会社法では出資者のことを「社員」、出資単位を「持分」と呼んでいましたが、新会社法下では特例有限会社の出資者も法的に「株主」、持分は「株式」として扱われます。したがって、日常用語の従業員という意味ではなく、会社のオーナー(出資者)を指します。
まとめ:自社のステージに応じた最適な法人格の選択を
有限会社と株式会社の選択は、どちらが優れているかという二者択一の問題ではなく、自社の事業規模、ガバナンス体制、将来の成長戦略に合致しているかどうかの問題です。
特例有限会社は、「役員任期の無制限」「決算公告義務の免除」「みなし解散の対象外」という、株式会社にはない強力な法的メリットを備えています。不要な維持コストを徹底的に排除し、安定した同族経営を続けるのであれば、無理に株式会社化せず有限会社を維持し続ける戦略は極めて合理的です。
一方で、事業承継に伴う大規模な組織改編や外部資本の導入、採用力の抜本的強化を図る局面においては、株式会社への移行が大きな起爆剤となります。自社が目指す将来のビジョンを冷静に分析し、最も恩恵の大きい選択肢を見極めてください。 (出典: 有限 株式 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
