横浜幸銀信用組合の高金利はなぜ?噂の真相と安全性を徹底検証
メガバンクや地方銀行の預金金利が低迷を続けるなか、突出した好利回りを提示し続けているのが「横浜幸銀信用組合」です。ネット証券や資産運用のコミュニティでも定期的に話題にのぼり、「なぜこれほど金利が高いのか」「利用しても本当に大丈夫なのか」と関心を持つ方が後を絶ちません。
金融機関選びにおいて、高いリターンには相応の理由や仕組みが存在します。本稿では、話題の「つばさ定期預金」を含む最新の金利状況、預金保険制度(ペイオフ)による保全の実態、利用者のリアルな口コミや出資金の注意点まで、金融取材の観点からその真相を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:横浜幸銀信用組合の定期預金は業界最高水準の金利を誇り、独自の融資構造と経費効率化によって高還元を実現している。
- 要点2:国の「預金保険制度(ペイオフ)」の対象であり、1金融機関ごとに元本1,000万円までとその利息は法的に保護されている。
- 要点3:口座開設には営業エリア内の居住・勤務条件と組合員加入(出資金)が必要であり、出資金自体は預金保険の対象外となる点に注意が必要。
【2026年最新動向】横浜幸銀信用組合の定期預金金利と「つばさ」の実力
横浜幸銀信用組合の代名詞とも言えるのが、全国の預金者から熱い視線を集める「つばさ定期預金」をはじめとする各種定期預金商品です。時期によって展開される特別優遇キャンペーンでは、一般的なメガバンクの店頭表示金利と比較して数倍から十数倍にも達する優遇金利が設定されるケースが珍しくありません。
まずは、主要な預入先となる大手銀行やネット銀行と、横浜幸銀信用組合の定期預金スペックを比較した客観データをご確認ください。
| 金融機関・商品分類 | 定期預金(1〜3年)目安金利 | 口座開設・利用条件 | 編集部の見解・特徴 |
|---|---|---|---|
| 横浜幸銀信用組合 (つばさ定期・キャンペーン) | 年0.50% 〜 1.00%超 (預入期間・預入額による) | 営業エリア内の居住・勤務 組合員出資(1口以上)が必要 | 国内トップクラスの高利回り。元本1,000万円以内の分散預金先として極めて優秀。 |
| 主要ネット専業銀行 (住信SBI・楽天・auじぶん等) | 年0.20% 〜 0.45%前後 (好条件キャンペーン時) | 全国どこからでもWEB完結 特別な出資は不要 | スマホ完結の利便性は高いが、純粋な金利水準では横浜幸銀に一歩譲る。 |
| 都市銀行(メガバンク) (三菱UFJ・三井住友・みずほ) | 年0.10% 〜 0.25%前後 | 全国どこでも開設可能 店舗・ATM網が充実 | 決済用としては必須だが、資産形成・利息狙いの預入先としては力不足。 |
このように、同じ定期預金であっても得られる受取利息には明確な差が生じます。特に「つばさ定期預金」は、新たな資金を預け入れる個人顧客向けに競争力のある金利が設定されており、安全資産の置き場所を探している預金者にとって魅力的な選択肢となっています。
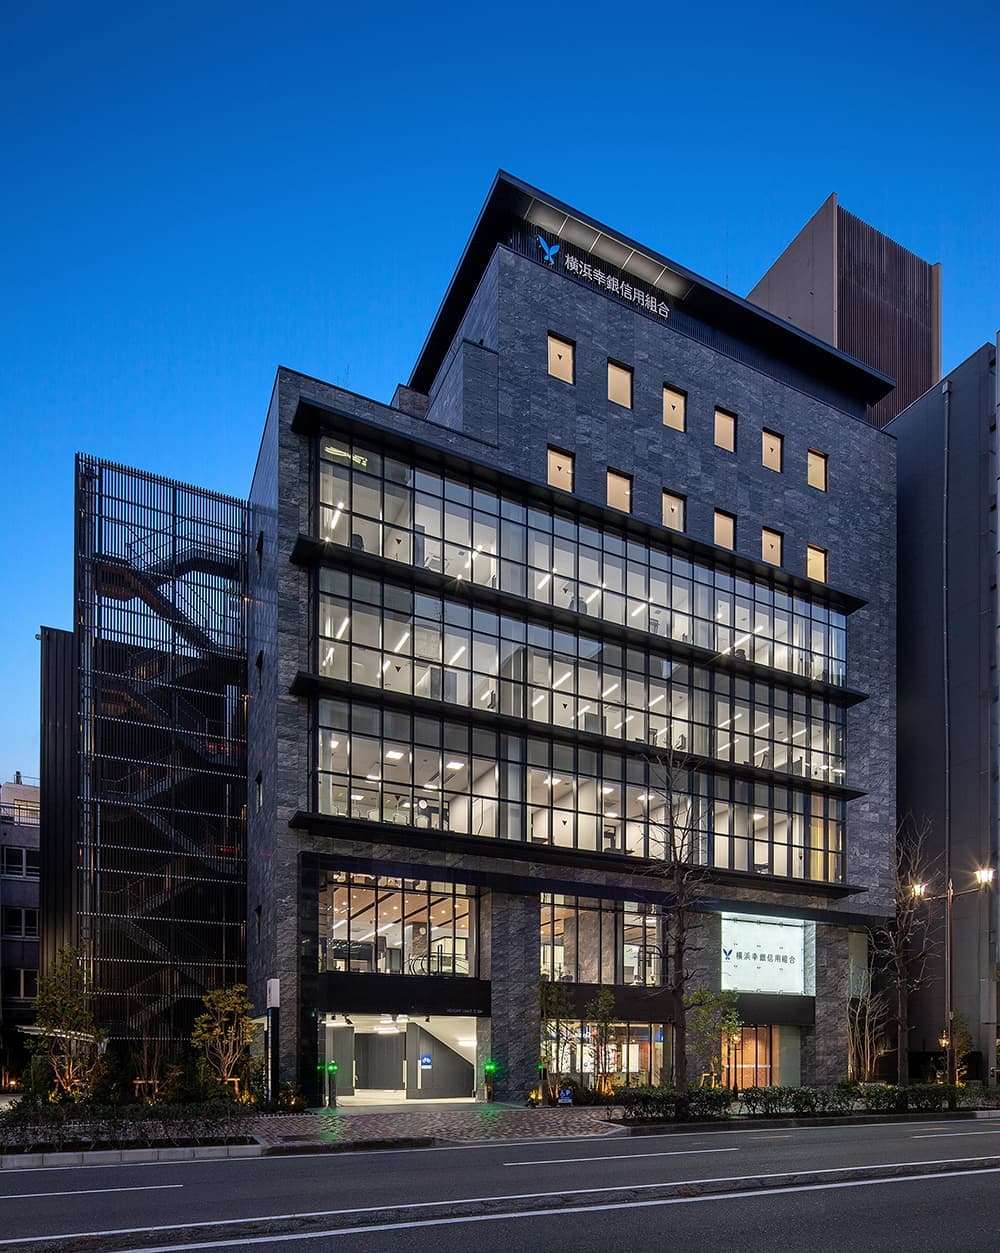
破格の利回りが実現する理由と真相|なぜ大手より圧倒的に高いのか?
ネット上の掲示板やSNSでは、「金利が高すぎて逆に怪しいのではないか」「裏があるのではないか」といった疑問が投げかけられることがあります。しかし、この高金利の背景には明確な金融ビジネス上の構造的理由が存在します。
1. 中小企業・個人事業者向け融資の高い利ざや
信用組合は、特定の地域やコミュニティの中小企業・小規模事業者を支える協同組織金融機関です。大手銀行が対応しにくい地域密着型の事業融資や不動産担保融資、商業手形割引などを得意としており、メガバンクのプライムレート(超優良企業向け低金利融資)に比べて貸出金利が高めに設定できる収益基盤を持っています。この高い貸出利ざやの一部が、預金者への高金利として還元されています。
2. 営業地域拡大に伴う資金調達戦略
横浜幸銀信用組合は、複数の信用組合が合併を重ねて発展してきた歴史を持ちます。神奈川県を本拠地としつつも、東日本から近畿・中国・九州地方に至るまで広大な営業エリアを有しています。新規エリアでの知名度向上と預金量の拡大を狙い、他行からの預金シフトを促す戦略的マーケティング手法として高金利キャンペーンを展開しています。
3. 広告宣伝費や固定費の徹底的な圧縮
大手メガバンクのように莫大なテレビCM費用を投じるのではなく、口コミやWEB上の比較情報を主軸とした集客を行っています。宣伝広告費を削減した分をダイレクトに金利へ上乗せする方針を取っているため、預金者にとって有利な条件を維持できるのです。
預金保険制度(ペイオフ)と安全性|破綻リスクや経営状況を検証
預金を検討する上で最も重要なのが「元本の安全性」です。結論から申し上げますと、横浜幸銀信用組合は日本の預金保険制度(預金保険法)の完全な対象機関です。
万が一、金融機関が経営破綻した場合であっても、国の制度に基づき以下の保護が法的に担保されています。
- 保護対象:組合員として預け入れた普通預金・定期預金・つばさ定期預金など
- 保護上限:預金者1人あたり「元本1,000万円まで+破綻日までの利息」を全額保護
- 決済用預金:利息のつかない当座預金や決済用普通預金は全額保護
過去の金融再編の歴史から過度な警戒感を持つ声も一部に見られますが、公的な保護スキームにおいては都市銀行や地方銀行と一切の差別はありません。「1人あたり元本1,000万円以内(利息含む)」の範囲で利用する限り、仮に何らかの有事が発生したとしても資産が失われるリスクは法律上遮断されています。
また、公式ディスクロージャー資料によると、金融機関の健全性を示す「自己資本比率」も国内基準(4%以上)を大きく上回る水準を堅実に維持しており、経営状況の透明性確保とリスク管理に注力されています。

【実態検証】利用者の評判・口コミと現場目線で見えたリアル
実際に横浜幸銀信用組合を利用している預金者からは、どのような評価が寄せられているのでしょうか。SNSやネットコミュニティ、利用者のリアルな証言を整理すると、メリットと実務上の注意点の双方が浮かび上がってきます。
ポジティブな評判・口コミ
- 「満期時の利息が目に見えて違う」:メガバンクに数百万円を預けていても数十円程度だった利息が、数千円〜数万円単位で入金されるため満足度が非常に高い。
- 「ペイオフ範囲内での運用先としてベスト」:株式や投資信託のような元本割れリスクを取りたくない無リスク資産の待避場所として重宝している。
- 「窓口や電話対応が親切丁寧」:対面窓口での接客が温身があり、手続きの案内も分かりやすかったという声が多い。
注意点・ネガティブな口コミ
- 「ATMの手数料体系に注意が必要」:メガバンクのように街中のコンビニATMでいつでも完全無料引き出しができるわけではない(提携ATMや曜日・時間帯により手数料が発生)。
- 「口座開設手続きにひと手間かかる」:組合員資格の確認や出資手続きが伴うため、一般的なネット銀行のように数分で即日開設とはいかない。
- 「近くに店舗がない地域もある」:広域展開しているものの、実店舗の拠点は主要都市に限られるため、郵送や限定的なWEB手続きを活用する必要がある。
口座開設の必須条件と出資金のメリット・デメリット
横浜幸銀信用組合で定期預金を組むためには、法律上の規定により「組合員」になる必要があります。この手続きを正しく理解しておくことがスムーズな取引の第一歩です。
口座開設の対象者(営業エリア条件)
信用組合は地域金融機関であるため、原則として同組合の営業地域(神奈川県をはじめとする所定の16都府県以上の認可エリア)に「住所または居所を有する方」あるいは「勤務先・事業所を有する方」が対象となります。ご自身の居住地や勤務地が対象エリアに含まれているかを事前に公式サイトで確認しましょう。
出資金の仕組みと留意点
組合員になる際、一定額の「出資金(通常1口1,000円〜程度)」を預け入れます。出資金には以下のような特徴があります。
- 出資配当金(メリット):組合の経営状況に応じて出資配当金が支払われる場合があり、一般的な預金利息を上回る還元率となることがあります。
- ペイオフ対象外(デメリット):出資金は「資本金」としての性質を持つため、預金保険制度(ペイオフ)の保護対象外です。
- 払い戻しのタイムラグ(デメリット):組合を脱退して出資金の払い戻しを受ける場合、総会の決議や所定の事業年度末を経る必要があり、即日現金化はできません。
したがって、出資金は必要最低限の金額(1口〜数口程度)にとどめ、実際の運用資金は全額保護される「定期預金」に預け入れるのが賢明な活用法です。

一般に知られていない盲点とネットの誤解を暴く
ネット上の情報には、歴史的経緯や組織形態に対する誤解が散見されます。金融リテラシーの観点から、押さえておくべき事実を整理します。
誤解1:特定の国籍や関係者しか口座を作れない?
同組合は在日韓国人系信用組合の統合により発展した歴史を持ちますが、現在は日本国内法に基づく正規の金融機関です。営業エリア内に居住・勤務している方であれば、国籍を問わず日本国籍の個人や一般的な中小企業も問題なく口座開設および組合員加入が可能です。
誤解2:ネット銀行のように日常のメインバンクとして使いやすい?
横浜幸銀信用組合は、日常のショッピング決済や頻繁な振込を繰り返す「決済用メインバンク」としては設計されていません。ATM網やネットバンキング機能は必要十分なレベルですが、メガバンクや先進ネット銀行のようなアプリ利便性とは異なります。あくまで「高金利定期預金専用の貯蓄口座」として役割を明確に切り分けて利用するのが正解です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の構造を踏まえた、おすすめの判断基準は以下の通りです。
- おすすめできる人:
- 元本保証を重視し、1,000万円以内の余剰資金を少しでも高い金利で寝かせたい方
- 株式や投資信託の暴落に備え、現金を安全に確保しておきたいディフェンシブ派
- 営業エリア内に居住または勤務しており、初期の加入手続きを厭わない方
- 慎重になるべき人:
- 1つの銀行口座で給与受取・カード引き落とし・日常のスマホ決済をすべて完結させたい方
- 頻繁にコンビニATMから小口現金を無料引き出ししたい方
- 出資金の仕組みやエリア制限などの諸条件に煩わしさを感じる方
【横浜幸銀信用組合】に関するよくある質問(FAQ)
Q1:1,000万円以上を預け入れたい場合はどうすればいいですか?
A1:預金保険制度(ペイオフ)で保護されるのは「1金融機関につき預金者1人あたり元本1,000万円までとその利息」です。安全性を最優先にする場合は、1,000万円を超える資金は他の高金利な信用組合やネット銀行へ分散して預け入れることを推奨します。
Q2:店舗が遠いのですが、郵送やインターネットで口座開設できますか?
A2:対象エリア内にお住まいであれば、郵送での口座開設や「つばさ定期預金」の申し込みに対応しています。詳しい書類請求や受付の流れは、公式ホームページの専用窓口から確認可能です。
Q3:中途解約した場合、預けた元本は減ってしまいますか?
A3:定期預金を中途解約した場合でも、預け入れた元本が減る(元本割れする)ことはありません。ただし、適用される金利が当初の優遇金利ではなく、所定の中途解約利率(普通預金並みの低金利)に引き下げられます。
まとめ:賢く資産を守り増やすための最終判断
横浜幸銀信用組合が提示する破格の高金利は、中小企業金融に強みを持つ独自の収益構造と、効率的な資金獲得戦略という明確な裏付けに基づいています。決して根拠のないリスク商品ではなく、預金保険制度の枠組み内で正しく活用すれば、手堅く資産を守り育てるための極めて強力なツールとなります。
日常使いの利便性はメインバンクに任せ、まとまった貯蓄資金は横浜幸銀信用組合の「つばさ定期預金」などの好金利商品に1,000万円以内で配分する――。こうした「金融機関の使い分け」を徹底することが、インフレ時代を賢く乗り切るためのスマートな資産防衛術と言えます。 (出典: 横浜 幸 銀 信用 組合(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
