償却とは?減価償却の仕組みや計算方法・節税メリットを徹底解説
ビジネスの現場や確定申告、日々の決算業務において頻繁に耳にする「償却」という言葉。100万円を超える高額な機械や社用車、PCを購入したにもかかわらず、「なぜその年に全額を経費として計上できないのか」と疑問を抱く個人事業主や新任の経理担当者は少なくありません。
償却は、企業の適正な利益計算と健全なキャッシュフロー管理を支える会計の最重要ルールのひとつです。この記事では、そもそも償却とはどのような概念なのかという基礎から、減価償却の仕組み、定額法・定率法の違い、少額減価償却資産の特例、さらには「お金が出ていかないのに経費になる」と言われる節税の真実と注意すべき落とし穴まで、2026年最新の税制環境を踏まえてわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:償却とは、高額な資産の購入代金を一度に費用とせず、使用可能期間(耐用年数)にわたって少しずつ費用化していく会計手続き。
- 要点2:減価償却には毎年均等に費用化する「定額法」と初期に多く費用化する「定率法」があり、事業形態やキャッシュフロー戦略に応じた選択が不可欠。
- 要点3:減価償却費は「現金の支出を伴わない費用」であるため手元資金を残す節税効果がある一方、将来のデッドクロス(減価償却費より借入元金返済額が大きくなる状態)には警戒が必要。
【基礎から整理】償却とは一体何か?資産計上から費用化される根本的な理由
会計の世界における「償却」とは、時間の経過や利用によって価値が減少する資産の取得費用を、一定のルールに基づき分割して「費用(経費)」へと振り替えていく手続きを指します。日常会話で「借金を償却する(チャラにする)」といった文脈で使われることもありますが、企業会計においては資産計上された価値を規則的に費用化する作業を意味します。
そもそも、なぜ100万円のパソコンや設備を購入した際、購入した年度に全額を経費にしてはいけないのでしょうか。その理由は、近代会計の根幹をなす「費用収益対応の原則」にあります。
もし長期間にわたって売上を生み出し続ける設備を一括で費用にしてしまうと、購入した年だけが極端な大赤字になり、翌年以降は費用負担なしで莫大な黒字が出るという歪んだ決算書が出来上がってしまいます。これでは企業の真の稼ぐ力や財政状態を正しく評価できません。そのため、税法や会計基準では「その資産が収益を生み出し続ける期間に合わせて、費用も毎年均等あるいは合理的に配分しなさい」と定めているのです。
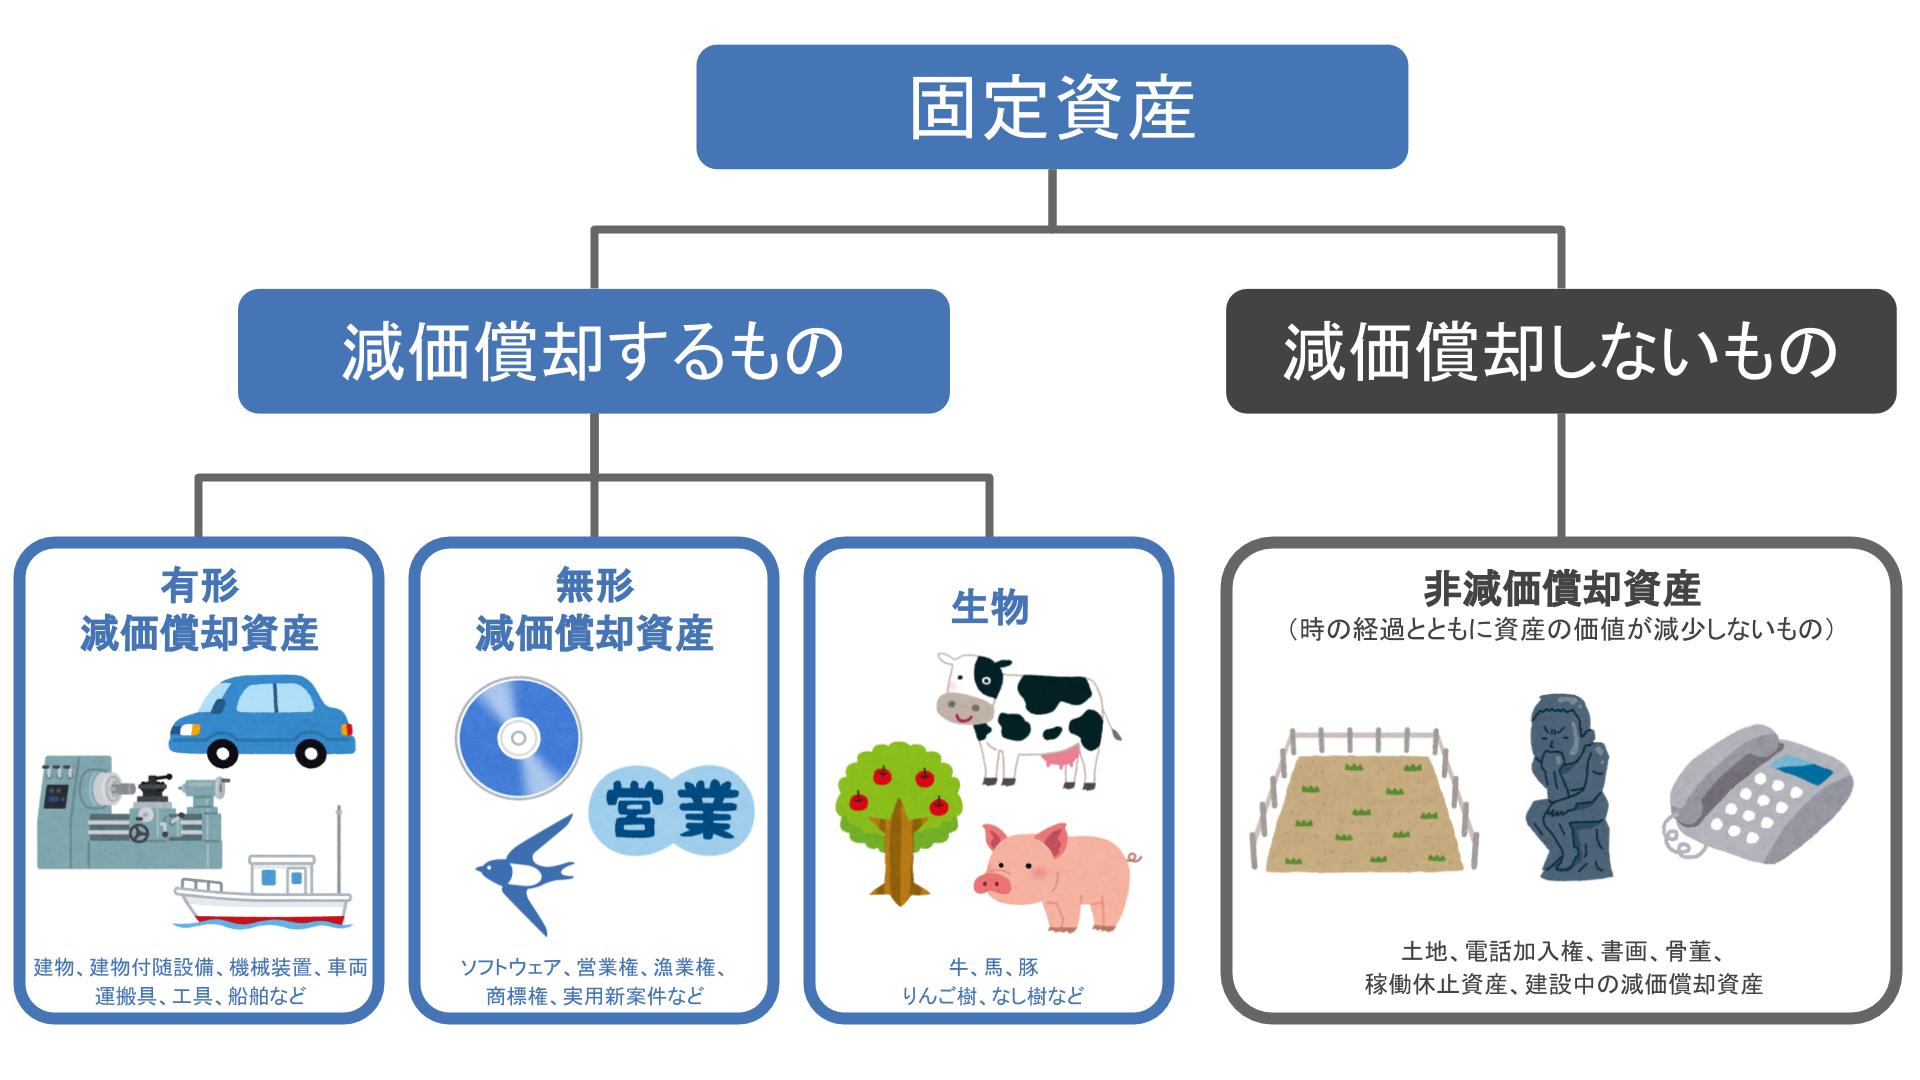
なお、償却の対象となるのは目に見える固定資産だけではありません。以下のように、会計上は複数の「償却」が存在します。
- 減価償却:建物、車両、機械装置、パソコンなどの有形固定資産、およびソフトウェアや特許権などの無形固定資産の価値減少を費用化する処理。
- のれん償却:企業のM&A(買収)時に発生した買収プレミアム(のれん)を一定期間で費用化する処理(日本基準で適用)。
- 貸倒償却(債権償却):取引先の倒産などにより回収不能となった売掛金や貸付金などの金銭債権を損失として処理すること。
【仕組みを解剖】減価償却の基本構造と耐用年数・残存簿価のルール
実務で最も触れる機会が多いのが減価償却です。減価償却を正しく処理するためには、「取得原価」「耐用年数」「残存簿価」「減価償却累計額」という4つの基本概念を理解しておく必要があります。
取得原価とは、資産本体の価格に加えて、購入時に支払った運送費や設置工事費、試運転費用などの付随費用を含めた合計額です。この取得原価をベースに、法律で定められた使用可能期間である「法定耐用年数」に沿って分割計算を行います。法定耐用年数は国税庁の「耐用年数表」によって細かく定められており、たとえば一般的な事務用パソコンは4年、普通乗用車は6年、鉄骨鉄筋コンクリート造の事務所用建物は50年など、資産の種類や構造・用途ごとに厳格に設定されています。
償却が進むにつれ、過去に計上された減価償却費の総額は減価償却累計額として蓄積され、取得原価からこれを差し引いた帳簿上の現在価値を残存簿価と呼びます。現行の税法では、耐用年数を迎えた資産であっても帳簿上にその存在を示すため、「備忘価額(1円)」を残して帳簿に記載し続けるのがルールとなっています。
また、会計処理(仕訳)の方法には以下の2種類が存在します。
- 直接法:固定資産の帳簿価格から減価償却費を直接差し引く方法(個人事業主や中小企業で多用)。
仕訳例:(借方)減価償却費 100,000 / (貸方)車両運搬具 100,000 - 間接法:固定資産の取得価格はそのまま残し、別の勘定科目(減価償却累計額)を用いて間接的に控除する方法(資産の元値を把握しやすく、中堅・大企業で一般的)。
仕訳例:(借方)減価償却費 100,000 / (貸方)減価償却累計額 100,000
定額法と定率法の違いを徹底比較|計算手順とキャッシュフローへの影響
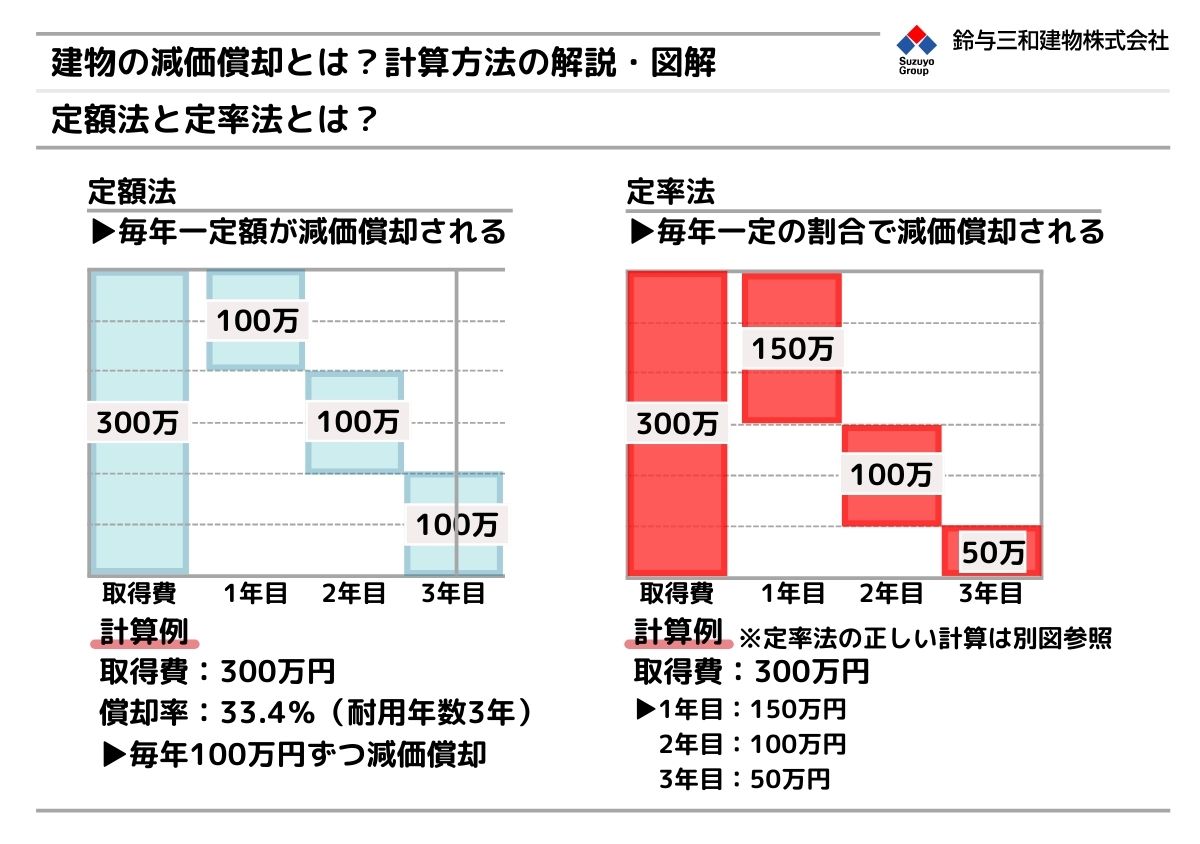
減価償却の計算方法には、主に「定額法」と「定率法」の2つの方式が存在します。どちらを採用するかによって、毎年の利益の出方や手元に残る現金の推移が大きく変動します。
| 償却方法・制度区分 | 計算ロジック・対象要件 | 会計・キャッシュフローの特徴 | 編集部の見解・適性 |
|---|---|---|---|
| 定額法 | 取得原価 × 定額法の償却率 (毎年均等に費用計上) | 毎年の経費額が一定で収支予測が立てやすい。個人事業主の法定償却方法。 | 安定した業績推移を重視したい事業者や、建物・無形固定資産の管理に最適。 |
| 定率法(200%定率法) | 期首帳簿価額 × 定率法の償却率 (初年度が最大で年々減少) | 購入初期に大きな経費を作れる。法人の機械・車両等の法定償却方法。 | 初期投資の資金回収を急ぎたい成長企業や、初年度の税負担を大きく抑えたい法人向き。 |
| 一括償却資産 | 取得価額10万円以上20万円未満の資産を3年間で均等償却 | 耐用年数に関わらず3年で費用化可能。償却資産税の課税対象外となる大きな利点あり。 | 固定資産税(償却資産税)を圧縮したい事業者にとって実務上極めて有効な選択肢。 |
| 少額減価償却資産の特例 | 30万円未満の資産を購入年に一括全額経費化(青色申告の中小企業・個人) | 年間合計300万円まで即時経費化。ただし償却資産税の申告対象となる点に注意。 | 突発的に利益が出た決算期末の駆け込み備品購入など、即効性のある節税策として重宝。 |
具体例として、100万円の機械(耐用年数5年、定額法償却率0.200、定率法償却率0.400)を購入した場合を比較してみましょう。
定額法の場合、毎年100万円 × 0.200 = 20万円ずつ、5年間にわたって均等に経費計上されます。一方、定率法の場合は、1年目に100万円 × 0.400 = 40万円、2年目は残った60万円に対して60万円 × 0.400 = 24万円と、初年度ほど多くの経費を計上できます(※一定の下限額を下回ると均等償却に切り替わる改定償却率の仕組みがあります)。
なお、税法上のデフォルトルール(届出を出していない場合の法定償却方法)は、個人事業主が「定額法」、法人が「定率法」(建物・建物附属設備・構築物・無形固定資産を除く)となっています。法人が定額法を選びたい場合や、個人事業主が定率法を選びたい場合は、所轄税務署へ事前の届出が必要です。
【実態検証】減価償却が「節税メリット」と呼ばれる現場のリアルと落とし穴
ビジネスの現場で「減価償却は最高の節税になる」と語られる最大の理由は、「お金の支出がないのに、帳簿上の経費(損金)が増える」という特殊な性質(非資金費用)にあります。
資産を買った初年度にキャッシュは支払われますが、2年目以降は1円も現金を払っていないにもかかわらず、減価償却費という経費を計上できます。これにより課税所得が圧縮され、法人税や所得税の支払額が減る現象を専門用語で「タックスシールド(節税効果)」と呼びます。
しかし、現場の税務相談や中小企業の経営実態を取材すると、この甘い言葉に踊らされて資金難に陥るケースが後を絶ちません。最も深刻な罠が「デッドクロス」です。
銀行から借入金(融資)を受けて高額な設備や不動産を購入した場合、借入金の「元金返済」は経費になりません。購入初期は定率法などにより「減価償却費 > 元金返済額」となるため税金が安くキャッシュが残りますが、年数が経過すると減価償却費が激減し、やがて「減価償却費 < 元金返済額」と逆転します。こうなると、「帳簿上は黒字で多額の税金が発生するのに、実際のキャッシュは借入返済で消えてしまい納税資金が足りない」という黒字倒産の危機に直面するのです。
一般に知られていない盲点とネットの誤解|少額特例と貸倒・のれん償却の真実
ネット上の情報やSNSの税務解説では断片的な知識が氾濫しており、実務上の重大な盲点が見落とされがちです。特に押さえておくべき3つのポイントを解説します。
1. 少額減価償却資産(30万円未満)と「償却資産税」の落とし穴
青色申告者が使える「少額減価償却資産の特例(30万円未満を全額即時経費)」は大変人気ですが、地方税である償却資産税(固定資産税の一種)の対象になるという盲点があります。一方、20万円未満の「一括償却資産」を選択して3年均等償却を行うと、償却資産税の課税対象から除外されます。事業規模や自治体の税率によっては、あえて一括償却資産を選択した方がトータルの税負担が軽くなるケースがあります。
2. 貸倒償却(債権償却)の厳格すぎる税務要件
「取引先から売掛金が回収できそうにないから、貸倒償却して経費にしよう」と安易に考えるのは危険です。税務上の貸倒損失(債権償却)は、法的な倒産手続きが完了しているか、債務者の資産状況から見て全額回収不能であることが客観的に証明できるなど、国税庁の厳格な要件を満たさなければ税務調査で否認され、追徴課税のリスクを負うことになります。
3. M&Aにおける「のれん償却」の国際会計基準(IFRS)との乖離
会計基準の違いによるのれん償却の扱いも知っておくべき重要事項です。日本基準(J-GAAP)では買収で生じたのれんを最長20年以内で規則的に償却(費用化)することを義務付けていますが、国際会計基準(IFRS)や米国基準では「原則として非償却(毎期減損テストを実施)」となっています。海外展開や上場を目指す企業にとって、どの会計基準を採用するかで決算書の営業利益の数値が激変します。
【プロの結論】設備投資で後悔しないための判断基準と経営リテラシー
減価償却という会計ルールを真に味方につけるためには、表面的な節税テクニックに惑わされず、自社の財務体質と将来の投資サイクルを見極める「経営的な判断基準」を持つことが肝要です。
▼ 積極的に償却特例や定率法を活用すべき事業者
- 今期の営業利益が極めて高く、法人税率の最高ブラケットに達している企業:利益を前倒しで圧縮し、手元キャッシュを翌期の成長投資に回す合理性があります。
- 設備の技術革新サイクルが極めて早いIT・製造関連事業者:早期に費用回収を進め、数年後の設備刷新に備える必要があります。
▼ 定額法を選び、慎重に投資すべき事業者
- 融資を受けて投資を行い、返済期間が長い事業者:前述のデッドクロスを避けるため、減価償却費のカーブと借入元金の返済スピードを極力一致させることが重要です。
- 銀行からの資金調達を直近で予定している創業初期の事業者:初期に経費を詰め込みすぎて赤字決算になると、金融機関の信用格付け(スコアリング)が著しく悪化します。
「税金を払いたくないから無駄な資産を買って償却する」という発想は本末転倒です。税金は利益の約3割〜4割程度ですが、設備を買えば現金が10割失われます。減価償却はあくまで「事業の稼ぐ力を維持・拡大するための投資を、適正に期間配分するツール」であると正しく認識することが、持続可能な経営への第一歩です。
【償却 と は】に関するよくある質問(FAQ)
Q1:個人事業主の確定申告では、定額法と定率法のどちらが適用されますか?
A1:個人事業主の場合、税務署へ事前に「所得税の減価償却資産の償却方法の届出書」を提出していない限り、原則として「定額法」が自動的に適用されます。定率法を採用したい場合は、適用を受けたい年の3月15日までに届出書を提出する必要があります。
Q2:25万円の業務用パソコンを購入しました。どの方法で経費にするのが一番得ですか?
A2:青色申告を行っている個人事業主や中小企業であれば、「少額減価償却資産の特例」を使って購入した年に25万円全額を経費計上するのが最も手っ取り早く税金を減らせます。ただし、償却資産税を少しでも抑えたい場合や、今期の利益が少なく来年以降に経費を分散させたい場合は、通常の耐用年数(パソコンなら4年)で減価償却するか、あえて一括償却資産(20万円未満のみ対象のため25万円は不可)以外の通常償却を選択する戦略も検討されます。
Q3:減価償却費を確定申告で計上し忘れた場合、翌年にまとめて経費にできますか?
A3:原則として、過去の計上漏れを翌年以降にまとめて経費にすることは認められていません(税法上、各事業年度に適正に配分されるべきものとされているため)。計上し忘れた場合は、過去の申告書を修正する「更正の請求」を行う必要があります。法人の場合は任意償却(限度額内なら少なく計上することも可能)の余地がありますが、銀行評価や税務上のリスクを避けるためにも毎期規則正しく計上するのが鉄則です。
まとめ:2026年の税制を踏まえた償却ルールの活用と今後の指針
「償却」の本質は、事業のために投じた大切な資金を、将来にわたって生み出される収益と正しく結びつけ、企業の財務実態を客観的に可視化することにあります。
単なる「節税の裏ワザ」として捉えるのではなく、耐用年数や償却方法の選択が将来のキャッシュフローや銀行評価にどのような影響を与えるのかを俯瞰して理解することが重要です。2026年以降のビジネス環境においても、少額資産の特例ルールや会計基準の動向を正しく把握し、自社の事業計画に最も適した償却戦略を組み立てていきましょう。 (出典: 償却 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
