2026年10月激変!仕入税額控除の最新実務と知るべき落とし穴
インボイス制度(適格請求書等保存方式)の導入から数年が経過した現在、日本のビジネス現場は制度の「第2ステージ」とも呼ぶべき極めて重要な転換期を迎えています。2023年10月の制度開始以降、請求書の形式確認やシステムの刷新に追われてきた事業者にとって、2026年は免税事業者からの仕入れに関わる経過措置が大きく見直される激動の節目です。
「適格請求書がなければ税額控除ができない」という基本原則が浸透する一方で、制度の複雑化に伴う現場の疲弊、取引先との力関係をめぐるトラブル、そして法解釈の誤解による実務エラーが後を絶ちません。仕入税額控除の仕組みと最新動向、そして目前に迫る法改正の影響を、公的データと現場の肉声から余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年10月1日より免税事業者からの仕入れに対する経過措置が「80%控除」から「70%控除」へと段階的に縮小され、買手側の税負担および価格交渉圧力が一段と強まります。
- 要点2:国税庁の最新法令(令和8年4月現在)に基づく仕入控除税額の計算方法や、売上規模に応じた各種特例措置の適用期限を正確に把握しないと、予期せぬ追徴リスクが生じます。
- 要点3:ネット上で拡散された「免税事業者の排除」や「全経費の一律否認」といった誤認を排し、法人税法と消費税法の境界線を正しく見極めた実務対応が必須となります。
【2026年最新情報】仕入税額控除に関する最新情報と詳細な解説をお届けします
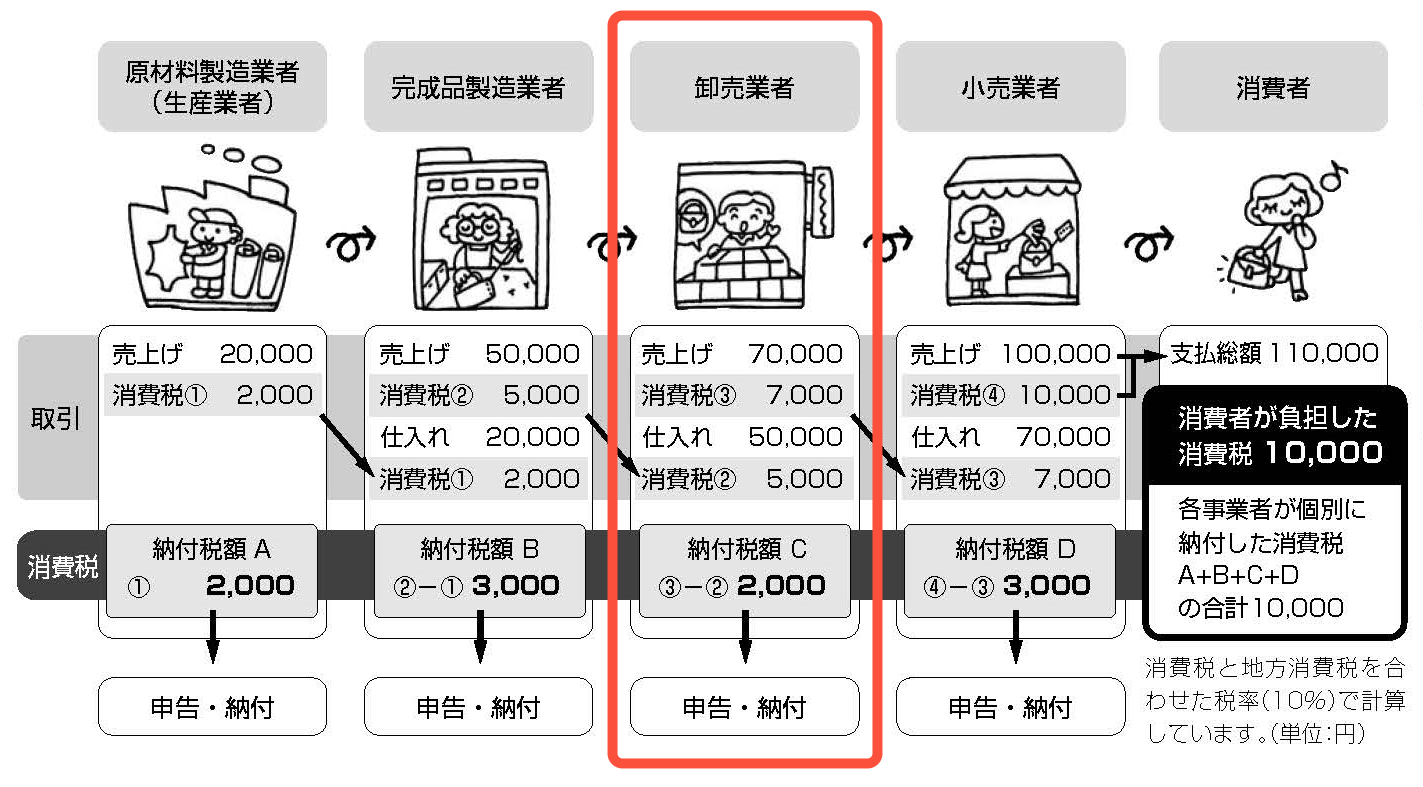
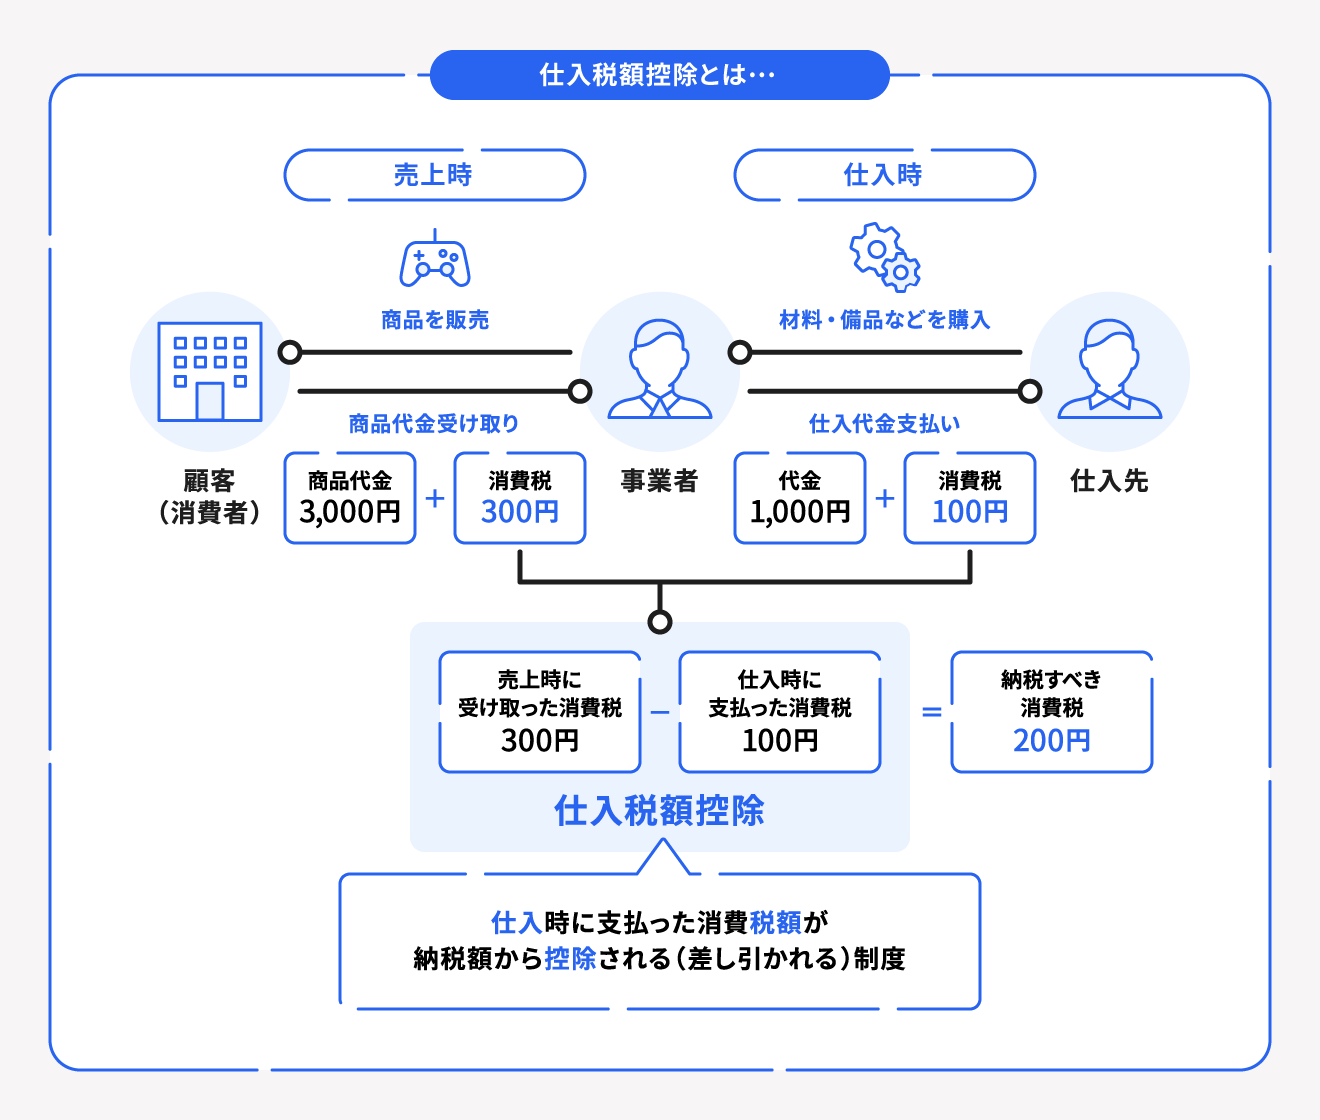
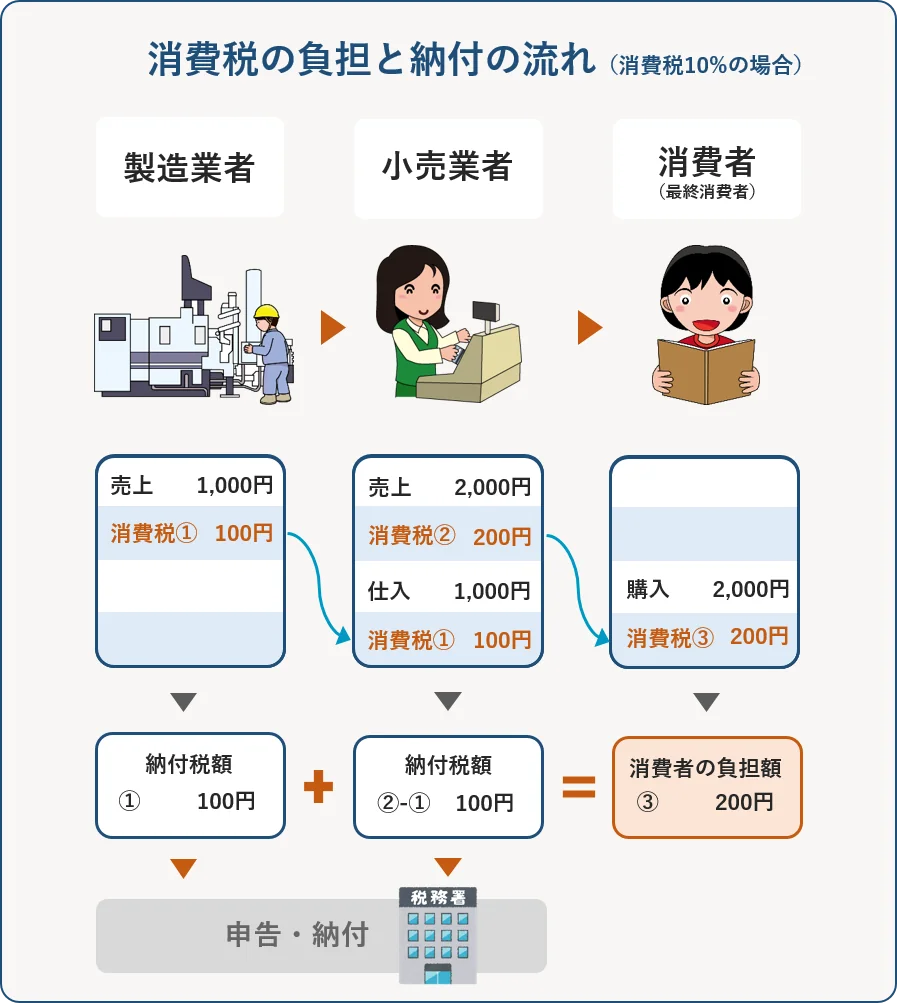
仕入税額控除は、事業者が消費税の納付税額を算出する際、課税売上げに係る消費税額から課税仕入れ等に係る消費税額を差し引く仕組みを指します。この控除が正しく機能することで、商品の流通段階ごとに税が累積していく「二重課税」を防ぐ役割を果たしています。
国税庁が公表しているタックスアンサー(No.6401「仕入控除税額の計算方法」およびNo.6451「仕入税額控除の対象となるもの」令和8年4月1日現在法令等)に明記されている通り、原則として課税事業者が仕入税額控除の適用を受けるためには、一定の事項が記載された「帳簿」および「適格請求書(インボイス)」の双先保存が義務付けられています。
2026年の実務において最も警戒すべき最新ニュースは、2026年10月1日を期して実施される経過措置の引き下げです。インボイス制度導入当初の激変緩和策として設けられた「免税事業者等からの仕入れであっても仕入税額の80%を控除できる特例」は、2026年9月30日をもって終了します。翌10月1日からは控除割合が「70%」へと圧縮されるため、同じ金額を免税事業者に支払っていたとしても、買手側の消費税納税額は確実に跳ね上がります。
さらに、基準期間の課税売上高が1億円以下などの事業者に認められている「少額特例」(1万円未満の課税仕入れについてインボイスの保存がなくとも帳簿のみで控除可能)や、小規模事業者の税負担を軽減する特例措置についても、それぞれの適用期間と要件の再点検が求められる局面に入っています。
制度導入から2026年までの経緯解説|なぜ現場で激論と炎上が続いたのか
インボイス制度が本格施行された2023年秋以降、経済界やSNSでは極めて激しい議論と炎上騒動が巻き起こりました。事態がここまで紛糾した経緯を紐解くと、単なる事務手続きの変更にとどまらず、フリーランスや小規模事業者と発注企業との「力関係の歪み」が浮き彫りになった構造的問題が見えてきます。
制度開始当初、ネット上では「免税事業者に対する一方的な報酬の10%値下げ要求」や「インボイスを登録しない下請け業者への契約打ち切り通告」が相次いで暴露され、下請法や独占禁止法上の優越的地位の濫用として公正取引委員会から注意喚起が行われる事態にまで発展しました。現場の取材に応じた都内の中小IT企業経営者は、当時の緊迫した状況を次のように証言しています。
「会社を維持するためには仕入税額控除が引けない分のコスト増を誰が背負うのかという泥臭い問題に直面しました。登録をお願いすれば『弱い者いじめ』と批判され、自社で全額被れば利益が吹き飛ぶ。税理士と弁護士を交えて夜遅くまで頭を抱える日々が続きました」
こうした現場の混乱を受けて、政府は「2割特例」をはじめとする負担軽減策を急造し、段階的な経過措置を設定して軟着陸を図りました。しかし、2026年を迎えた現在、猶予期間の第1フェーズが終わりを迎えることで、再び「価格交渉の再燃」と「契約見直しの波」が訪れています。
【データ徹底比較】仕入税額控除の経過措置と負担シミュレーション
免税事業者との取引において、買手側企業が被る実質負担の推移と現行ルールの違いを客観的数値で整理しました。2026年秋の変更点が経理実務や資金繰りに与える影響を把握するための基準データです。
| 適用期間 | 控除割合・特例内容 | 10万円(税抜)外注時の自己負担税額 | 編集部の見解・実務上の影響度 |
|---|---|---|---|
| 2023年10月1日〜2026年9月30日 | 経過措置:80%控除可能 | 2,000円(本来1万円引けるうち8,000円控除) | 多くの企業が許容範囲として自社負担を飲み込んでいた初期フェーズ。 |
| 2026年10月1日〜2029年9月30日 | 経過措置:70%控除可能 | 3,000円(本来1万円引けるうち7,000円控除) | 自己負担が1.5倍に増加。取引条件の再交渉が業界全体で一斉に頻発する警戒ライン。 |
| 2029年10月1日以降 | 経過措置完全終了:0%(控除不可) | 10,000円(全額自己負担) | 免税事業者との取引継続において価格転嫁が完全に不可避となる最終段階。 |
| 少額特例(〜2029年9月30日) | 税込1万円未満の取引は帳簿保存のみで全額控除 | 0円(全額控除) | 基準期間の課税売上高1億円以下等の要件あり。日常の消耗品や交通費精算の命綱。 |
上記データの通り、2026年10月を境に、免税事業者への発注に伴う「見えない税負担」は1件あたり確実に増加します。月間数百万円規模の外注費をフリーランス等に支払っている制作会社や建設関連事業者にとっては、年間で数十万から数百万円単位の直接的な利益圧迫要因となる試算です。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度が定着したとされる2026年現在でも、経理現場と個人事業主の間では深い溝が存在しています。会計ソフトの進化により自動判定機能は向上したものの、最終的な書類突合と例外処理に追われるバックオフィスの負荷は限界に達しつつあります。
都内の製造業で主任を務める30代の経理担当者は、現場の実情を次のように語ります。
「システム上は『インボイスあり・なし』で仕分けが自動化されていますが、送られてくる請求書の登録番号が実は失効していたり、個人事業主が屋号と本名を取り違えて記載していたりと、人間の目によるチェック工数が全く減っていません。さらに2026年10月からは80%と70%の税区分が入り混じる決算期を跨ぐため、システム改修の打ち合わせだけで疲弊しています」
一方で、クリエイティブ業界で活動するフリーランスのイラストレーターの手記からは、心理的な葛藤が伝わってきます。
「課税事業者になり、年数十万円の消費税を納める苦しさを味わうか、免税事業者のままでいて『来年秋からの控除引き下げで取引を切られるのではないか』と怯え続けるか。この二者択一は精神的に非常に重いです。クライアントから『インボイス番号の取得予定はありますか?』と尋ねられるたび、査定されているような恐怖を感じます」
ネット上のコミュニティやビジネスSNSでも、「インボイス疲れ」や「形式主義による生産性低下」を嘆く投稿が定期的にトレンド入りしており、制度の運用実務が現場の人間関係や取引の流動性に冷や水を浴びせている側面は否定できません。
一般に知られていない盲点とネットの誤解|噂の真相を暴く
仕入税額控除を取り巻く言説の中には、根拠のない噂や法的な勘違いが今なお数多く漂っています。現場の判断を誤らせないために、代表的な誤解の真相を検証します。
誤解1:「インボイスがない支払いは、一切会社の経費にできない」
これは最も多い初歩的な誤認です。否認されるのはあくまで「消費税の仕入税額控除」であり、法人税法や所得税法上の「損金(必要経費)」としては全額が認められます。適格請求書がない領収書であっても、事業に必要な支出であれば経費算入は何ら制限されません。消費税と法人税のルール混同から、現場で不必要な書類再発行を迫るトラブルが散見されます。
誤解2:「すべての事業者がインボイス発行事業者に登録しなければならない」
顧客の大半が一般消費者であるBtoC事業者(理美容室、一般向け飲食店、学習塾など)の場合、顧客側が仕入税額控除を必要としないケースが圧倒的多数を占めます。そのため、インボイス発行事業者にならなくても売上に悪影響を及ぼさないケースが多々あります。周囲の同調圧力に流されて安易に登録し、不要な納税義務を背負って資金ショートに陥る小規模事業者が後を絶ちません。
誤解3:「経過措置の期間中なら、帳簿の記載は従来通りで良い」
経過措置(80%・70%控除)を適用するためには、帳簿に「80%控除対象の仕入れである旨」など、所定の記載を行うことが法令上の必須要件です。この帳簿要件を満たしていない場合、税務調査において経過措置の適用自体が取り消され、仕入税額控除が0%として追徴課税を受けるリスクを孕んでいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
2026年秋の控除率引き下げを前に、事業者が選択すべき針路は取引形態と売上構造によって明確に二分されます。以下の基準をもとに、感情論を排した合理的な経営判断を下す必要があります。
【インボイス登録・維持を強く推奨する事業者】
・売上先の大半が上場企業や中堅以上の課税事業者(BtoB)である
・替えの利かない特殊な技術や強みを持たず、競合他社に容易に乗り換えられるリスクがある
・年間の課税売上高が既に800万円を超えており、遠からず1,000万円の壁を超える見込みがある
【登録を慎重に見直すべき・免税維持を検討すべき事業者】
・顧客の9割以上が一般消費者、または簡易課税を選択している小規模事業者である
・粗利率が極めて低く、消費税の実質負担が発生すると事業継続自体が困難になる
・唯一無二の専門性や著作権を有しており、発注元が「税負担が増えてでも契約したい」と考える立場にある
【仕入税額控除】に関するよくある質問(FAQ)
Q1:2026年10月からの「70%控除」への移行時、請求書の日付と納品日が月を跨ぐ場合はどちらが基準になりますか?
A1:原則として「課税仕入れを行った日(役務の提供が完了した日や商品の引き渡しがあった日)」が基準となります。したがって、納品・検収が2026年9月30日までに完了していれば、請求書の発行や支払いが10月以降にずれ込んでも80%控除が適用されます。実務上は検収日のエビデンス管理が極めて重要です。
Q2:1万円未満の取引に関する「少額特例」は、どのような条件でいつまで利用できますか?
A2:前々事業年度(基準期間)の課税売上高が1億円以下、または前事業年度開始の日以後6か月の課税売上高が5,000万円以下の事業者が対象です。この要件を満たす場合、税込1万円未満の仕入れについてインボイスの保存が免除され、帳簿記載のみで全額仕入税額控除が受けられます。現行法上、この特例は2029年9月30日までの取引に適用可能です。
Q3:免税事業者の取引先に対し、2026年10月以降の控除率引き下げ(70%化)を理由に値下げを要求することは法的に問題ありませんか?
A3:双方の合意に向けた合理的な価格交渉自体は違法ではありません。しかし、発注側の一存で一方的に「控除できなくなった分(仕入税額の30%相当)を無条件に値引きする」と通告することや、再交渉に応じないことを理由に即座に取引を停止する行為は、独占禁止法や下請法が禁じる「買いたたき」「不当な経済上の利益の提供要請」として摘発対象となります。丁寧なコスト協議と合意形成の手続きが不可欠です。
まとめ:2026年秋の激変を乗り切るための行動指針
仕入税額控除は、消費税という制度の根幹を支える仕組みでありながら、インボイス制度の導入と段階的な経過措置によって、今や企業経営の命運を分ける緻密なリスク管理領域となりました。2026年10月に迫る「80%から70%への控除率引き下げ」は、これまで先送りされてきた取引条件の見直しやシステム改修の総点検を迫る、避けては通れない関門です。
感情的な対立やネット上の極端な言説に惑わされることなく、国税庁の最新指針と法令を正しく把握し、自社の取引構造に見合った現実的な防衛策を講じること。そして取引先との間に公正で透明な対話を築くことこそが、制度の激動期を勝ち残るための確かな道筋となります。 (出典: 仕 入 税額 控除(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
