医療費控除とふるさと納税の併用術!ワンストップ無効の罠と上限額計算
1年間に支払った医療費が高額になったとき、税金の負担を大幅に軽減できる「医療費控除」。一方で、全国の特産品を楽しみながら実質2,000円で地域貢献ができる「ふるさと納税」。家計を支えるこれら2大税制優遇措置は、正しく手続きを行えば完全に併用することが可能です。
しかし、制度の仕組みを正しく把握していないと、「ワンストップ特例を申請したから大丈夫」と思い込んで確定申告を行い、ふるさと納税の控除がすべて無効化されて数十万円規模の税控除を失うケースが後を絶ちません。また、医療費控除を適用することでふるさと納税の控除上限額がわずかに引き下がる現象など、知っておくべき重要ルールがいくつも存在します。手元に残るお金を最大化するための必須知識を徹底的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除とふるさと納税は併用可能だが、確定申告をするとワンストップ特例は全自動で無効になるため、申告書に寄附金控除の再記載が必須。
- 要点2:医療費控除を適用すると課税所得が減少し、ふるさと納税の控除上限額が約1〜2%程度下がるため、事前の緻密なシミュレーションが不可欠。
- 要点3:最新のe-Taxとマイナポータル連携を活用すれば、医療費通知情報と寄附金受領データを自動集約でき、ミスなくスムーズに還付手続きが完了する。
【結論】医療費控除とふるさと納税は併用可能!知っておくべき税制の基本構造
「医療費控除を使うと、ふるさと納税はあきらめなければならないのか?」という疑問を抱く方は少なくありません。結論からお伝えすると、医療費控除とふるさと納税(寄附金控除)は両方同時に適用できます。この2つの制度はそれぞれ控除の性質が異なるため、二者択一ではなく、正しく組み合わせることで所得税と住民税をダブルで節税できる設計になっています。
税金が安くなる仕組みを理解するために、所得税と住民税がどのように控除されるのか、その基本ルートを確認しておきましょう。
- 医療費控除のルート:1年間に支払った自己負担医療費(原則10万円超、または総所得金額等の5%を超えた額)を課税所得から差し引く「所得控除」です。課税所得そのものが下がるため、所得税の還付と翌年度の住民税の減額が行われます。
- ふるさと納税(寄附金控除)のルート:自治体への寄附額から自己負担2,000円を除いた全額が、所得税からの還付(所得控除)および翌年度の住民税からの直接減額(税額控除)によって相殺されます。
両者を併用すると、まず医療費控除によって課税所得が引き下げられ、その上でふるさと納税による税額控除が実行されます。家計の防衛策として極めて有効な組み合わせであることは間違いありません。
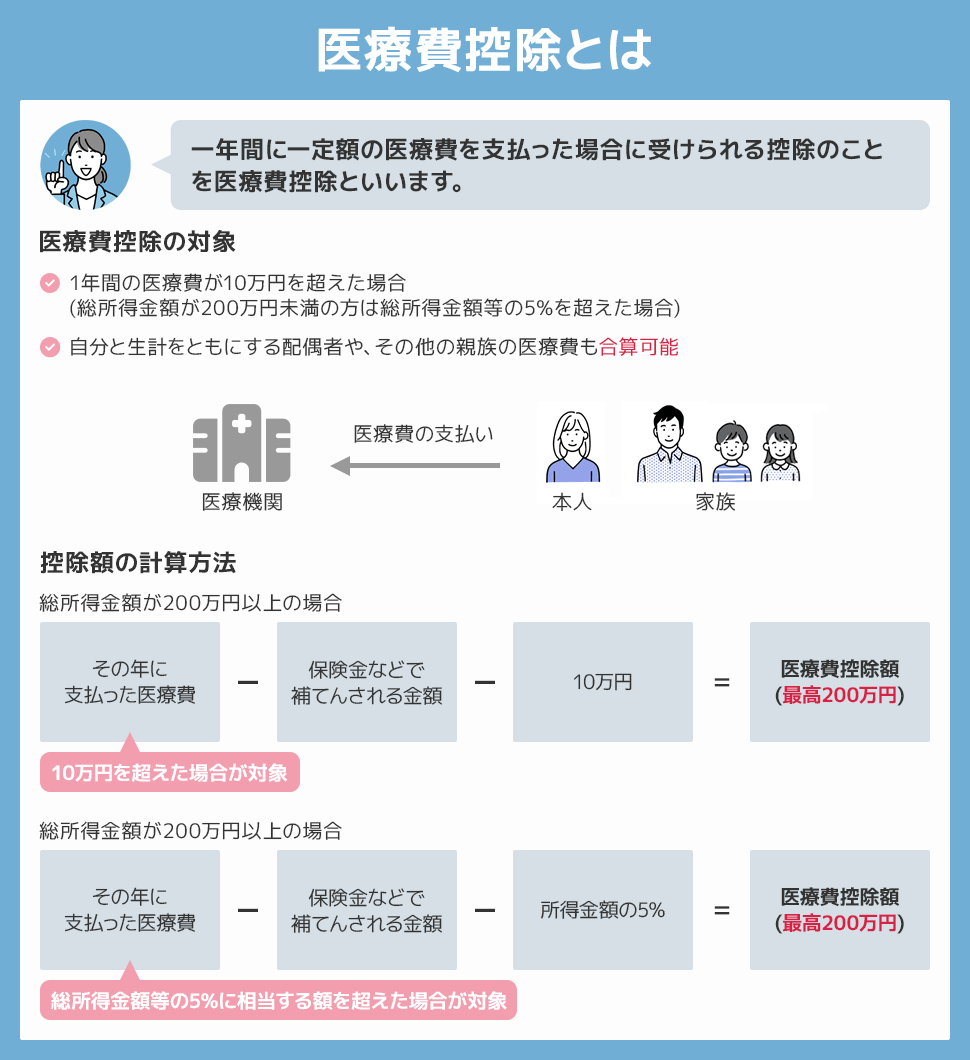
【最大の落とし穴】ワンストップ特例制度は確定申告で無効化される!現場トラブルの真相
現場の税務相談やSNSの口コミで毎年のように悲鳴が上がっているのが、「ワンストップ特例制度の無効化問題」です。「ふるさと納税のポータルサイトでワンストップ特例の申請書を郵送(またはオンライン申請)したから、ふるさと納税の手続きは終わっている」と思い込み、その後に医療費控除だけを記載して確定申告書を提出してしまうケースが多発しています。
税制上、確定申告書を提出した時点で、それ以前に提出されたすべてのワンストップ特例申請は法的に無効となります。確定申告は、その年のすべての所得と控除を再計算して一括申告する最優先の手続きであるためです。
もし医療費控除だけを書いて確定申告を済ませてしまうと、税務署側は「ふるさと納税の寄附金控除は申請されていない」と判断します。その結果、本来受けられるはずだった数万円から十数万円ものふるさと納税控除が完全に消滅し、ただ高額な寄附をして返礼品を定価以上で購入しただけという大損状態に陥ってしまいます。
これを防ぐ鉄則はただ1つ、「確定申告をする際は、ワンストップ特例を申請済みであっても、すべての自治体へのふるさと納税(寄附金受領証明書)を改めて申告書に記入・入力すること」です。この基本原則を絶対に忘れてはなりません。
ふるさと納税の限度額への影響とシミュレーション|医療費控除でいくら下がる?
医療費控除とふるさと納税を併用する際、もう1つの重要なポイントが「ふるさと納税の控除上限額(限度額)がわずかに減少する」という事実です。
ふるさと納税で自己負担2,000円のみで済む上限額は、その年の「住民税所得割額の20%」を目安に計算されます。医療費控除を適用すると所得が圧縮されるため、結果として住民税所得割額が小さくなり、それに伴ってふるさと納税の控除上限額もわずかに引き下げられます。
では、医療費控除によって上限額はどれくらい目減りするのでしょうか。年収や医療費の支払額に応じた客観的なデータ比較を見てみましょう。
| 給与年収(単身または共働き) | 医療費控除なしの上限額目安 | 年間医療費30万円(控除額20万円)適用時 | 編集部の見解・影響度 |
|---|---|---|---|
| 年収 400万円 | 約 43,000円 | 約 39,500円(-3,500円) | 影響額は数千円程度。医療費控除の減税メリットが圧倒的に勝る |
| 年収 600万円 | 約 77,000円 | 約 73,000円(-4,000円) | 上限額の減少幅は約5%。返礼品1品分程度の調整で対応可能 |
| 年収 800万円 | 約 129,000円 | 約 124,500円(-4,500円) | 高所得帯ほど上限額の総枠が大きいため、実質的な影響は極めて軽微 |
| 年収 1,000万円 | 約 176,000円 | 約 170,500円(-5,500円) | 控除枠ギリギリを攻めすぎず、数千円の安全マージンを取れば安心 |
データが示す通り、医療費控除額が20万円(実費30万円)あったとしても、ふるさと納税の上限額が下がる幅は3,000円〜6,000円程度(医療費控除額の約1.5%〜3%前後)に過ぎません。
一方で、医療費控除(20万円)を申告すれば、所得税率20%の世帯であれば所得税・住民税合わせて約60,000円もの減税・還付が受けられます。「ふるさと納税の上限が数千円下がるから」という理由で医療費控除を使わないのは、明らかな経済的損失です。

「医療費控除とふるさと納税どっちがお得?」ネットの誤解を徹底検証
ネット上のQ&AサイトやSNSでは、「医療費控除とふるさと納税はどっちが得ですか?」「どちらか一方を選ばないといけないの?」といった誤解に基づいた投稿が散見されます。
この疑問に対する明確な回答は、「比べるものではなく、両方活用するのが最もお得」です。
ふるさと納税は「自治体への寄附に対する返礼品獲得と税の前払い」であり、医療費控除は「実際に発生した多額の医療費負担を軽減する純粋な減税措置」です。目的も構造も完全に異なるため、競合させる理由はありません。
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告シーズンにおける納税者のリアルな動向を追うと、知恵袋やSNS上では次のような体験談が多く寄せられています。
「インプラント治療で年間80万円かかったため、初めて医療費控除とふるさと納税の両方を確定申告しました。上限額が減ると聞いてビクビクしていましたが、シミュレーター通りに計算して寄附額を5,000円ほど抑えたら、無事に満額控除された上に15万円以上の還付金が口座に振り込まれて感動しました」(30代会社員・男性)
「医療費控除の申告書を作った際、ワンストップを出していたからとふるさと納税を空欄で提出してしまい、住民税の決定通知書を見て真っ青に。慌てて税務署に更正の請求(修正申告)を出しに行って事なきを得ましたが、あの冷や汗は二度と経験したくありません」(40代公務員・女性)
現場の声から浮き彫りになるのは、「上限額の微減を恐れる必要はないが、申告時の記入漏れだけは絶対に避けるべき」という明確な事実です。
【2026年最新】e-Tax確定申告の書き方と併用入力手順をステップ解説
マイナンバーカードとスマートフォンを利用した「e-Tax(電子申告)」の普及により、医療費控除とふるさと納税の併用申告は劇的に簡素化されました。画面の案内に沿って正確に入力するための手順を整理します。
ステップ1:事前準備(必要書類とデータの集約)
- マイナンバーカードと暗証番号(署名用・利用者証明用)
- マイナポータルアプリ(スマホ連携用)
- 給与所得の源泉徴収票(マイナポータル連携で自動取得も可能)
- 医療費通知(マイナポータル連携データ)または医療費の領収書・明細書
- 各自治体の「寄附金受領証明書」またはポータルサイト発行の「寄附金控除に関する証明書(XMLデータ)」
ステップ2:国税庁「確定申告書等作成コーナー」へのアクセスと連携
国税庁のウェブサイトから作成コーナーに入り、マイナポータル連携を選択します。マイナポータルと連携させることで、健康保険組合経由の医療費情報や、ふるさと納税ポータルサイト(さとふる、ふるなび、楽天ふるさと納税など)の年間寄附データが一括で自動入力され、手入力の手間と入力ミスを劇的に削減できます。
ステップ3:医療費控除の入力
「所得控除」の入力画面で「医療費控除」を選択します。マイナポータルから取り込んだデータを確認し、連携されていない自由診療(自費の歯科治療費や通院交通費など)がある場合は、「医療費集計フォーム」や領収書明細から直接追加登録します。
ステップ4:寄附金控除(ふるさと納税)の入力
ここが最重要ステップです。「寄附金控除」の欄を開き、ワンストップ特例を申請した分も含めたすべての寄附情報を入力します。XMLデータを読み込ませる場合は全件が一瞬で反映されます。書面の受領証明書を見ながら入力する場合は、寄附年月日、寄附先の自治体名、寄附金額を正確に入力してください。
ステップ5:還付金受取口座の指定と送信
すべての入力が完了すると、所得税の還付金額が自動計算されて画面上に表示されます。指定口座を入力し、マイナンバーカードをかざして電子送信すれば手続きは完了です。添付書類の原本を税務署へ郵送する必要もありません。
セルフメディケーション税制とふるさと納税の併用における選択基準
年間の医療費が10万円に達しない場合でも、ドラッグストア等で対象のOTC医薬品(スイッチOTC医薬品等)を年間1万2,000円超購入している場合は、「セルフメディケーション税制(医療費控除の特例)」を利用できます。
重要な点として、セルフメディケーション税制もふるさと納税と完全に併用可能です。ただし、従来の「医療費控除」と「セルフメディケーション税制」はどちらか一方しか選択できません。
- 従来の医療費控除を選ぶべきケース:年間医療費(通院・入院・歯科治療等)の実質負担が10万円を大きく超えている場合。
- セルフメディケーション税制を選ぶべきケース:病院にはあまりかかっていないが、対象の風邪薬、鎮痛剤、湿布、アレルギー薬などを家族で年間1万2,000円以上購入しており、健康診断や予防接種を受けている場合。
セルフメディケーション税制を選んだ場合も所得控除として扱われるため、ふるさと納税の上限額がわずかに引き下がるメカニズムは通常の医療費控除と全く同一です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度の複雑さに惑わされず、最も賢く恩恵を享受するための明確な判断基準を提示します。
迷わず併用を積極的に進めるべき人
- 年間の医療費(世帯合算)が10万円を明確に超えている世帯:医療費控除による数万円〜十数万円の税負担軽減効果は絶大です。ふるさと納税も並行して行い、上限枠を数千円控えめに見積もって寄附を行うのが最も合理的です。
- マイナンバーカードを保有しており、e-Taxを活用できる人:マイナポータル連携を使えば、両方の控除を合わせても15分程度で確定申告が完了します。
慎重な試算と確認が必要な人
- ふるさと納税をすでに上限ギリギリまで寄附してしまった人:医療費控除を追加することで上限額を数千円オーバーする可能性があります。ただし、オーバーした分は純粋な寄附金(自己負担)になるだけであり、医療費控除で戻ってくる金額の方がはるかに大きいため、上限オーバーを理由に申告を取りやめる必要はありません。
- ワンストップ特例だけで済ませたいと強く考えている人:医療費控除を受ける以上、確定申告は必須です。「確定申告をするならワンストップ分も必ず再入力する」という作業を受け入れられるかが分かれ目となります。
【医療費控除とふるさと納税】に関するよくある質問(FAQ)
Q1:ワンストップ特例を申請した後、医療費控除のために確定申告をしました。ふるさと納税の入力を忘れて提出してしまった場合、もう修正できませんか?
A1:修正は可能です。確定申告の法定申告期限内(通常3月15日まで)であれば、正しくふるさと納税を入力し直した申告書を再提出(訂正申告)すれば上書きされます。期限を過ぎてしまった場合でも、過去5年以内であれば「更正の請求」を行うことで、納めすぎた税金の還付を請求できます。
Q2:医療費控除とふるさと納税を併用した場合、還付金はいつ、どのように戻ってきますか?
A2:所得税の還付金は、e-Tax申告の場合は通常約2〜3週間後(書面提出の場合は1〜1.5ヶ月後)に指定した銀行口座へ直接振り込まれます。一方、住民税からの控除分は直接口座に振り込まれるのではなく、申告した年の6月以降に徴収される住民税(給与引き下げ分など)から毎月減額される形で反映されます。
Q3:家族全員分の医療費を世帯主がまとめて医療費控除として申告しても、ふるさと納税と併用できますか?
A3:完全に併用可能です。生計を一にする配偶者や子供の医療費は、世帯の中で最も所得が高い人(税率が高い人)に合算して医療費控除を申告するのが最も節税効果が高くなります。その場合でも、その世帯主本人のふるさと納税枠から適切に税金が控除されます。
まとめ:今後の動向と失敗しないための判断基準
医療費控除とふるさと納税の併用は、正しい知識さえあれば何ら恐れる必要のない、極めて強力な家計防衛策です。
最後に失敗を防ぐ黄金ルールを再確認しておきましょう。
- 確定申告を行う際は、ワンストップ特例の有無にかかわらず全自治体の寄附データを必ず申告書に入力する。
- ふるさと納税の上限額は、医療費控除の影響を考慮して目安より3,000円〜5,000円程度ゆとりを持たせて寄附する。
- マイナポータル連携とe-Taxを活用し、入力ミスと書類紛失リスクをゼロにする。
税制の仕組みを正しく味方につけ、無駄な税金の流出を防ぎながら、賢く豊かな生活設計を実現していきましょう。 (出典: 医療 費 控除 ふるさと 納税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
